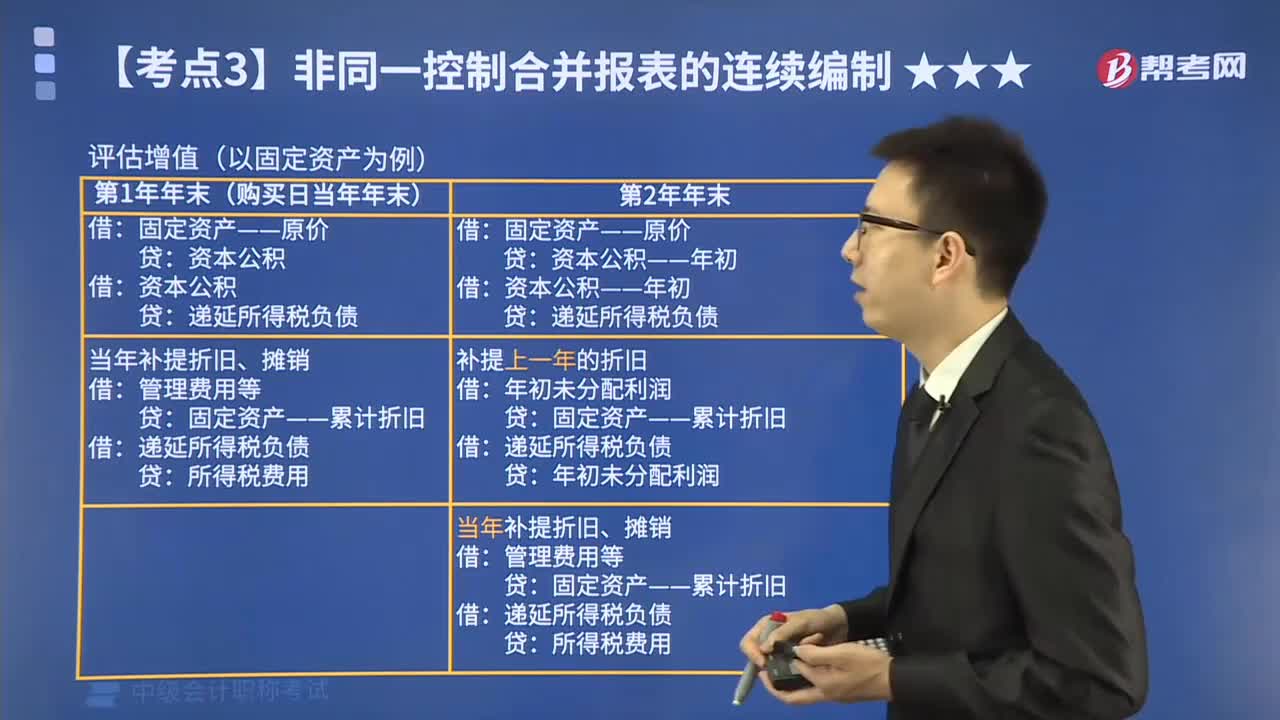
如何反映在购买日公允价值基础上确定的可辨认资产、负债等应有的金额?
278 播放时长:438
加载播放器...
如何反映在购买日公允价值基础上确定的可辨认资产、负债等应有的金额?
反映在购买日公允价值基础上确定的可辨认资产、负债等应有的金额,需要进行以下步骤:
1. 确定购买日公允价值:根据购买日的市场情况和交易条件,确定可辨认资产、负债等的公允价值。
2. 分配购买价款:将购买价款按照公允价值比例分配给各个可辨认资产、负债等。
3. 计算差额:将分配后的购买价款与实际支付的购买价款进行比较,计算差额。
4. 确定商誉:如果分配后的购买价款小于实际支付的购买价款,则将差额作为商誉计入资产负债表。
5. 确定其他资产、负债等的金额:根据购买日公允价值和分配后的购买价款确定其他可辨认资产、负债等的金额。
6. 更新资产负债表:根据以上步骤确定的金额,更新资产负债表中相关的账户余额。
1. 确定购买日公允价值:根据购买日的市场情况和交易条件,确定可辨认资产、负债等的公允价值。
2. 分配购买价款:将购买价款按照公允价值比例分配给各个可辨认资产、负债等。
3. 计算差额:将分配后的购买价款与实际支付的购买价款进行比较,计算差额。
4. 确定商誉:如果分配后的购买价款小于实际支付的购买价款,则将差额作为商誉计入资产负债表。
5. 确定其他资产、负债等的金额:根据购买日公允价值和分配后的购买价款确定其他可辨认资产、负债等的金额。
6. 更新资产负债表:根据以上步骤确定的金额,更新资产负债表中相关的账户余额。
中级会计职称考试视频如何反映在购买日公允价值基础上确定的可辨认资产、负债等应有的金额?中级会计实务视频