如何理解存货和投资资产的税务处理?
338 播放时长:287
加载播放器...
如何理解存货和投资资产的税务处理?
存货和投资资产的税务处理方式不同,主要是因为它们的性质和用途不同。
存货指的是企业为了销售或加工生产而持有的物品,如原材料、半成品、成品等。企业在购买存货时,需要支付进项税,当销售存货时,需要缴纳销项税。如果存货未能在规定的期限内销售出去,企业需要进行存货减值计提,计提的金额可以在企业所得税中扣除。
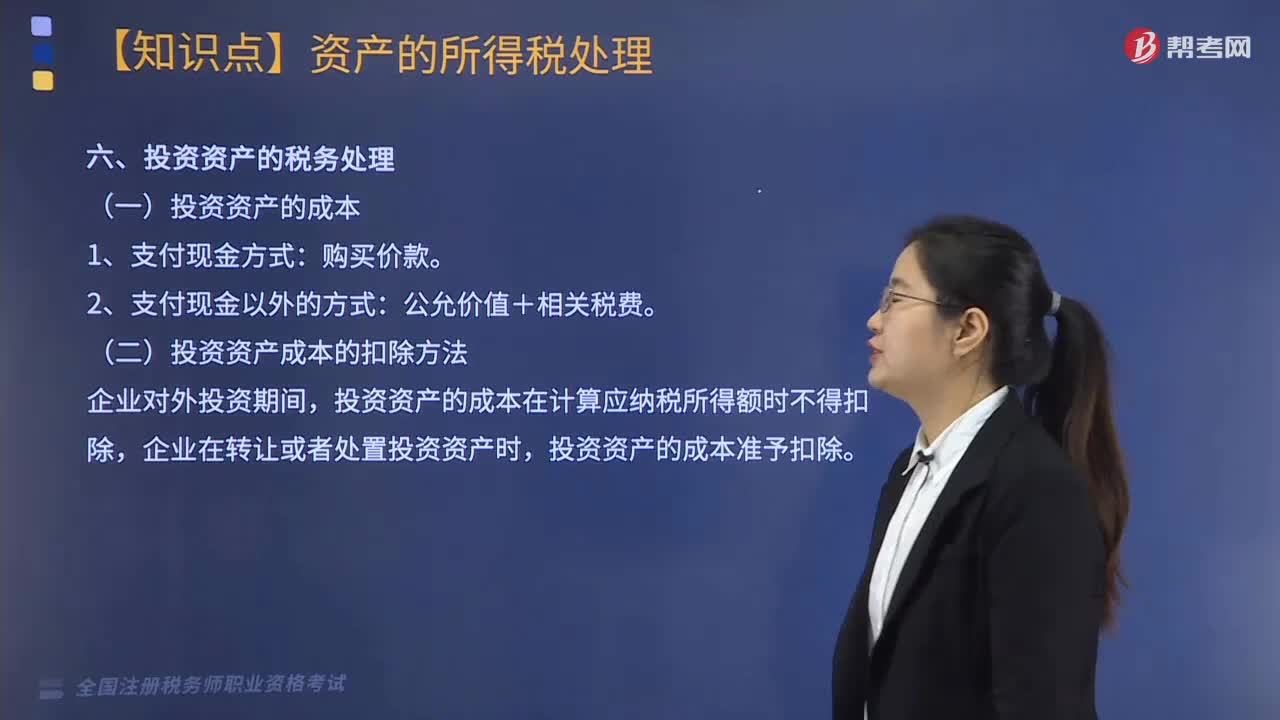
投资资产指的是企业为了投资而持有的资产,如股票、债券、房地产等。企业持有投资资产时,需要缴纳印花税、证券交易税等税费。当企业出售投资资产时,会产生投资收益,需要缴纳个人所得税或企业所得税。如果企业持有投资资产的时间超过一定期限,出售时可以享受资本利得税优惠。
总的来说,存货和投资资产的税务处理方式是不同的,企业需要根据自身的情况进行合理的税务规划和管理。
存货指的是企业为了销售或加工生产而持有的物品,如原材料、半成品、成品等。企业在购买存货时,需要支付进项税,当销售存货时,需要缴纳销项税。如果存货未能在规定的期限内销售出去,企业需要进行存货减值计提,计提的金额可以在企业所得税中扣除。
投资资产指的是企业为了投资而持有的资产,如股票、债券、房地产等。企业持有投资资产时,需要缴纳印花税、证券交易税等税费。当企业出售投资资产时,会产生投资收益,需要缴纳个人所得税或企业所得税。如果企业持有投资资产的时间超过一定期限,出售时可以享受资本利得税优惠。
总的来说,存货和投资资产的税务处理方式是不同的,企业需要根据自身的情况进行合理的税务规划和管理。
税务师职业资格考试视频如何理解存货和投资资产的税务处理?税法Ⅱ视频