如何计算个人终止投资经营收回款项应纳所得额?
292 播放时长:37
加载播放器...
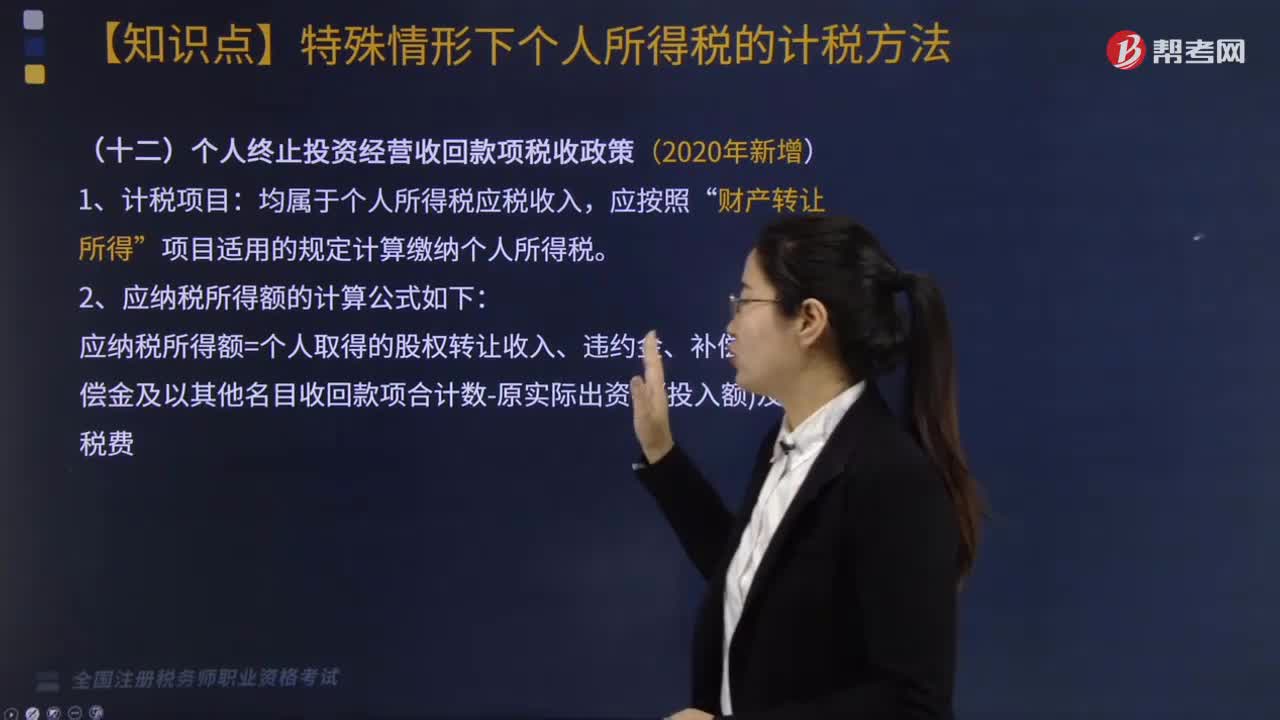
如何计算个人终止投资经营收回款项应纳所得额?
个人终止投资经营收回的款项,应按照个人所得税的规定计算纳税。具体计算方法如下:
1.计算纳税所得额
纳税所得额=收回款项-投资成本
其中,投资成本包括原始投资本金、增资、扩股等投入的资金以及相关的费用等。
2.计算应纳税额
应纳税额=纳税所得额×适用税率-速算扣除数
个人所得税适用税率根据纳税所得额的不同而有所不同,具体税率可参考税务局的相关规定。速算扣除数是根据适用税率确定的固定数额,也可参考税务局的相关规定。
3.缴纳个人所得税
个人应在收到收回款项后的15天内,向税务局申报并缴纳个人所得税。
需要注意的是,个人终止投资经营收回款项的纳税计算和申报程序较为复杂,建议咨询专业税务师或向当地税务局咨询,以确保纳税合规。
1.计算纳税所得额
纳税所得额=收回款项-投资成本
其中,投资成本包括原始投资本金、增资、扩股等投入的资金以及相关的费用等。
2.计算应纳税额
应纳税额=纳税所得额×适用税率-速算扣除数
个人所得税适用税率根据纳税所得额的不同而有所不同,具体税率可参考税务局的相关规定。速算扣除数是根据适用税率确定的固定数额,也可参考税务局的相关规定。
3.缴纳个人所得税
个人应在收到收回款项后的15天内,向税务局申报并缴纳个人所得税。
需要注意的是,个人终止投资经营收回款项的纳税计算和申报程序较为复杂,建议咨询专业税务师或向当地税务局咨询,以确保纳税合规。
税务师职业资格考试视频如何计算个人终止投资经营收回款项应纳所得额?税法Ⅱ视频