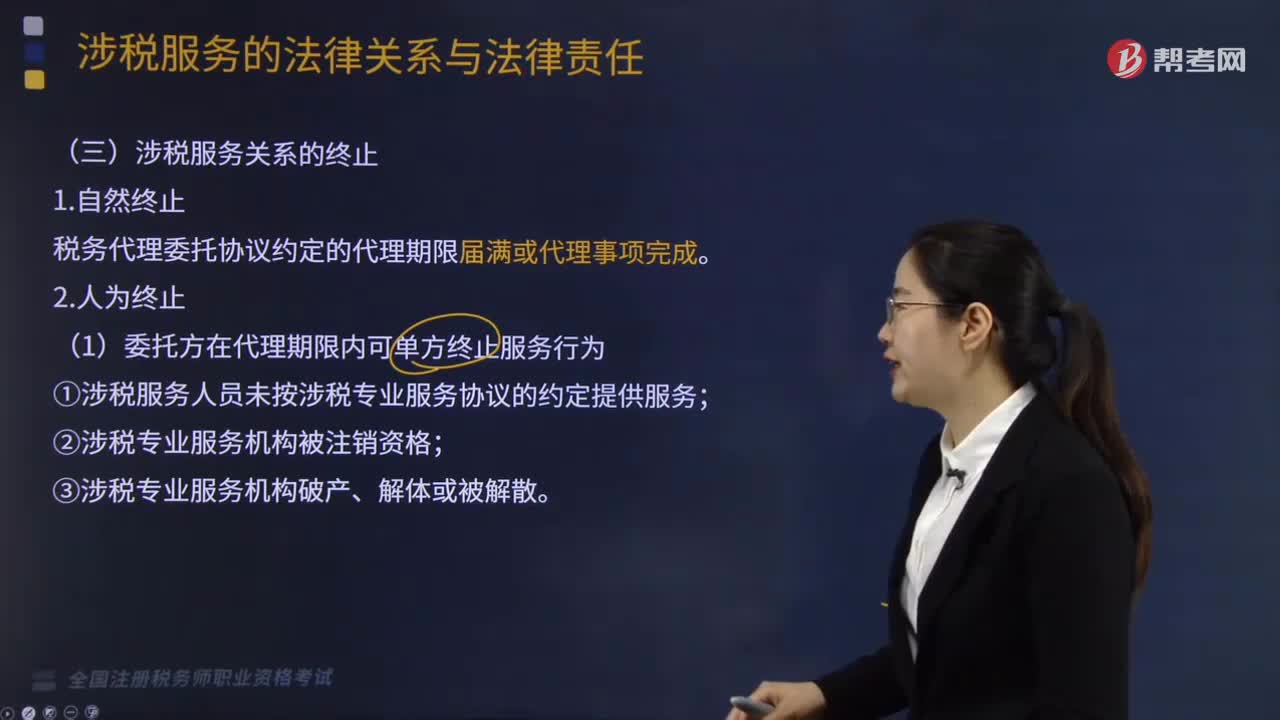
涉税服务关系终止的原因分为几种?
709 播放时长:334
加载播放器...
涉税服务关系终止的原因分为几种?
涉税服务关系终止的原因包括但不限于以下几种:
1. 合同期满:涉税服务合同约定的服务期限到期,合同自然终止。
2. 双方协商:当双方协商一致,认为不再需要涉税服务时,可以协商终止服务关系。
3. 违约:当一方违反合同约定,如未按时支付服务费用、提供虚假信息等,另一方可以解除合同并终止服务关系。
4. 委托方主动撤回委托:当委托方认为不再需要涉税服务时,可以主动撤回委托并终止服务关系。
5. 委托方破产或死亡:当委托方因破产或死亡等原因无法继续履行合同时,服务关系自然终止。
6. 不可抗力:当发生不可抗力事件,如自然灾害、战争等,导致无法继续履行合同时,服务关系可以终止。
1. 合同期满:涉税服务合同约定的服务期限到期,合同自然终止。
2. 双方协商:当双方协商一致,认为不再需要涉税服务时,可以协商终止服务关系。
3. 违约:当一方违反合同约定,如未按时支付服务费用、提供虚假信息等,另一方可以解除合同并终止服务关系。
4. 委托方主动撤回委托:当委托方认为不再需要涉税服务时,可以主动撤回委托并终止服务关系。
5. 委托方破产或死亡:当委托方因破产或死亡等原因无法继续履行合同时,服务关系自然终止。
6. 不可抗力:当发生不可抗力事件,如自然灾害、战争等,导致无法继续履行合同时,服务关系可以终止。
税务师职业资格考试视频涉税服务关系终止的原因分为几种?税务服务实务视频