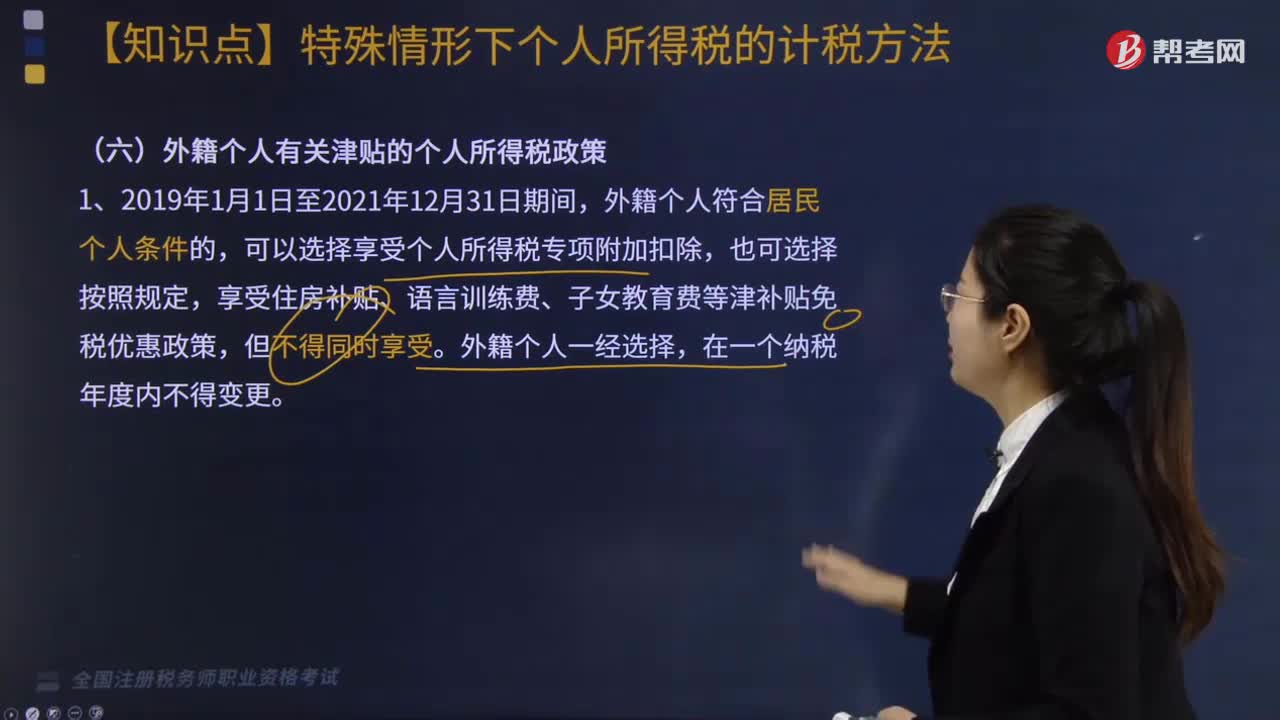
外籍个人有关津贴的个人所得税政策有哪些?
615 播放时长:200
加载播放器...
外籍个人有关津贴的个人所得税政策有哪些?
根据中国税法规定,外籍个人在中国境内从工作单位获得的津贴,按照个人所得税法规定计算个人所得税。具体政策如下:
1. 住房津贴:外籍个人在中国境内工作,享受的住房津贴,按照个人所得税法规定计算个人所得税。
2. 差旅津贴:外籍个人在中国境内工作期间,因公出差所享受的差旅津贴,按照个人所得税法规定计算个人所得税。但是,如果差旅津贴是用于支付差旅费用的,且按照国家有关规定可以免税的,可以不计算个人所得税。
3. 餐费津贴:外籍个人在中国境内工作期间,因工作需要享受的餐费津贴,按照个人所得税法规定计算个人所得税。
4. 其他津贴:外籍个人在中国境内工作期间,因工作需要而享受的其他津贴,按照个人所得税法规定计算个人所得税。
需要注意的是,外籍个人在中国境内工作期间,如果津贴是用于支付个人的生活费用的,不能按照国家有关规定免税。同时,外籍个人在中国境内工作期间,如果有多个津贴,需要按照个人所得税法规定分别计算个人所得税。
1. 住房津贴:外籍个人在中国境内工作,享受的住房津贴,按照个人所得税法规定计算个人所得税。
2. 差旅津贴:外籍个人在中国境内工作期间,因公出差所享受的差旅津贴,按照个人所得税法规定计算个人所得税。但是,如果差旅津贴是用于支付差旅费用的,且按照国家有关规定可以免税的,可以不计算个人所得税。
3. 餐费津贴:外籍个人在中国境内工作期间,因工作需要享受的餐费津贴,按照个人所得税法规定计算个人所得税。
4. 其他津贴:外籍个人在中国境内工作期间,因工作需要而享受的其他津贴,按照个人所得税法规定计算个人所得税。
需要注意的是,外籍个人在中国境内工作期间,如果津贴是用于支付个人的生活费用的,不能按照国家有关规定免税。同时,外籍个人在中国境内工作期间,如果有多个津贴,需要按照个人所得税法规定分别计算个人所得税。
税务师职业资格考试视频外籍个人有关津贴的个人所得税政策有哪些?税法Ⅱ视频