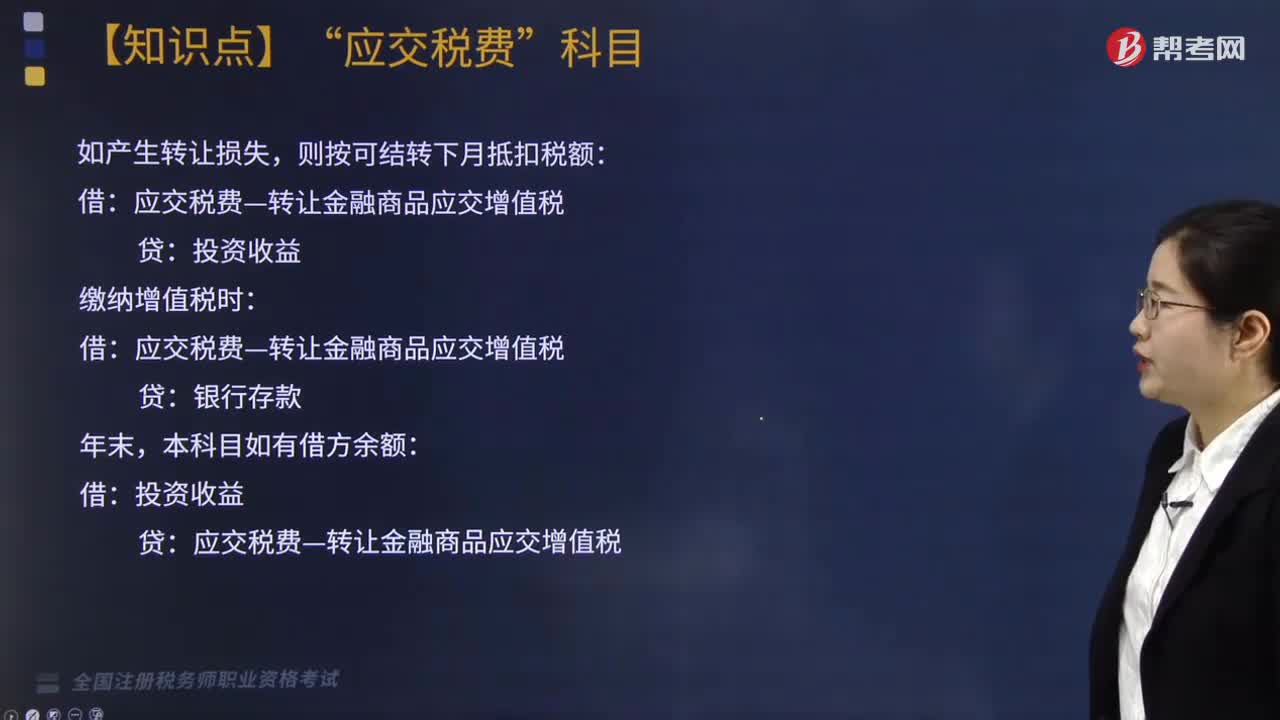
转让金融商品应交增值税明细科目如何核算?
726 播放时长:156
加载播放器...
转让金融商品应交增值税明细科目如何核算?
转让金融商品应交增值税的明细科目可以按照以下方式核算:
1. 增值税应交税额(借方):根据税率和转让金融商品的交易金额计算得出的应交增值税额。
2. 应交税金-增值税(贷方):增值税应交税额的对应科目。
3. 金融商品交易收入(借方):转让金融商品的实际交易收入。
4. 费用-手续费(贷方):如有手续费等费用需要扣除,可在此科目中记录。
5. 金融商品交易成本(贷方):转让金融商品的成本,包括购买成本、持有成本等。
6. 资产-金融商品(借方):转让金融商品的账面价值。
7. 资产-应收账款(借方):如对方未一次性支付,可将未收到的部分计入此科目中。
以上是转让金融商品应交增值税明细科目的常见核算方式,具体应根据企业实际情况进行调整。
1. 增值税应交税额(借方):根据税率和转让金融商品的交易金额计算得出的应交增值税额。
2. 应交税金-增值税(贷方):增值税应交税额的对应科目。
3. 金融商品交易收入(借方):转让金融商品的实际交易收入。
4. 费用-手续费(贷方):如有手续费等费用需要扣除,可在此科目中记录。
5. 金融商品交易成本(贷方):转让金融商品的成本,包括购买成本、持有成本等。
6. 资产-金融商品(借方):转让金融商品的账面价值。
7. 资产-应收账款(借方):如对方未一次性支付,可将未收到的部分计入此科目中。
以上是转让金融商品应交增值税明细科目的常见核算方式,具体应根据企业实际情况进行调整。
税务师职业资格考试视频转让金融商品应交增值税明细科目如何核算?税务服务实务视频