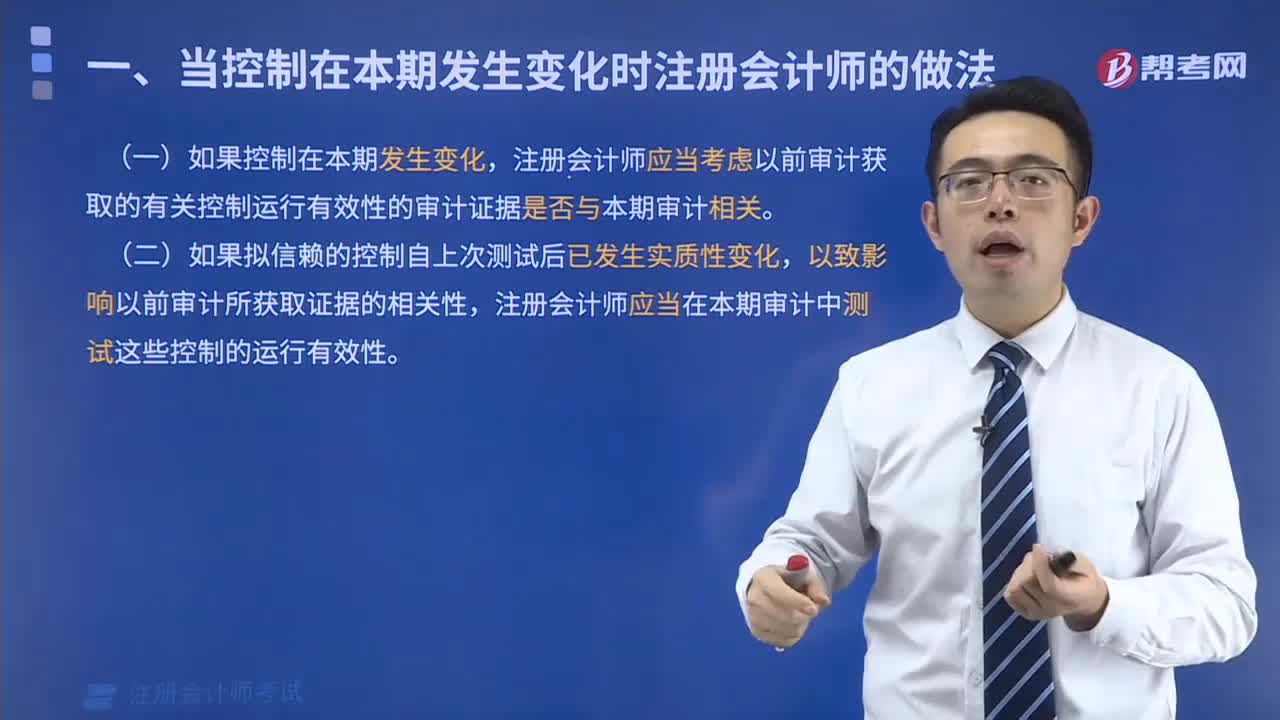
当控制在本期发生变化时注册会计师应当如何做?
610 播放时长:166
加载播放器...
当控制在本期发生变化时注册会计师应当如何做?
当控制在本期发生变化时,注册会计师应当采取以下步骤:
1. 确认控制权的变化:注册会计师应当确认控制权的变化是否已经发生,例如公司被收购、合并或分拆等。
2. 确认控制权的变化日期:注册会计师应当确定控制权的变化日期,以便正确处理相关会计事项。
3. 评估影响:注册会计师应当评估控制权变化对财务报表的影响,包括资产、负债、收入、费用等方面的影响。
4. 调整财务报表:注册会计师应当根据评估结果调整财务报表,包括资产负债表、利润表和现金流量表等。
5. 披露信息:注册会计师应当在财务报表注释中披露控制权的变化及其影响,以满足相关会计准则和法规的要求。
总之,当控制在本期发生变化时,注册会计师应当及时、准确地处理相关会计事项,并披露相关信息,以保证财务报表的准确性和透明度。
1. 确认控制权的变化:注册会计师应当确认控制权的变化是否已经发生,例如公司被收购、合并或分拆等。
2. 确认控制权的变化日期:注册会计师应当确定控制权的变化日期,以便正确处理相关会计事项。
3. 评估影响:注册会计师应当评估控制权变化对财务报表的影响,包括资产、负债、收入、费用等方面的影响。
4. 调整财务报表:注册会计师应当根据评估结果调整财务报表,包括资产负债表、利润表和现金流量表等。
5. 披露信息:注册会计师应当在财务报表注释中披露控制权的变化及其影响,以满足相关会计准则和法规的要求。
总之,当控制在本期发生变化时,注册会计师应当及时、准确地处理相关会计事项,并披露相关信息,以保证财务报表的准确性和透明度。
注册会计师考试视频当控制在本期发生变化时注册会计师应当如何做?审计视频