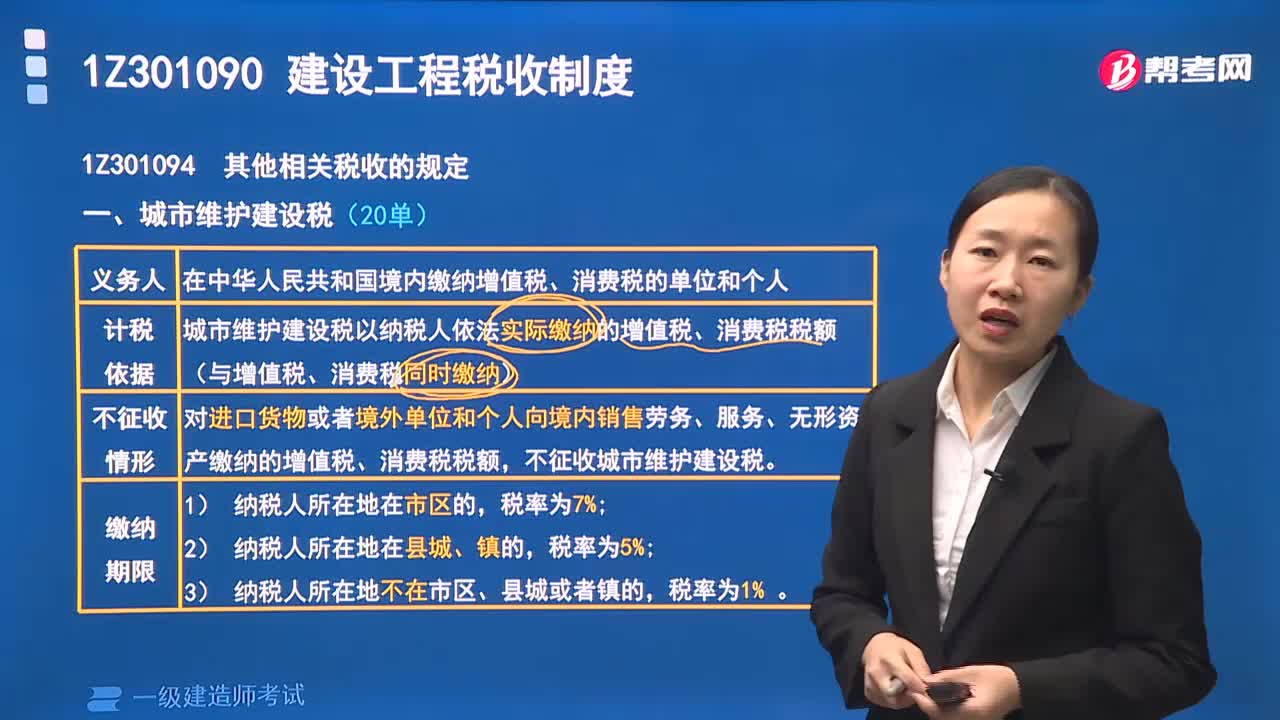
城市维护建设税计税依据是什么?
505 播放时长:95
加载播放器...
城市维护建设税计税依据是什么?
城市维护建设税的计税依据是纳税人的销售额、营业额或者其他应税收入。根据《中华人民共和国城市维护建设税暂行条例》规定,城市维护建设税的计税依据应当按照下列规定确定:
1. 对企业、个体工商户和其他组织,计税依据为其销售额、营业额或者其他应税收入。
2. 对个人,计税依据为其工资、薪金所得、劳务报酬所得、稿酬所得、特许权使用费所得、利息、股息、红利所得、财产租赁所得、财产转让所得、偶然所得和其他所得。
3. 对外商投资企业,计税依据为其在中国境内的销售额、营业额或者其他应税收入。
4. 对非居民企业、个人,计税依据为其在中国境内的销售额、营业额或者其他应税收入。
1. 对企业、个体工商户和其他组织,计税依据为其销售额、营业额或者其他应税收入。
2. 对个人,计税依据为其工资、薪金所得、劳务报酬所得、稿酬所得、特许权使用费所得、利息、股息、红利所得、财产租赁所得、财产转让所得、偶然所得和其他所得。
3. 对外商投资企业,计税依据为其在中国境内的销售额、营业额或者其他应税收入。
4. 对非居民企业、个人,计税依据为其在中国境内的销售额、营业额或者其他应税收入。
一级建造师视频城市维护建设税计税依据是什么?工程法规视频