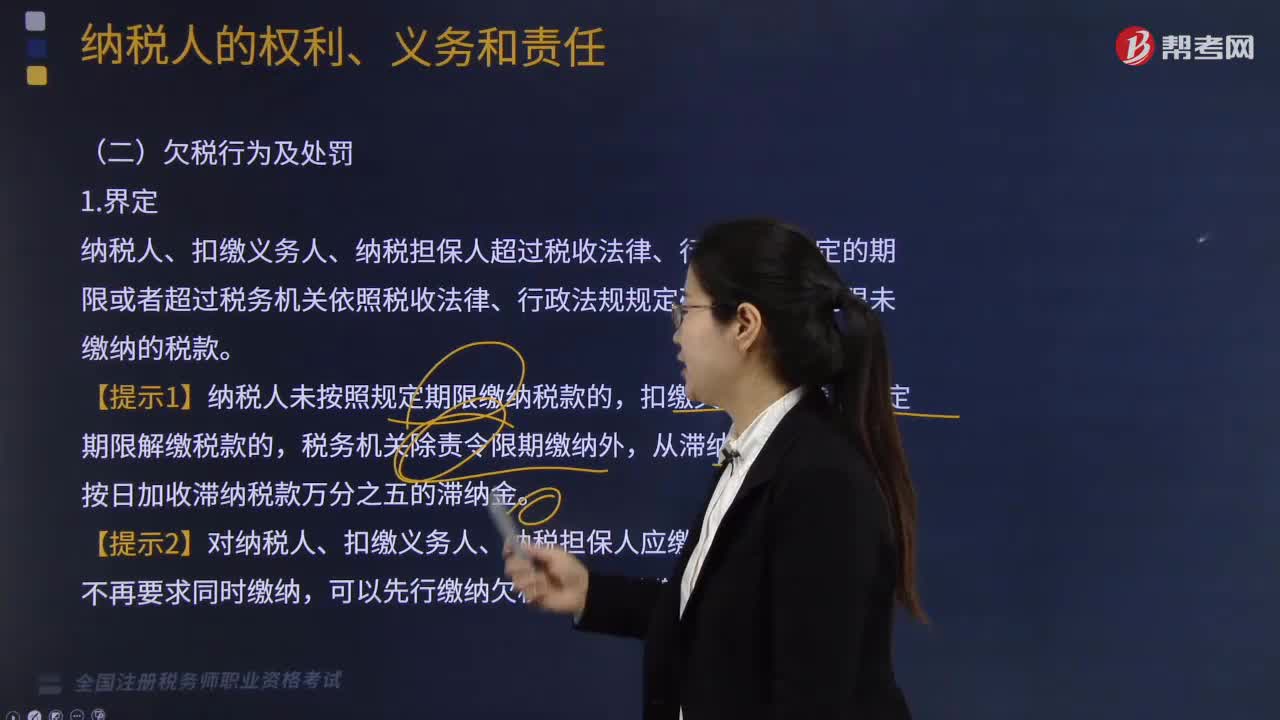
欠税行为如何界定?
368 播放时长:92
加载播放器...
欠税行为如何界定?
欠税行为是指纳税人未按照法定期限、法定方式、法定税率和计税基础等规定,未按照应纳税额全额缴纳税款的行为。具体来说,欠税行为包括但不限于以下几种情况:
1.未按规定申报税款;
2.未按规定缴纳税款;
3.虚假申报或遗漏申报应纳税款;
4.未按规定报送或报送不实的涉税信息;
5.逃避税款监管或者转移、隐匿、毁灭涉税资料;
6.其他违反税收法律、法规和规章的行为。
1.未按规定申报税款;
2.未按规定缴纳税款;
3.虚假申报或遗漏申报应纳税款;
4.未按规定报送或报送不实的涉税信息;
5.逃避税款监管或者转移、隐匿、毁灭涉税资料;
6.其他违反税收法律、法规和规章的行为。
税务师职业资格考试视频欠税行为如何界定?税务服务实务视频