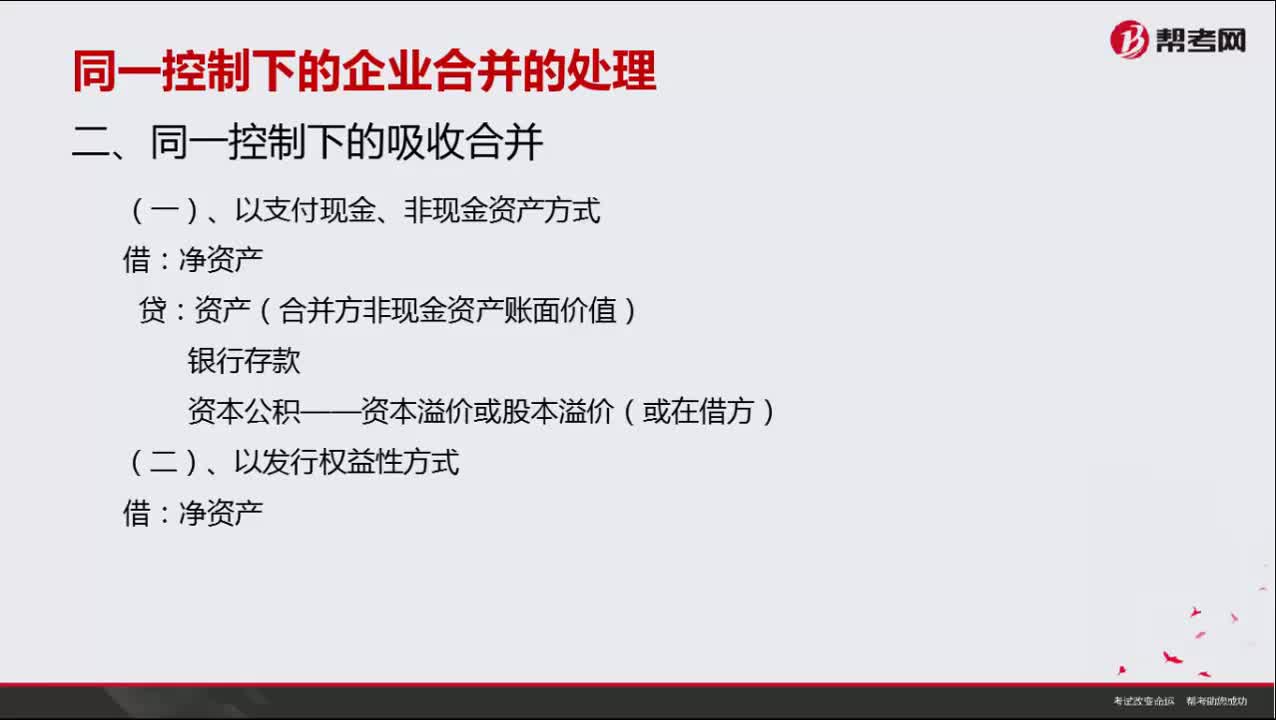
同一控制下的吸收合并如何处理?
330 播放时长:238
加载播放器...
同一控制下的吸收合并如何处理?
在同一控制下的吸收合并中,控制方需要将被合并方的资产、负债和所有者权益纳入自己的财务报表中。具体处理方式如下:
1. 确定合并日:合并日是指控制方获得被合并方控制权的日期,也是合并方资产、负债和所有者权益的计量基准日。
2. 计算合并溢价:如果控制方支付的对价超过被合并方净资产的公允价值,控制方需要将超出部分作为合并溢价,其余部分计入合并成本。
3. 计算合并成本:合并成本是指控制方为获得被合并方控制权所支付的总对价。合并成本应当包括支付的现金、发行的股票、承担的债务以及合并溢价等。
4. 录入合并方资产负债表:控制方需要将合并方的资产、负债和所有者权益纳入自己的财务报表中。合并方的资产、负债和所有者权益应当按照其公允价值计量,并根据合并成本进行调整。
5. 录入合并方损益表:合并方的损益表应当按照合并日为止的实际经营情况进行调整,并纳入控制方的财务报表中。
6. 调整合并方税项:合并方的税项应当按照合并日为止的应纳税额进行调整,并纳入控制方的财务报表中。
7. 编制合并财务报表:控制方需要编制合并财务报表,反映合并方的资产、负债、所有者权益、损益和现金流量等情况,以便于投资者和其他利益相关方了解合并后的整体财务状况。
1. 确定合并日:合并日是指控制方获得被合并方控制权的日期,也是合并方资产、负债和所有者权益的计量基准日。
2. 计算合并溢价:如果控制方支付的对价超过被合并方净资产的公允价值,控制方需要将超出部分作为合并溢价,其余部分计入合并成本。
3. 计算合并成本:合并成本是指控制方为获得被合并方控制权所支付的总对价。合并成本应当包括支付的现金、发行的股票、承担的债务以及合并溢价等。
4. 录入合并方资产负债表:控制方需要将合并方的资产、负债和所有者权益纳入自己的财务报表中。合并方的资产、负债和所有者权益应当按照其公允价值计量,并根据合并成本进行调整。
5. 录入合并方损益表:合并方的损益表应当按照合并日为止的实际经营情况进行调整,并纳入控制方的财务报表中。
6. 调整合并方税项:合并方的税项应当按照合并日为止的应纳税额进行调整,并纳入控制方的财务报表中。
7. 编制合并财务报表:控制方需要编制合并财务报表,反映合并方的资产、负债、所有者权益、损益和现金流量等情况,以便于投资者和其他利益相关方了解合并后的整体财务状况。
同一控制下的吸收合并如何处理?投资银行业务视频保荐代表人考试视频