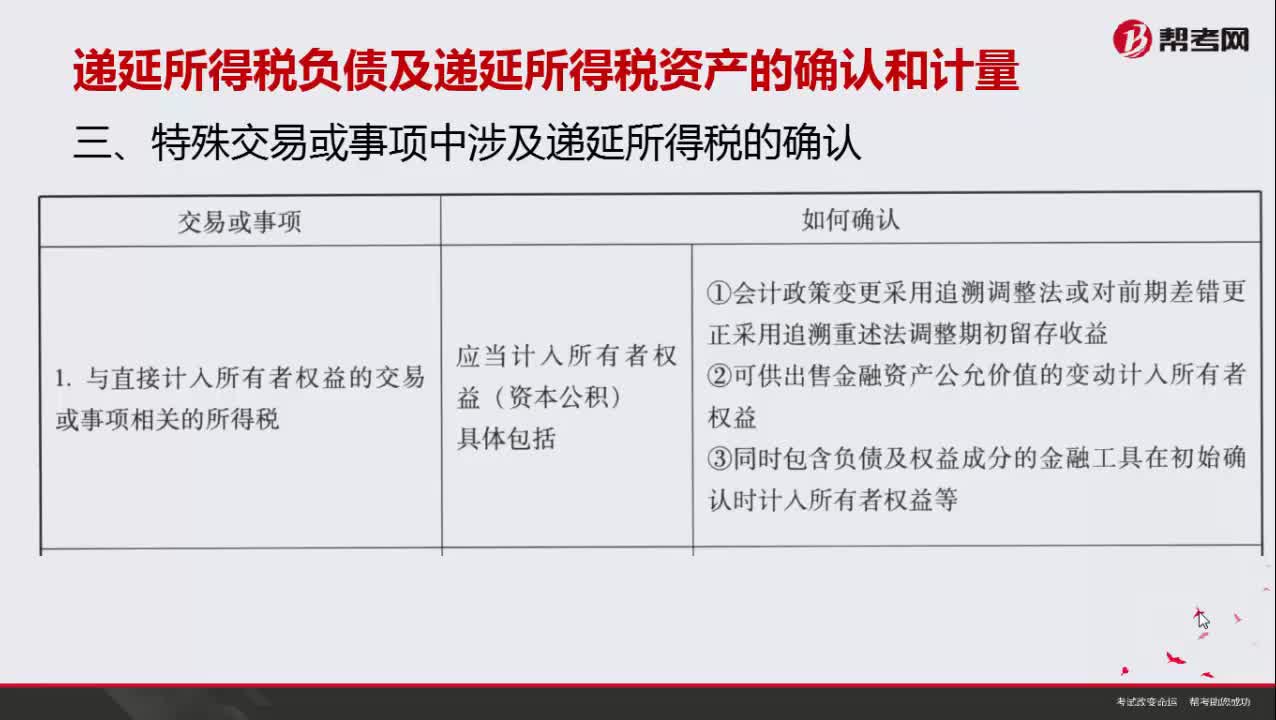
特殊交易或事项中涉及递延所得税如何确认?
343 播放时长:178
加载播放器...
特殊交易或事项中涉及递延所得税如何确认?
涉及递延所得税的特殊交易或事项包括但不限于:
1. 长期资产的折旧、摊销和减值计提;
2. 坏账准备计提;
3. 长期股权投资的减值计提;
4. 资产处置所得的确认;
5. 资产重组所涉及的递延所得税资产和递延所得税负债的计提和调整。
确认递延所得税的方法如下:
1. 确认递延所得税资产:当企业在会计报表中确认了税前损益,但税法规定的税前收入或成本不同于会计报表的收入或成本时,企业应确认递延所得税资产。递延所得税资产的计算方法为:递延所得税资产=(税法确认的收入或成本-会计确认的收入或成本)×适用税率。
2. 确认递延所得税负债:当企业在会计报表中确认了税前损益,但税法规定的税前收入或成本不同于会计报表的收入或成本时,企业应确认递延所得税负债。递延所得税负债的计算方法为:递延所得税负债=(税法确认的收入或成本-会计确认的收入或成本)×适用税率。
3. 调整递延所得税资产和递延所得税负债:当企业在会计报表中确认了递延所得税资产或递延所得税负债时,应根据税法规定进行调整,以使递延所得税资产或递延所得税负债与实际应纳税所得额相符。
1. 长期资产的折旧、摊销和减值计提;
2. 坏账准备计提;
3. 长期股权投资的减值计提;
4. 资产处置所得的确认;
5. 资产重组所涉及的递延所得税资产和递延所得税负债的计提和调整。
确认递延所得税的方法如下:
1. 确认递延所得税资产:当企业在会计报表中确认了税前损益,但税法规定的税前收入或成本不同于会计报表的收入或成本时,企业应确认递延所得税资产。递延所得税资产的计算方法为:递延所得税资产=(税法确认的收入或成本-会计确认的收入或成本)×适用税率。
2. 确认递延所得税负债:当企业在会计报表中确认了税前损益,但税法规定的税前收入或成本不同于会计报表的收入或成本时,企业应确认递延所得税负债。递延所得税负债的计算方法为:递延所得税负债=(税法确认的收入或成本-会计确认的收入或成本)×适用税率。
3. 调整递延所得税资产和递延所得税负债:当企业在会计报表中确认了递延所得税资产或递延所得税负债时,应根据税法规定进行调整,以使递延所得税资产或递延所得税负债与实际应纳税所得额相符。
保荐代表人考试视频特殊交易或事项中涉及递延所得税如何确认?投资银行业务视频