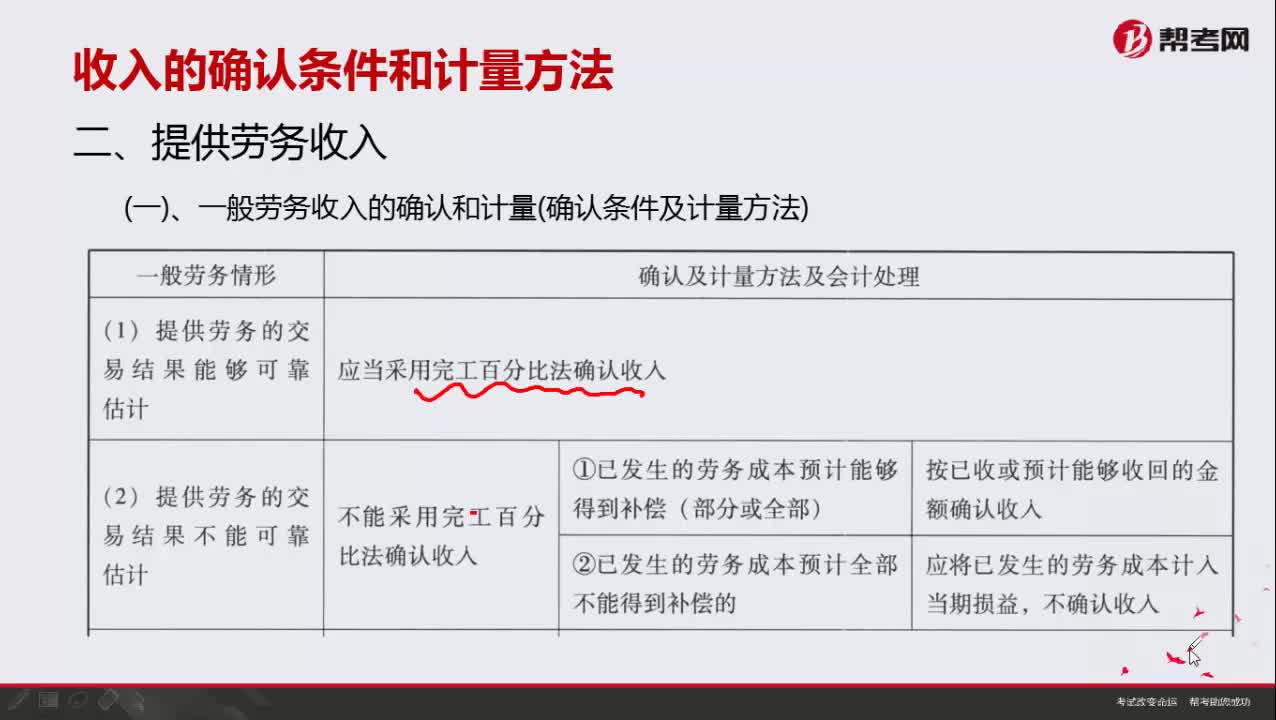
一般劳务收入如何进行确认和计量?
292 播放时长:527
加载播放器...
一般劳务收入如何进行确认和计量?
一般劳务收入的确认和计量主要遵循以下原则:
1.确认原则:只有当收入的发生和金额可以可靠地确定时,才能确认收入。
2.计量原则:应根据实际收到的现金或者应收账款的金额计量收入。
3.时间原则:收入应当在实际完成劳务并且收到相应的报酬后确认。
4.费用匹配原则:应当将与收入直接相关的成本或费用在同一会计期间内计入成本或费用,以保证收入和成本或费用的匹配。
5.税收原则:应当按照相关税法规定计算和缴纳相关税费。
在确认和计量一般劳务收入时,还需要考虑以下因素:
1.合同约定:应当根据合同约定确定收入的金额和时间。
2.收款方式:应当根据实际收到的现金或者应收账款的金额计量收入。
3.退款和折扣:应当根据实际情况进行确认和计量。
4.坏账准备:应当根据实际情况进行坏账准备的计提。
1.确认原则:只有当收入的发生和金额可以可靠地确定时,才能确认收入。
2.计量原则:应根据实际收到的现金或者应收账款的金额计量收入。
3.时间原则:收入应当在实际完成劳务并且收到相应的报酬后确认。
4.费用匹配原则:应当将与收入直接相关的成本或费用在同一会计期间内计入成本或费用,以保证收入和成本或费用的匹配。
5.税收原则:应当按照相关税法规定计算和缴纳相关税费。
在确认和计量一般劳务收入时,还需要考虑以下因素:
1.合同约定:应当根据合同约定确定收入的金额和时间。
2.收款方式:应当根据实际收到的现金或者应收账款的金额计量收入。
3.退款和折扣:应当根据实际情况进行确认和计量。
4.坏账准备:应当根据实际情况进行坏账准备的计提。
保荐代表人考试视频一般劳务收入如何进行确认和计量?投资银行业务视频