分配利润如何进行会计处理?
272 播放时长:100
加载播放器...
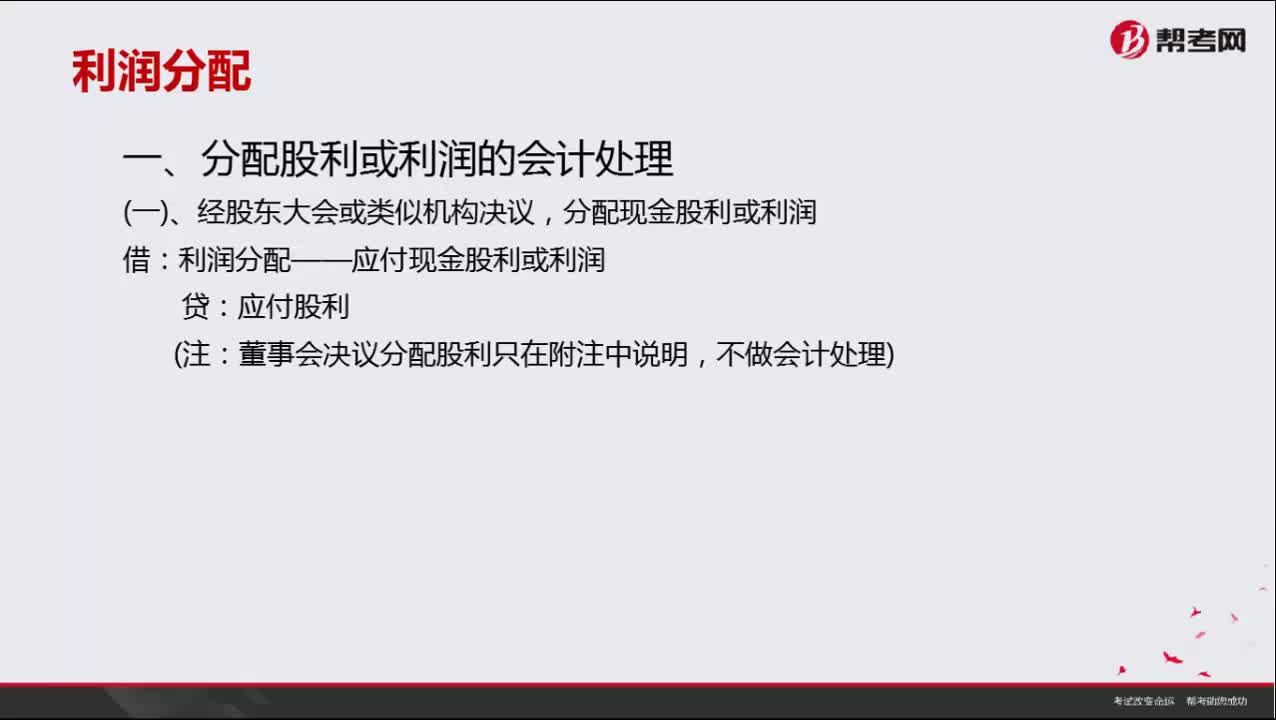
分配利润如何进行会计处理?
分配利润是指将企业的净利润按照一定比例或规定分配给股东、留作积累或用于其他用途。会计处理分为以下几个步骤:
1. 记录净利润:将企业当年的净利润记录在利润分配表或利润表中。
2. 确定分配比例:根据股东协议或公司章程,确定股东分配的比例。
3. 分配股息:根据分配比例,计算出每个股东应分配的股息金额,并在会计记录中进行登记。
4. 录入留存利润:如果企业决定留存一部分利润用于未来的投资或发展,需要将留存利润记录在资本公积金或未分配利润中。
5. 记录其他分配:如果企业有其他分配计划,如员工分红或慈善捐赠等,也需要在会计记录中进行登记。
6. 缴纳所得税:根据税法规定,企业需要缴纳相应的所得税。所得税的计算和缴纳需要按照税法规定进行。
7. 缴纳股息税:如果企业向股东分配股息,需要缴纳相应的股息税。股息税的计算和缴纳也需要按照税法规定进行。
以上是分配利润的基本会计处理步骤,具体操作应根据具体情况进行。
1. 记录净利润:将企业当年的净利润记录在利润分配表或利润表中。
2. 确定分配比例:根据股东协议或公司章程,确定股东分配的比例。
3. 分配股息:根据分配比例,计算出每个股东应分配的股息金额,并在会计记录中进行登记。
4. 录入留存利润:如果企业决定留存一部分利润用于未来的投资或发展,需要将留存利润记录在资本公积金或未分配利润中。
5. 记录其他分配:如果企业有其他分配计划,如员工分红或慈善捐赠等,也需要在会计记录中进行登记。
6. 缴纳所得税:根据税法规定,企业需要缴纳相应的所得税。所得税的计算和缴纳需要按照税法规定进行。
7. 缴纳股息税:如果企业向股东分配股息,需要缴纳相应的股息税。股息税的计算和缴纳也需要按照税法规定进行。
以上是分配利润的基本会计处理步骤,具体操作应根据具体情况进行。
保荐代表人考试视频分配利润如何进行会计处理?投资银行业务视频