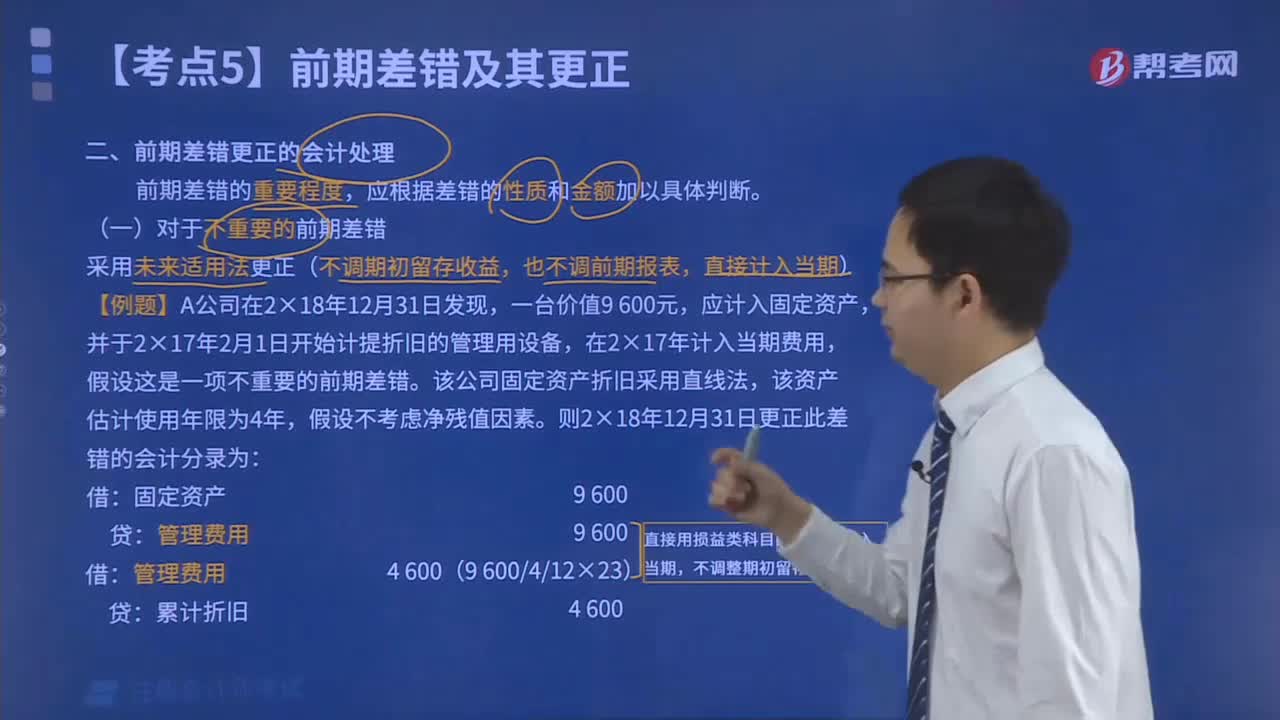
对于不重要的前期差错如何进行会计处理?
475 播放时长:139
加载播放器...
对于不重要的前期差错如何进行会计处理?
不重要的前期差错可以通过以下方式进行会计处理:
1. 如果差错金额很小,可以将其纠正并直接调整到当期的会计记录中。
2. 如果差错金额较大,但对公司的财务状况没有实质性影响,可以在当前期间内进行调整。
3. 如果差错金额较大,且对公司的财务状况有实质性影响,需要进行会计纠错调整,对之前的会计记录进行调整并重新计算财务报表。
4. 如果差错是由于会计制度或政策的变化引起的,需要在会计政策变更后进行调整,并在财务报表中进行披露。
总之,对于不重要的前期差错,应根据其影响程度进行适当的会计处理,并确保财务报表的准确性和透明度。
1. 如果差错金额很小,可以将其纠正并直接调整到当期的会计记录中。
2. 如果差错金额较大,但对公司的财务状况没有实质性影响,可以在当前期间内进行调整。
3. 如果差错金额较大,且对公司的财务状况有实质性影响,需要进行会计纠错调整,对之前的会计记录进行调整并重新计算财务报表。
4. 如果差错是由于会计制度或政策的变化引起的,需要在会计政策变更后进行调整,并在财务报表中进行披露。
总之,对于不重要的前期差错,应根据其影响程度进行适当的会计处理,并确保财务报表的准确性和透明度。
注册会计师考试视频对于不重要的前期差错如何进行会计处理?会计视频