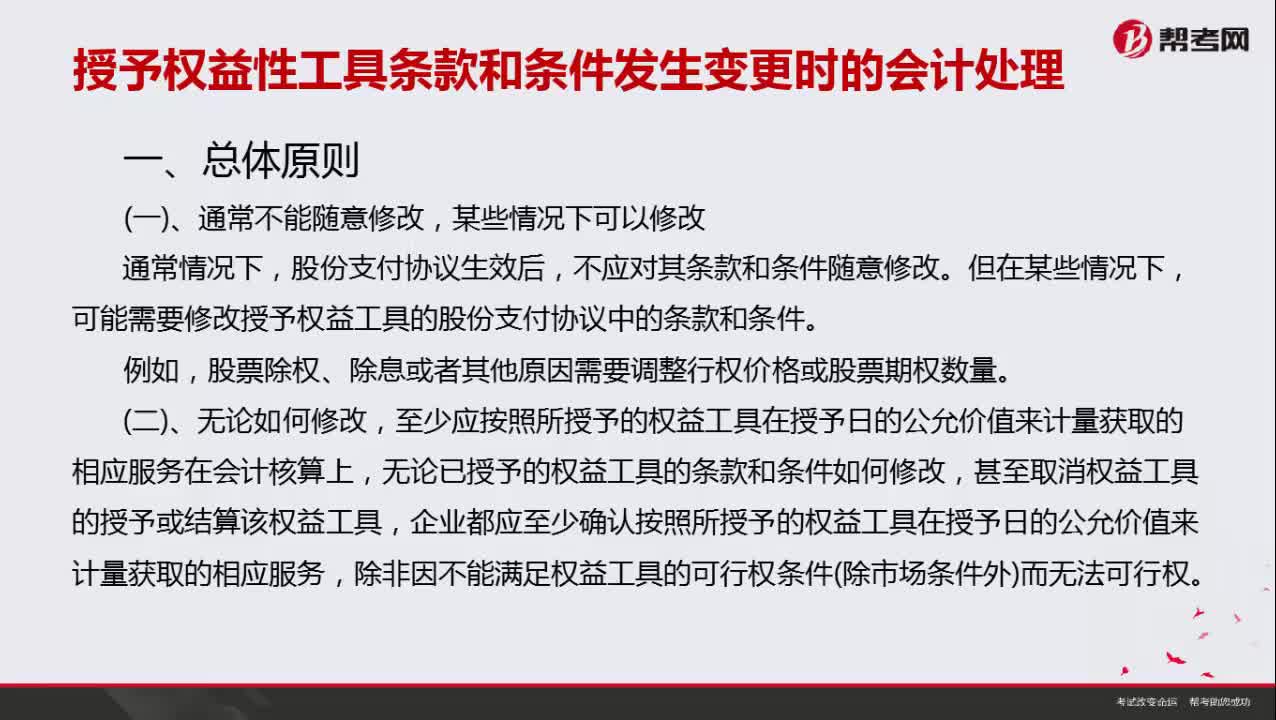
授予权益性工具条款和条件发生变更时会计处理的总体原则有哪些?
590 播放时长:270
加载播放器...
授予权益性工具条款和条件发生变更时会计处理的总体原则有哪些?
当授予权益性工具条款和条件发生变更时,会计处理的总体原则如下:
1. 根据实际情况重新评估权益性工具的公允价值,并将变动部分计入损益表。
2. 如果变更涉及到权益性工具的转换、赎回或取消等,应根据新条款和条件重新计算相应的财务费用,并将其计入损益表。
3. 如果变更涉及到股权激励计划,应根据新的条款和条件重新计算股权激励计划的公允价值,并将其计入损益表。同时,应重新计算股权激励计划的成本,并在合适的时候确认为费用。
4. 如果变更涉及到权益性工具的分红、股息或其他分配,应根据新的条款和条件重新计算相应的分配金额,并将其计入损益表。
5. 对于已经确认的权益性工具,如果变更涉及到其公允价值的变动,应重新计算其公允价值,并将变动部分计入其他综合收益。
总之,当授予权益性工具条款和条件发生变更时,应根据实际情况重新评估公允价值,并根据新的条款和条件重新计算相应的财务指标和费用,并将其计入相应的财务报表中。
1. 根据实际情况重新评估权益性工具的公允价值,并将变动部分计入损益表。
2. 如果变更涉及到权益性工具的转换、赎回或取消等,应根据新条款和条件重新计算相应的财务费用,并将其计入损益表。
3. 如果变更涉及到股权激励计划,应根据新的条款和条件重新计算股权激励计划的公允价值,并将其计入损益表。同时,应重新计算股权激励计划的成本,并在合适的时候确认为费用。
4. 如果变更涉及到权益性工具的分红、股息或其他分配,应根据新的条款和条件重新计算相应的分配金额,并将其计入损益表。
5. 对于已经确认的权益性工具,如果变更涉及到其公允价值的变动,应重新计算其公允价值,并将变动部分计入其他综合收益。
总之,当授予权益性工具条款和条件发生变更时,应根据实际情况重新评估公允价值,并根据新的条款和条件重新计算相应的财务指标和费用,并将其计入相应的财务报表中。
保荐代表人考试视频授予权益性工具条款和条件发生变更时会计处理的总体原则有哪些?投资银行业务视频