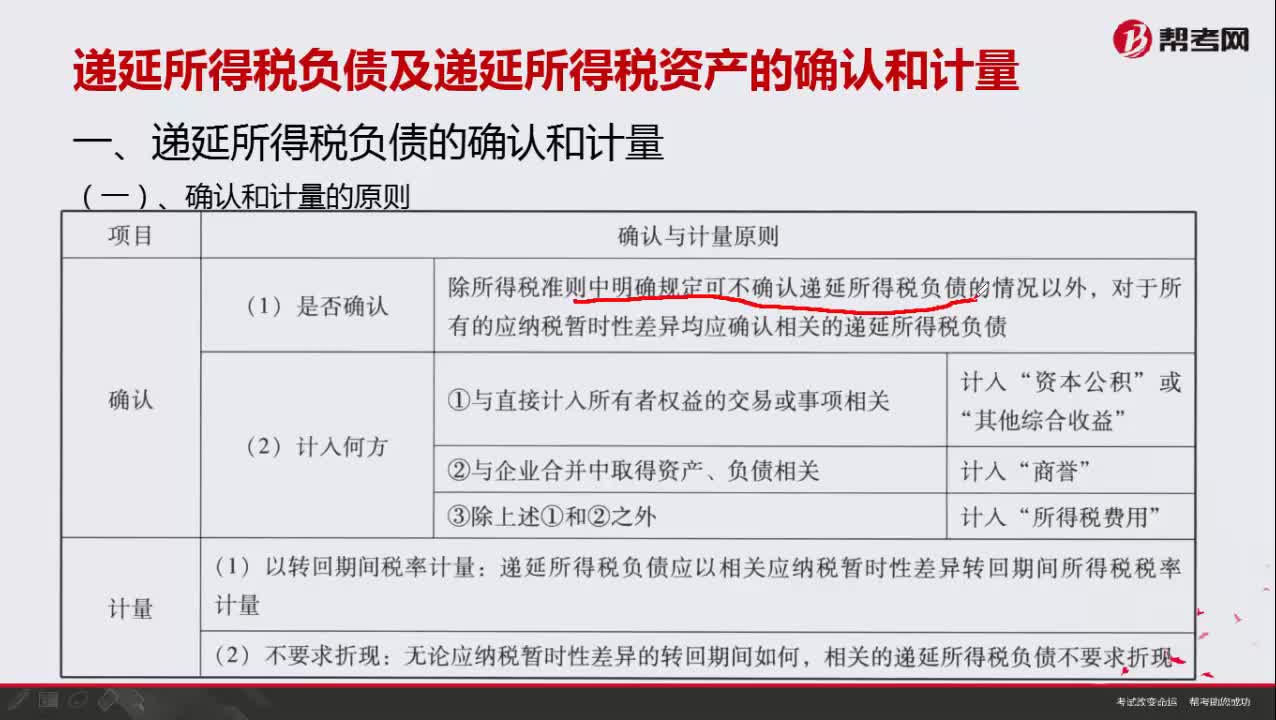
递延所得税负债的确认和计量原则包括哪些?
393 播放时长:320
加载播放器...
递延所得税负债的确认和计量原则包括哪些?
递延所得税负债的确认和计量原则包括:
1.确认标准:当企业在资产负债表日前已经实现了利润,但尚未缴纳所得税时,应确认递延所得税负债。
2.计量方法:递延所得税负债的计量应当基于资产负债表日的税率,这意味着如果未来的税率变化,递延所得税负债的计量也会随之调整。
3.税基差异的确定:递延所得税负债的计算基于税基差异,即会计利润和税务利润之间的差异。税基差异可以是暂时性的或永久性的。
4.暂时性差异的处理:暂时性差异指的是会计利润和税务利润之间的差异在未来可能会消失的情况。暂时性差异的处理方式是确认递延所得税负债。
5.永久性差异的处理:永久性差异指的是会计利润和税务利润之间的差异在未来不会消失的情况。永久性差异不需要确认递延所得税负债。
1.确认标准:当企业在资产负债表日前已经实现了利润,但尚未缴纳所得税时,应确认递延所得税负债。
2.计量方法:递延所得税负债的计量应当基于资产负债表日的税率,这意味着如果未来的税率变化,递延所得税负债的计量也会随之调整。
3.税基差异的确定:递延所得税负债的计算基于税基差异,即会计利润和税务利润之间的差异。税基差异可以是暂时性的或永久性的。
4.暂时性差异的处理:暂时性差异指的是会计利润和税务利润之间的差异在未来可能会消失的情况。暂时性差异的处理方式是确认递延所得税负债。
5.永久性差异的处理:永久性差异指的是会计利润和税务利润之间的差异在未来不会消失的情况。永久性差异不需要确认递延所得税负债。
保荐代表人考试视频递延所得税负债的确认和计量原则包括哪些?投资银行业务视频