无形资产的税务处理应该怎么做?
417 播放时长:51
加载播放器...
无形资产的税务处理应该怎么做?
无形资产是指在企业中不能直接观察到的资产,如商标、专利、版权、软件等。对于无形资产的税务处理,一般需要考虑以下几个方面:
1. 税前扣除:企业在购买无形资产时,可以在所得税前将购买成本计入费用,从而减少应纳税所得额。
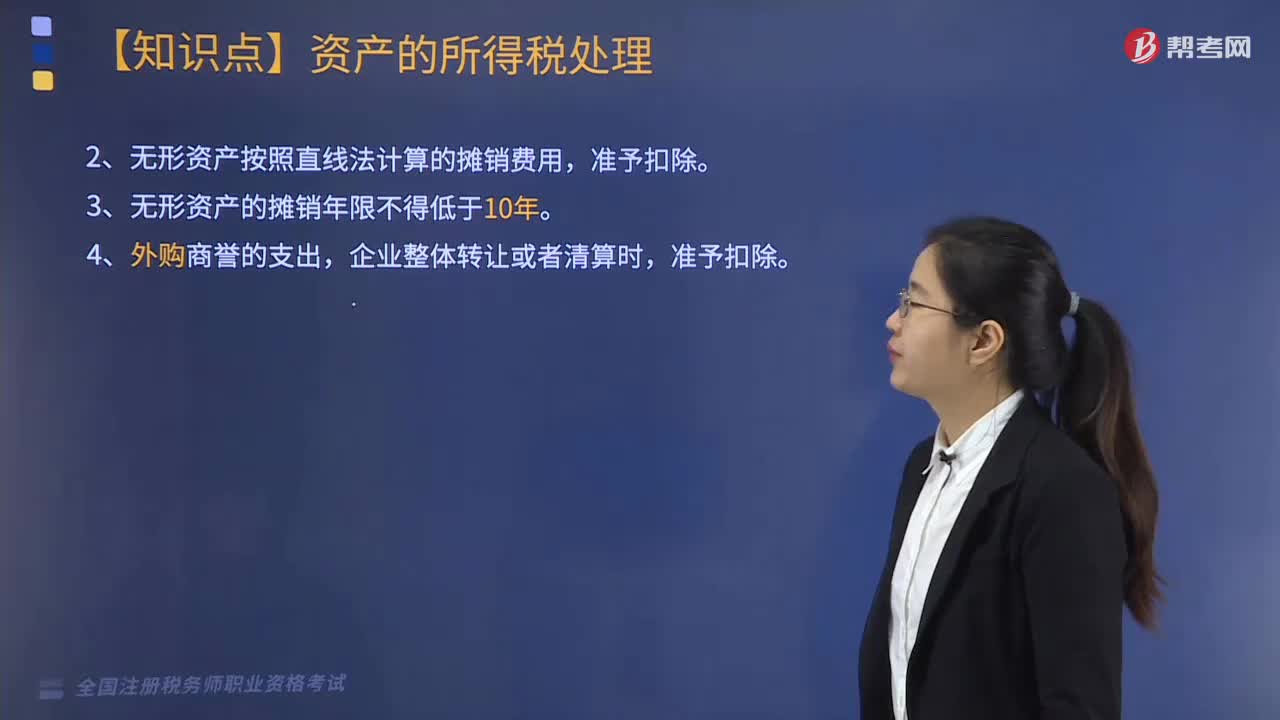
2. 折旧摊销:无形资产的折旧摊销也可以作为企业的费用,在所得税前扣除。不同类型的无形资产的折旧摊销期限和方法不同,需要根据具体情况进行处理。
3. 税务登记:企业需要在税务机关进行无形资产的登记和备案,以便在纳税时能够享受相应的税收优惠政策。
4. 税务申报:企业需要在年度所得税申报中申报无形资产的相关信息,包括购买成本、折旧摊销等。
总之,企业在处理无形资产的税务问题时,需要遵守相关税法法规,合理利用税收优惠政策,确保纳税合规。
1. 税前扣除:企业在购买无形资产时,可以在所得税前将购买成本计入费用,从而减少应纳税所得额。
2. 折旧摊销:无形资产的折旧摊销也可以作为企业的费用,在所得税前扣除。不同类型的无形资产的折旧摊销期限和方法不同,需要根据具体情况进行处理。
3. 税务登记:企业需要在税务机关进行无形资产的登记和备案,以便在纳税时能够享受相应的税收优惠政策。
4. 税务申报:企业需要在年度所得税申报中申报无形资产的相关信息,包括购买成本、折旧摊销等。
总之,企业在处理无形资产的税务问题时,需要遵守相关税法法规,合理利用税收优惠政策,确保纳税合规。
税务师职业资格考试视频无形资产的税务处理应该怎么做?税法Ⅱ视频