计算分析题
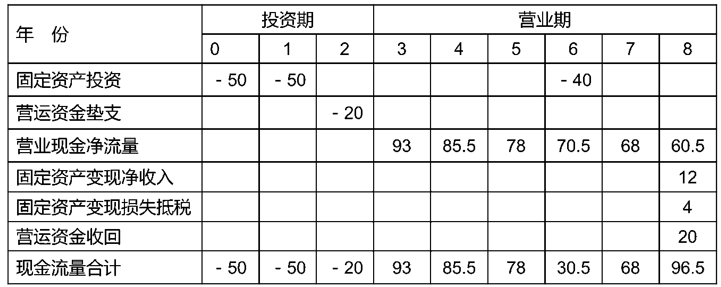
M公司的某投资项目需经过2年建成,投资期内每年初需要发生固定资产投资50万元,建成投产时,需要垫支营运资金20万元。该项目的营业期为6年,预期每年可以为M公司增加营业收入200万元,付现营业成本第一年增加80万元,以后需逐年增加维护费10万元。依据税法规定,固定资产采用平均年限法计提折旧,折旧年限为8年,税法规定的净残值为4万元。营业期第4年末预计将进行一次固定资产改良,估计改良支出为40万元,按税法规定分两年平均摊销。项目期满时,垫支的营运资金全额收回,固定资产变现净收入预计为12万元。M公司适用的所得税税率为25%。根据上述资料,可编制“投资项目现金流量表”。 营业现金净流量计算表 单位:万元 投资项目现金流量计算表 单位:万元
解析
营业期1~4年每年非付现成本=固定资产年折旧额=(50+50-4)/8=12(万元)。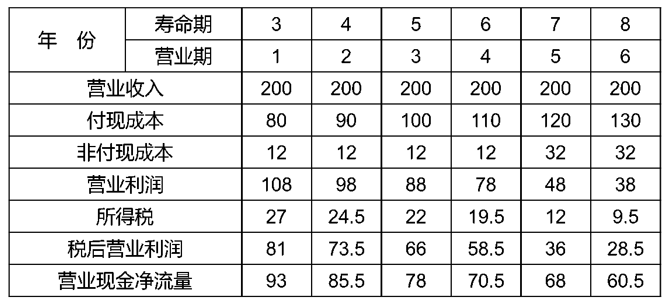
营业期5~6年每年非付现成本=固定资产年折旧额+改良支出年摊销额 =12+40/2=32(万元)。
营业现金净流量计算表 单位:万元
投资项目现金流量计算表 单位:万元
【计算说明】
第8年末固定资产账面价值=100-12×6=28(万元)。
第8年末固定资产变现损失抵税=(28-12)×25%=4(万元)。
知识点: 投资项目的现金流量构成|收录时间: 2020-06-05 21:38:46