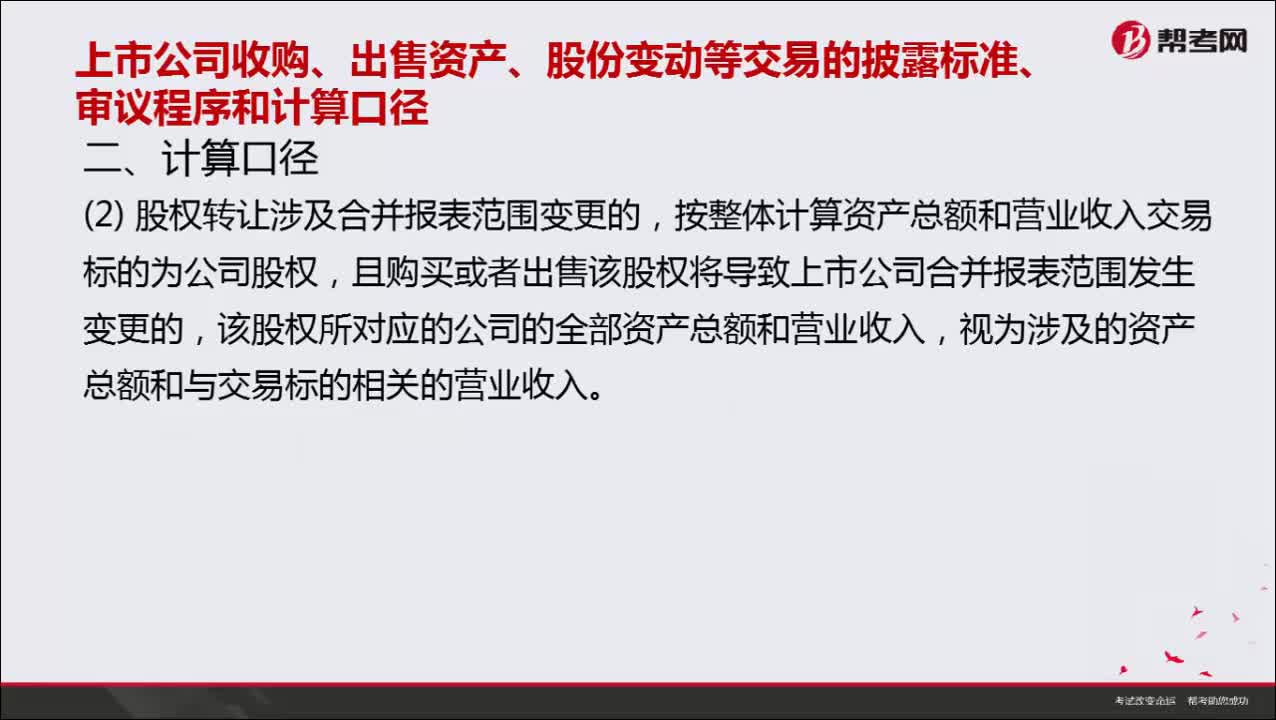
上市公司收购、出售资产等交易有哪些计算口径?
315 播放时长:136
加载播放器...
上市公司收购、出售资产等交易有哪些计算口径?
上市公司收购、出售资产等交易的计算口径主要包括以下几种:
1. 净资产法:根据被收购或出售资产的净资产价值进行计算。该方法适用于资产清晰、价值明确的企业。
2. 收益法:根据被收购或出售资产的未来现金流量来计算其价值。该方法适用于未来现金流量稳定、可预测的企业。
3. 市场法:根据市场上类似资产的价格进行计算。该方法适用于市场上有充足可比数据的企业。
4. 替代成本法:根据替代该资产所需的成本来计算其价值。该方法适用于该资产的替代品成本较高、市场需求较大的企业。
5. 折旧法:根据资产的折旧情况来计算其价值。该方法适用于资产的使用寿命和折旧情况明确的企业。
以上计算口径可以根据实际情况灵活运用,综合考虑多种因素来确定资产的价值。
1. 净资产法:根据被收购或出售资产的净资产价值进行计算。该方法适用于资产清晰、价值明确的企业。
2. 收益法:根据被收购或出售资产的未来现金流量来计算其价值。该方法适用于未来现金流量稳定、可预测的企业。
3. 市场法:根据市场上类似资产的价格进行计算。该方法适用于市场上有充足可比数据的企业。
4. 替代成本法:根据替代该资产所需的成本来计算其价值。该方法适用于该资产的替代品成本较高、市场需求较大的企业。
5. 折旧法:根据资产的折旧情况来计算其价值。该方法适用于资产的使用寿命和折旧情况明确的企业。
以上计算口径可以根据实际情况灵活运用,综合考虑多种因素来确定资产的价值。
保荐代表人考试视频上市公司收购、出售资产等交易有哪些计算口径?投资银行业务视频