综合题(主观)
采用插值法计算新产业项目的内含收益率,判断该新项目是否具有财务可行性,并说明理由。
题干
甲公司是一家传统制造业股份有限公司,企业所得税税率为25%。
(1)2023年度甲公司营业收入为21000万元,净利润为260万元。
(2)2023年年末甲公司的个别资本成本率如下:长期借款资本成本率为3.6%,应付债券资本成本率为6.4%,股东权益资本成本率为9%。
(3)甲公司计划在2024年初投资一个新产业项目,预计该项目资金来源中负债权益比为2/3。其中债务资金来源为长期借款,年利率为6%,无筹资费用。鉴于该项目风险与甲公司当前资产的平均风险显著不同,甲公司选取该产业领域的D公司作为可比公司,运用可比公司法估计新产业项目的资本成本率。D公司的负债权益比为3/1,企业所得税税率为25%。根据市场交易数据估计的β值为1.95,当前无风险收益率为4%,市场组合的平均收益率为为10%。
(4)甲公司对其投资的新产业项目采用内含收益率法判断其财务可行性,经测算,折现率为8%时,净现值为500万元;折现率为10%时,净现值为-300万元。
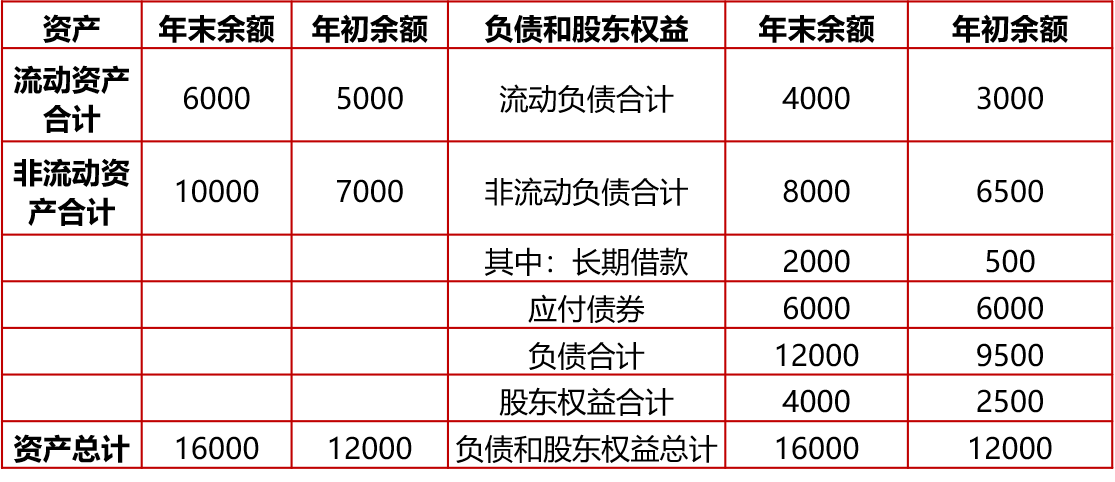
(5)2023年年末甲公司的资产负债表(简表)如下所示(单位:万元)
解析
设内含收益率为IRR,则:
(IRR-8%)/(10%-8%)=(0-500)/(-300-500)
解得:IRR=9.25%
项目可行。因为新项目的内含收益率大于新项目的资本成本,所以项目可行。
收录时间: 2026-08-25 10:30:45