综合题(主观)
以2023年年末的账面价值为权重,计算甲公司的平均资本成本率(仅考虑长期资本),判断可否将此作为新产业项目所要求达到的最低投资收益率,并说明理由。
题干
甲公司是一家传统制造业股份有限公司,企业所得税税率为25%。
(1)2023年度甲公司营业收入为21000万元,净利润为260万元。
(2)2023年年末甲公司的个别资本成本率如下:长期借款资本成本率为3.6%,应付债券资本成本率为6.4%,股东权益资本成本率为9%。
(3)甲公司计划在2024年初投资一个新产业项目,预计该项目资金来源中负债权益比为2/3。其中债务资金来源为长期借款,年利率为6%,无筹资费用。鉴于该项目风险与甲公司当前资产的平均风险显著不同,甲公司选取该产业领域的D公司作为可比公司,运用可比公司法估计新产业项目的资本成本率。D公司的负债权益比为3/1,企业所得税税率为25%。根据市场交易数据估计的β值为1.95,当前无风险收益率为4%,市场组合的平均收益率为为10%。
(4)甲公司对其投资的新产业项目采用内含收益率法判断其财务可行性,经测算,折现率为8%时,净现值为500万元;折现率为10%时,净现值为-300万元。
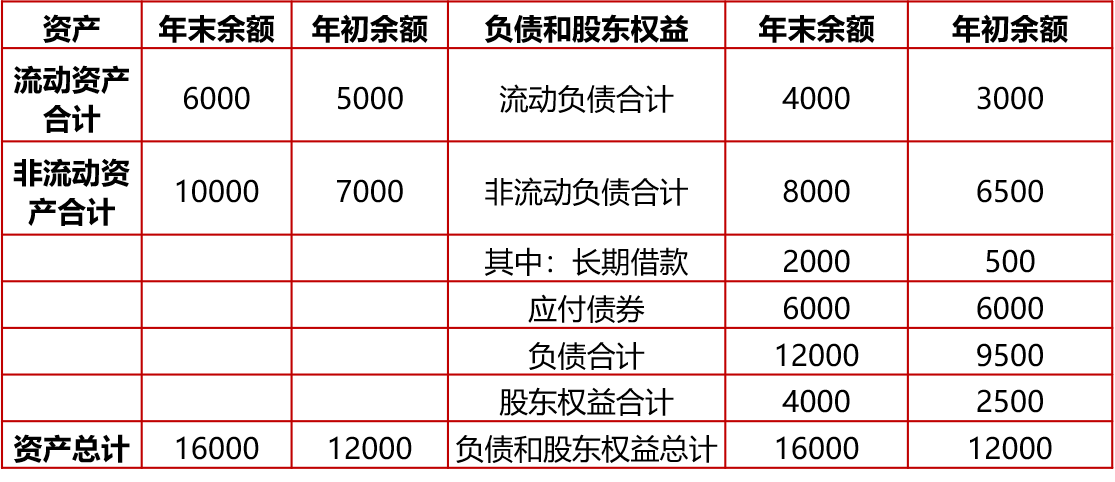
(5)2023年年末甲公司的资产负债表(简表)如下所示(单位:万元)
解析
甲公司的平均资本成本率=3.6%×2000/(8000+4000)+6.4%×6000/(8000+4000)+9%×4000/(8000+4000)=6.8%
不可以将此作为新产业项目所要求达到的最低投资收益率。原因是新产业项目风险与甲公司当前资产的平均风险显著不同,且采用了不同的资本结构,故应运用可比公司法估计新产业项目的资本成本率。
收录时间: 2026-08-25 10:30:45
相关题目
- 综合题(主观)采用插值法计算新产业项目的内含收益率,判断该新项目是否具有财务可行性,并说明理由。
- 综合题(主观)根据资料(3)计算如下指标:①可比公司不含负债的β值;②新产业项目含有负债的β值;③新产业项目的股东权益资本成本率(基于资本资产定价模型);④新产业项目的综合资本成本率。
- 综合题(主观)计算甲公司2023年的如下指标:①年末流动比率;②年末权益乘数;③净资产收益率;④总资产周转率。
- 综合题(主观)根据资料三,计算收缩信用政策对税前利润的影响额(税前利润增加用正数,减少用负数)判断是否应收缩信用政策。
- 综合题(主观)根据资料一、二,依据公司资产与资金来源期限结构的匹配情况,判断流动资产融资策略属于哪种类型。
- 综合题(主观)根据资料一、二,计算:①存货周转期;②应收账款周转期;③应付账款周转期;④现金周转期(以上计算结果均用天数表示,且结果取整数)。
- 综合题(主观)根据资料一,计算:①营业毛利率;②资产周转率;③权益净利率。
- 综合题(主观)根据资料一,计算2023年年末营运资金数额。
- 计算分析题基于(3)的结论,做出方案决策。
- 计算分析题应选择什么方法进行决策。