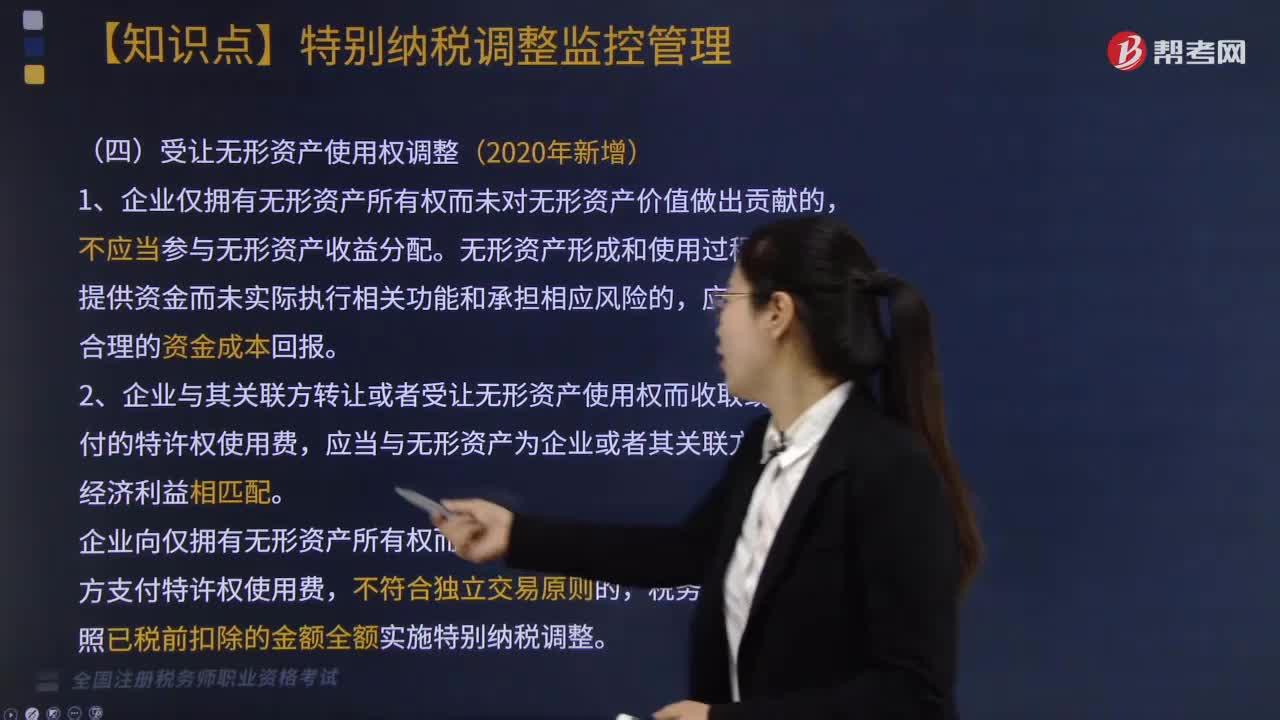
受让无形资产使用权如何实施特别纳税调整?
324 播放时长:94
加载播放器...
受让无形资产使用权如何实施特别纳税调整?
受让无形资产使用权的特别纳税调整是指,当无形资产使用权的受让方在一定期限内享受到的收益超过了其支付的使用费用时,需要进行特别的纳税调整。
具体实施方式如下:
1. 确定无形资产使用权的期限和使用费用。
2. 在使用期限内,每年计算无形资产使用权的实际收益和支付的使用费用。
3. 如果实际收益超过了支付的使用费用,需要将超出部分作为特别纳税调整的对象。
4. 根据税法规定的特别纳税调整方法,计算应纳税额。
5. 在纳税申报时,将特别纳税调整的应纳税额列入所得税的计算,并按规定缴纳税款。
需要注意的是,受让无形资产使用权的特别纳税调整是一项比较复杂的税收制度,需要依据具体情况进行计算和申报。如果不了解相关的税法规定,建议咨询专业的税务人员或律师。
具体实施方式如下:
1. 确定无形资产使用权的期限和使用费用。
2. 在使用期限内,每年计算无形资产使用权的实际收益和支付的使用费用。
3. 如果实际收益超过了支付的使用费用,需要将超出部分作为特别纳税调整的对象。
4. 根据税法规定的特别纳税调整方法,计算应纳税额。
5. 在纳税申报时,将特别纳税调整的应纳税额列入所得税的计算,并按规定缴纳税款。
需要注意的是,受让无形资产使用权的特别纳税调整是一项比较复杂的税收制度,需要依据具体情况进行计算和申报。如果不了解相关的税法规定,建议咨询专业的税务人员或律师。
税务师职业资格考试视频受让无形资产使用权如何实施特别纳税调整?税法Ⅱ视频