2020年注册会计师考试《财务成本管理》每日一练
2020年注册会计师考试《财务成本管理》考试共32题,分为单选题和多选题和综合题(主观)和计算分析题。小编每天为您准备了5道每日一练题目(附答案解析),一步一步陪你备考,每一次练习的成功,都会淋漓尽致的反映在分数上。一起加油前行。
1、假设中间产品存在非完全竞争的外部市场,公司内部各部门享有的与中间产品有关的信息资源基本相同,那么业绩评价应采用的内部转移价格是( )。【单选题】
A.市场价格
B.变动成本加固定费转移价格
C.以市场为基础的协商价格
D.全部成本转移价格
正确答案:C
答案解析:以市场为基础的协商价格适用于非完全竞争的外部市场,且条件之一是:谈判者之间共同分享所有的信息资源。
2、某人退休时有现金10万元,拟选择一项回报比较稳定的投资,希望每个季度能收入2000元补贴生活。那么,该项投资的有效年利率应为( )。【单选题】
A.7.86%
B.8.24%
C.8.68%
D.9.60%
正确答案:B
答案解析:本题考点是有效年利率的计算。
每个季度的利率=0.2×1/10=2%
名义利率=2%×4=8%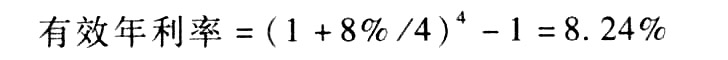
3、对财务报表的可靠性作出判断时,下列属于常见的危险信号的有()。【多选题】
A.财务报告的形式不规范
B.异常关联方交易
C.大额资本利得
D.异常的审计报告
正确答案:A、B、C、D
答案解析:
4、下列关于作业成本法与传统的成本计算方法(以产量为基础的完全成本计算方法)比较的说法中,正确的有()。【多选题】
A.传统的成本计算方法对全部生产成本进行分配,作业成本法只对变动成本进行分配
B.传统的成本计算方法按部门归集间接费用,作业成本法按作业归集间接费用
C.作业成本法的直接成本计算范围要比传统的成本计算方法的计算范围小
D.与传统的成本计算方法相比,作业成本法不便于实施责任会计和业绩评价
正确答案:B、D
答案解析:选项A错误:作业成本法和完全成本法都是对全部生产成本进行分配,不区分固定成本和变动成本,这与变动成本法不同。从长远看,所有成本都是变动成本,都应当分配给产品;
5、甲公司每月正常生产量为500件,每件产品标准变动制造费用为12元,每件产品标准耗用工时为4小时,本月实际生产了420件,本期实际耗用直接人工5小时/件,每件产品实际成本为16元,则该产品变动制造费用的耗费差异为()元。【单选题】
A.8400
B.400
C.420
D.6000
正确答案:C
答案解析: