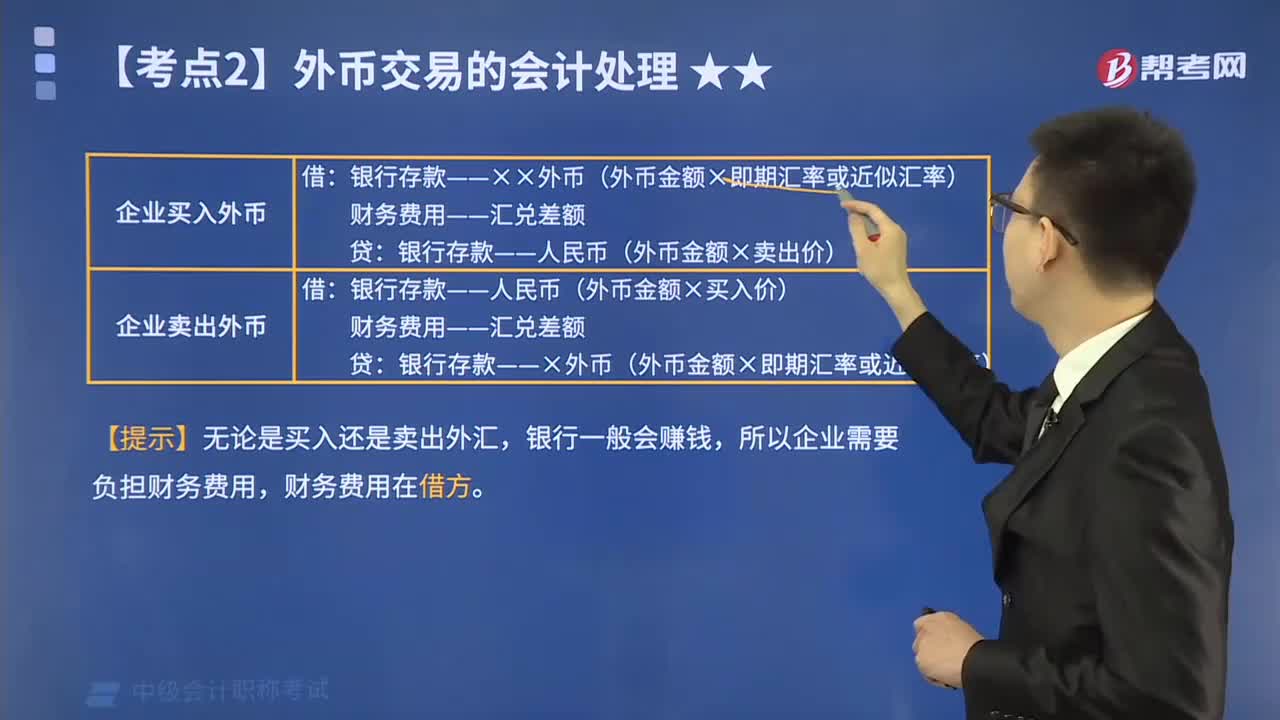
外币兑换业务会计如何处理?
397 播放时长:376
加载播放器...
外币兑换业务会计如何处理?
外币兑换业务会计处理的主要步骤如下:
1. 记录原始交易:记录外币兑换的原始交易,包括兑换的外币种类、兑换汇率、兑换金额等信息。
2. 确定汇率差异:根据兑换汇率计算出实际兑换金额,与原始交易金额进行比较,计算出汇率差异。
3. 记录汇率差异:将汇率差异计入汇率差异损益账户中,以反映外币兑换业务的实际成本。
4. 记录账面价值:将外币兑换后的账面价值记录在相应的账户中,以反映外币资产或负债的实际价值。
5. 计算汇兑损益:根据汇率变动情况,计算出外币资产或负债的汇兑损益,将其计入汇兑损益账户中。
6. 结转汇兑损益:在每个会计期末,将汇兑损益账户中的余额结转至利润表中,以反映外币兑换业务对公司利润的影响。
1. 记录原始交易:记录外币兑换的原始交易,包括兑换的外币种类、兑换汇率、兑换金额等信息。
2. 确定汇率差异:根据兑换汇率计算出实际兑换金额,与原始交易金额进行比较,计算出汇率差异。
3. 记录汇率差异:将汇率差异计入汇率差异损益账户中,以反映外币兑换业务的实际成本。
4. 记录账面价值:将外币兑换后的账面价值记录在相应的账户中,以反映外币资产或负债的实际价值。
5. 计算汇兑损益:根据汇率变动情况,计算出外币资产或负债的汇兑损益,将其计入汇兑损益账户中。
6. 结转汇兑损益:在每个会计期末,将汇兑损益账户中的余额结转至利润表中,以反映外币兑换业务对公司利润的影响。
中级会计职称考试视频外币兑换业务会计如何处理?中级会计实务视频