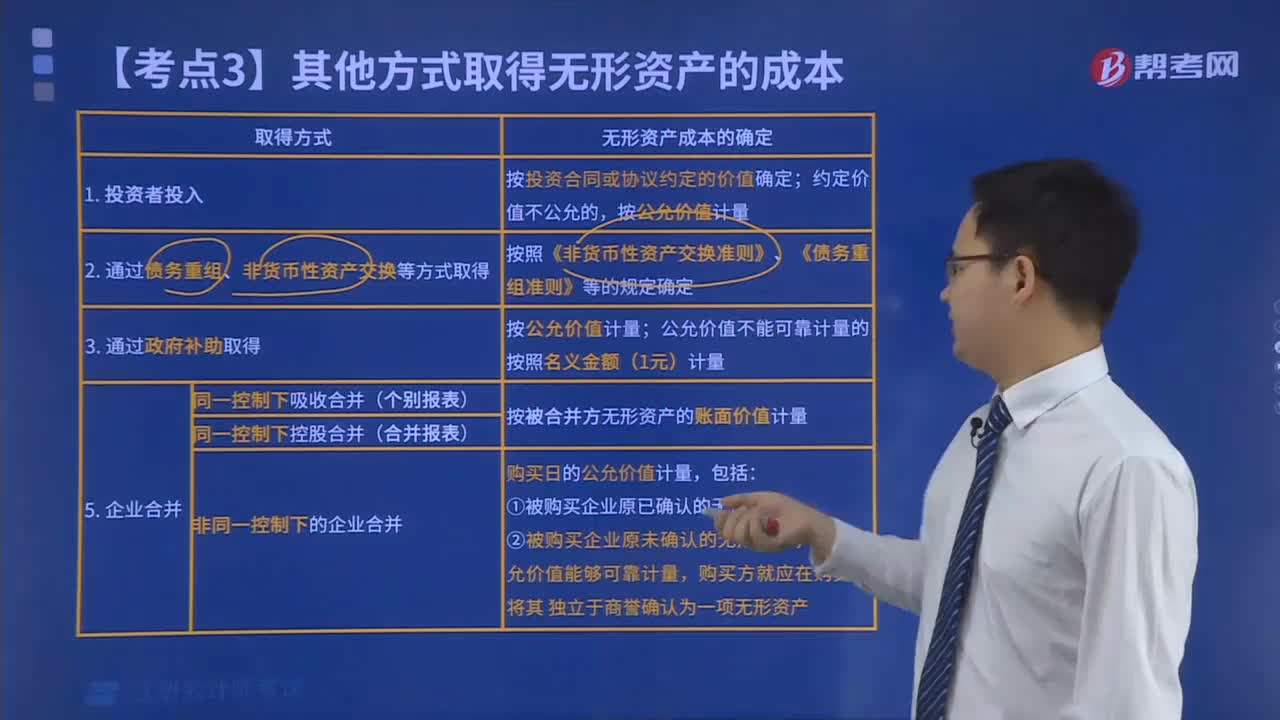
其他方式取得的无形资产的成本如何确定?
300 播放时长:393
加载播放器...
其他方式取得的无形资产的成本如何确定?
其他方式取得的无形资产的成本可以通过以下方式确定:
1. 购买成本:如果无形资产是通过购买获得的,其成本即为购买价格。
2. 自主开发成本:如果无形资产是通过自主开发获得的,其成本应包括直接成本和间接成本,如研发人员工资、材料费用、设备折旧等。
3. 继承或赠与成本:如果无形资产是通过继承或赠与获得的,其成本应为继承或赠与时的公允价值。
4. 出售或交换成本:如果无形资产是通过出售或交换获得的,其成本应为所出售或交换的财产的公允价值。
5. 许可或特许权成本:如果无形资产是通过许可或特许权获得的,其成本应为许可或特许权费用。
1. 购买成本:如果无形资产是通过购买获得的,其成本即为购买价格。
2. 自主开发成本:如果无形资产是通过自主开发获得的,其成本应包括直接成本和间接成本,如研发人员工资、材料费用、设备折旧等。
3. 继承或赠与成本:如果无形资产是通过继承或赠与获得的,其成本应为继承或赠与时的公允价值。
4. 出售或交换成本:如果无形资产是通过出售或交换获得的,其成本应为所出售或交换的财产的公允价值。
5. 许可或特许权成本:如果无形资产是通过许可或特许权获得的,其成本应为许可或特许权费用。
注册会计师考试视频其他方式取得的无形资产的成本如何确定?会计视频