资产负债表日后事项、前期差错更正及政策变更的会计处理有什么区别?
351 播放时长:220
加载播放器...
资产负债表日后事项、前期差错更正及政策变更的会计处理有什么区别?
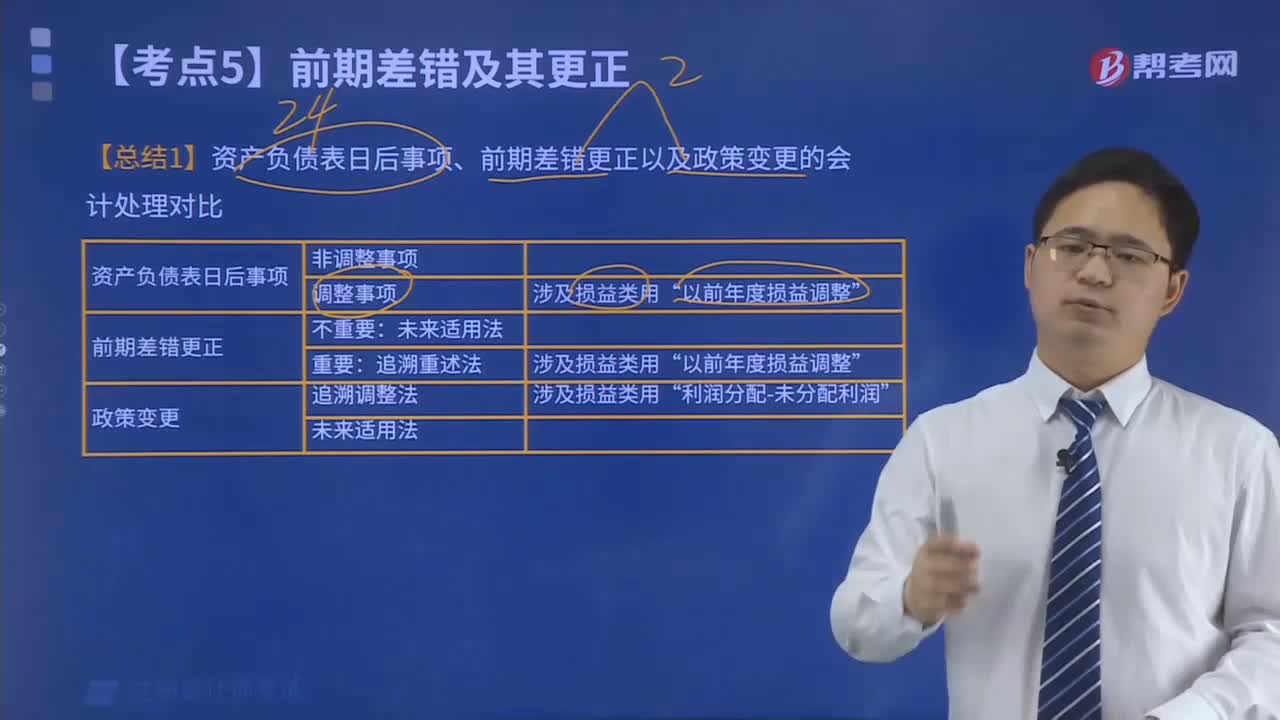
资产负债表日后事项、前期差错更正及政策变更的会计处理有以下区别:
1. 日后事项:指在资产负债表日期之后发生的事项,如诉讼、赔偿等。对于日后事项,应当根据实际情况进行评估和计提,反映在资产负债表和利润表中。
2. 前期差错更正:指在编制资产负债表时,发现前期会计处理错误,需要进行更正的情况。对于前期差错更正,应当根据会计原则进行更正,并在资产负债表中进行调整,同时在利润表中反映差错更正的影响。
3. 政策变更:指会计政策的变化,如会计政策的选择、会计估计的变化等。对于政策变更,应当按照新的会计政策进行处理,并在资产负债表和利润表中反映政策变更的影响。同时,应当在财务报告中说明政策变更的原因和影响。
1. 日后事项:指在资产负债表日期之后发生的事项,如诉讼、赔偿等。对于日后事项,应当根据实际情况进行评估和计提,反映在资产负债表和利润表中。
2. 前期差错更正:指在编制资产负债表时,发现前期会计处理错误,需要进行更正的情况。对于前期差错更正,应当根据会计原则进行更正,并在资产负债表中进行调整,同时在利润表中反映差错更正的影响。
3. 政策变更:指会计政策的变化,如会计政策的选择、会计估计的变化等。对于政策变更,应当按照新的会计政策进行处理,并在资产负债表和利润表中反映政策变更的影响。同时,应当在财务报告中说明政策变更的原因和影响。
注册会计师考试视频资产负债表日后事项、前期差错更正及政策变更的会计处理有什么区别?会计视频