混用存货进项税额如何抵扣?
268 播放时长:153
加载播放器...
混用存货进项税额如何抵扣?
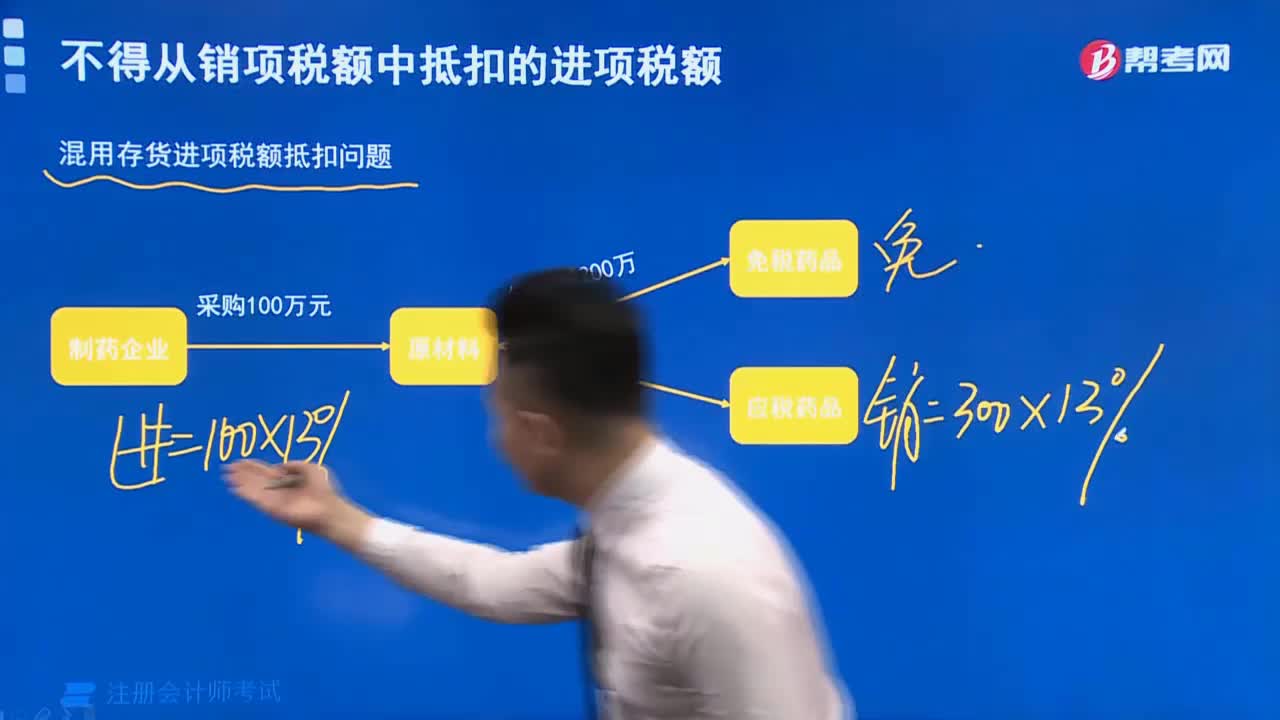
混用存货进项税额指企业购进的物资一部分用于生产销售,一部分用于自用或者赠送。按照《中华人民共和国增值税法》规定,企业购进的物资用于生产销售的部分可以抵扣进项税额,用于自用或者赠送的部分不可以抵扣进项税额。
具体抵扣方法如下:
1. 对于购进的物资,企业应当将其按照用途分类,分别计算可抵扣进项税额和不可抵扣进项税额。
2. 对于用于生产销售的物资,企业可以按照正常的抵扣规则进行抵扣进项税额。
3. 对于用于自用或者赠送的物资,企业不可以抵扣进项税额,但可以在企业所得税税前扣除。
需要注意的是,企业应当保持良好的会计记录,准确记录购进物资的用途及抵扣进项税额,以便税务机关进行核查。
具体抵扣方法如下:
1. 对于购进的物资,企业应当将其按照用途分类,分别计算可抵扣进项税额和不可抵扣进项税额。
2. 对于用于生产销售的物资,企业可以按照正常的抵扣规则进行抵扣进项税额。
3. 对于用于自用或者赠送的物资,企业不可以抵扣进项税额,但可以在企业所得税税前扣除。
需要注意的是,企业应当保持良好的会计记录,准确记录购进物资的用途及抵扣进项税额,以便税务机关进行核查。
注册会计师考试视频混用存货进项税额如何抵扣?税法视频