房地产开发企业所得税预缴税款如何处理?
439 播放时长:62
加载播放器...
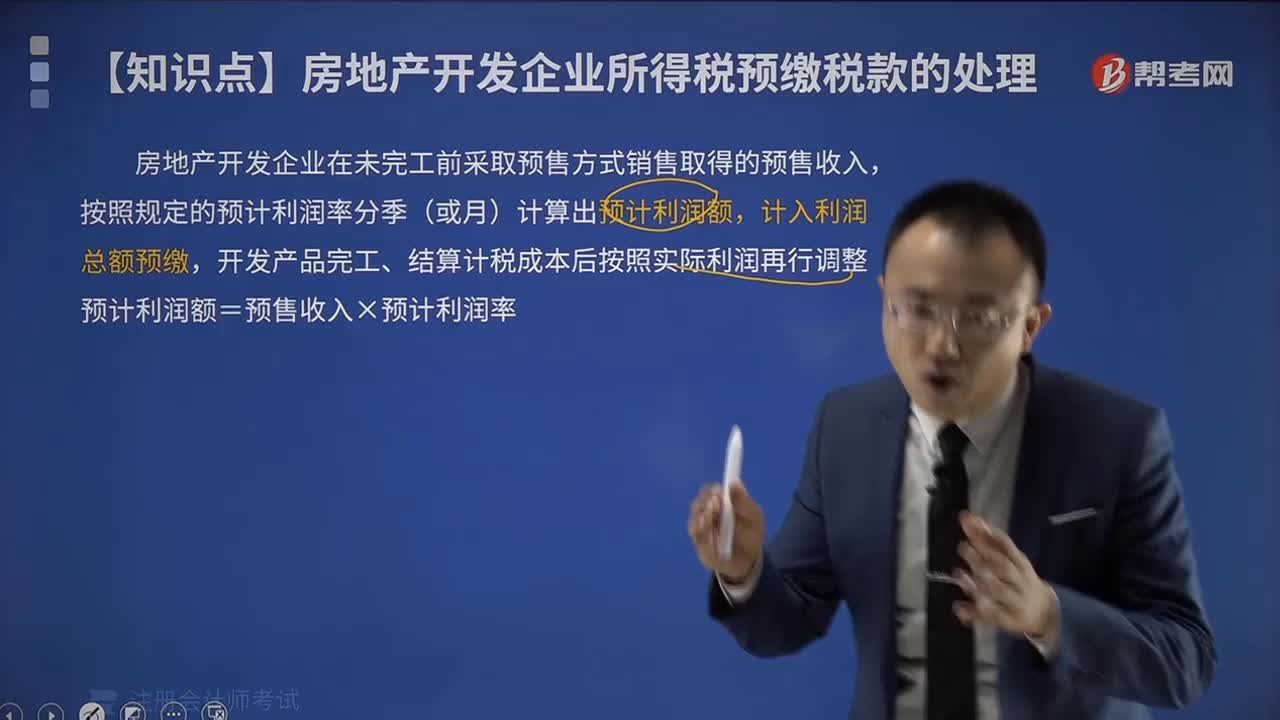
房地产开发企业所得税预缴税款如何处理?
房地产开发企业所得税预缴税款的处理方法如下:
1. 预缴税款应在纳税期限前按规定缴纳,否则将被视为逾期缴纳,需要缴纳滞纳金。
2. 预缴税款应按照企业所得税税率计算,预缴税款的计算公式为:预缴税款=应纳税所得额×预缴税率。
3. 预缴税款可以在企业所得税年度纳税申报时抵扣。如果预缴税款大于企业所得税应纳税额,可以退回预缴税款的部分。
4. 如果企业所得税年度纳税申报时未能抵扣全部预缴税款,剩余部分可以在后续纳税申报时抵扣,但不得超过三年。
5. 如果企业所得税年度纳税申报时未能抵扣全部预缴税款,且剩余部分在三年内无法抵扣,则不能退回剩余预缴税款的部分。
1. 预缴税款应在纳税期限前按规定缴纳,否则将被视为逾期缴纳,需要缴纳滞纳金。
2. 预缴税款应按照企业所得税税率计算,预缴税款的计算公式为:预缴税款=应纳税所得额×预缴税率。
3. 预缴税款可以在企业所得税年度纳税申报时抵扣。如果预缴税款大于企业所得税应纳税额,可以退回预缴税款的部分。
4. 如果企业所得税年度纳税申报时未能抵扣全部预缴税款,剩余部分可以在后续纳税申报时抵扣,但不得超过三年。
5. 如果企业所得税年度纳税申报时未能抵扣全部预缴税款,且剩余部分在三年内无法抵扣,则不能退回剩余预缴税款的部分。
注册会计师考试视频房地产开发企业所得税预缴税款如何处理?税法视频