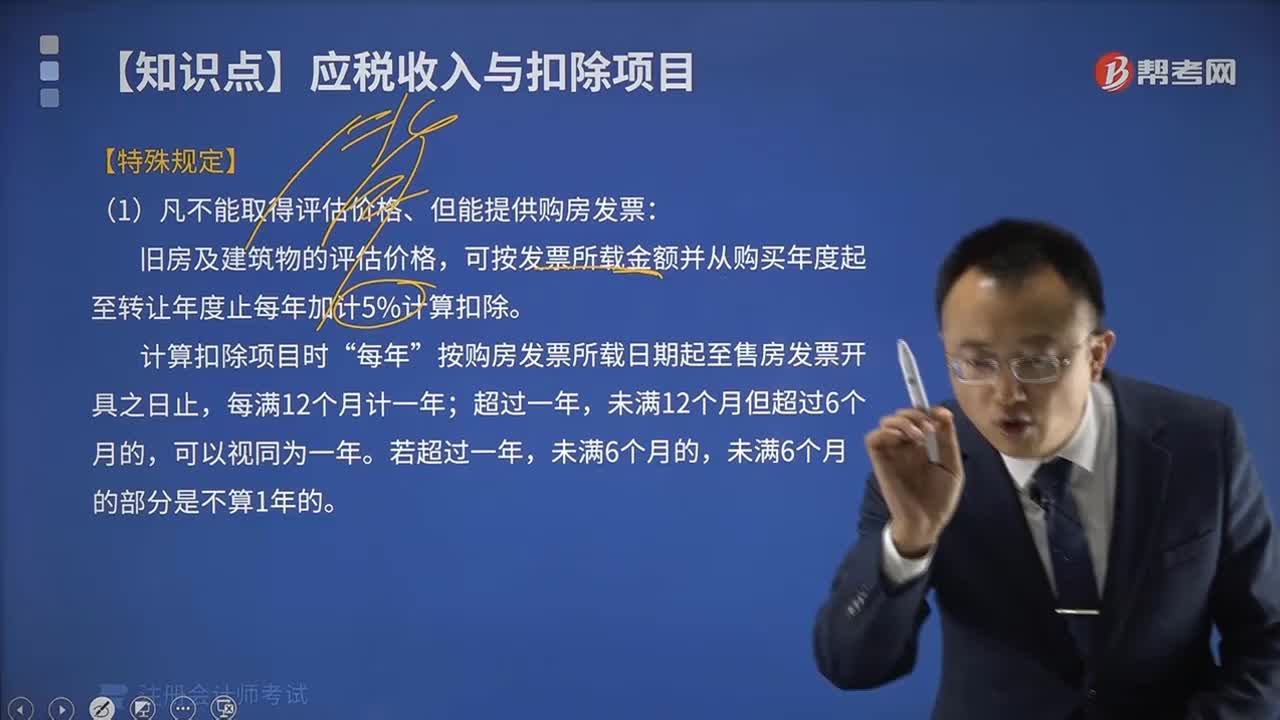
土地增值税有哪些其他特殊规定?
537 播放时长:450
加载播放器...
土地增值税有哪些其他特殊规定?
除了一般的土地增值税规定外,还有以下特殊规定:
1. 对于土地所有权转移的,应当按照土地使用权出让金的实际支付额和土地增值税应纳税额的较高者计算土地增值税。
2. 对于土地使用权转移的,应当按照土地使用权出让金的实际支付额和土地增值税应纳税额的较高者计算土地增值税。
3. 对于房地产开发企业在房地产开发过程中,将已开发的土地出售给其他企业或个人的,应当按照已开发土地的市场价格计算土地增值税。
4. 对于未经批准或者未经备案的土地使用权转移行为,应当按照土地最初取得时的价格计算土地增值税。
5. 对于土地使用权转移的,应当在土地使用权转移登记备案后30日内向税务机关申报纳税。
6. 对于土地使用权转移的,应当在土地使用权转移登记备案后10日内向税务机关缴纳土地增值税。
7. 对于土地使用权转移的,应当在土地使用权转移登记备案后30日内向税务机关申报土地增值税纳税申报表。
1. 对于土地所有权转移的,应当按照土地使用权出让金的实际支付额和土地增值税应纳税额的较高者计算土地增值税。
2. 对于土地使用权转移的,应当按照土地使用权出让金的实际支付额和土地增值税应纳税额的较高者计算土地增值税。
3. 对于房地产开发企业在房地产开发过程中,将已开发的土地出售给其他企业或个人的,应当按照已开发土地的市场价格计算土地增值税。
4. 对于未经批准或者未经备案的土地使用权转移行为,应当按照土地最初取得时的价格计算土地增值税。
5. 对于土地使用权转移的,应当在土地使用权转移登记备案后30日内向税务机关申报纳税。
6. 对于土地使用权转移的,应当在土地使用权转移登记备案后10日内向税务机关缴纳土地增值税。
7. 对于土地使用权转移的,应当在土地使用权转移登记备案后30日内向税务机关申报土地增值税纳税申报表。
注册会计师考试视频土地增值税有哪些其他特殊规定?税法视频