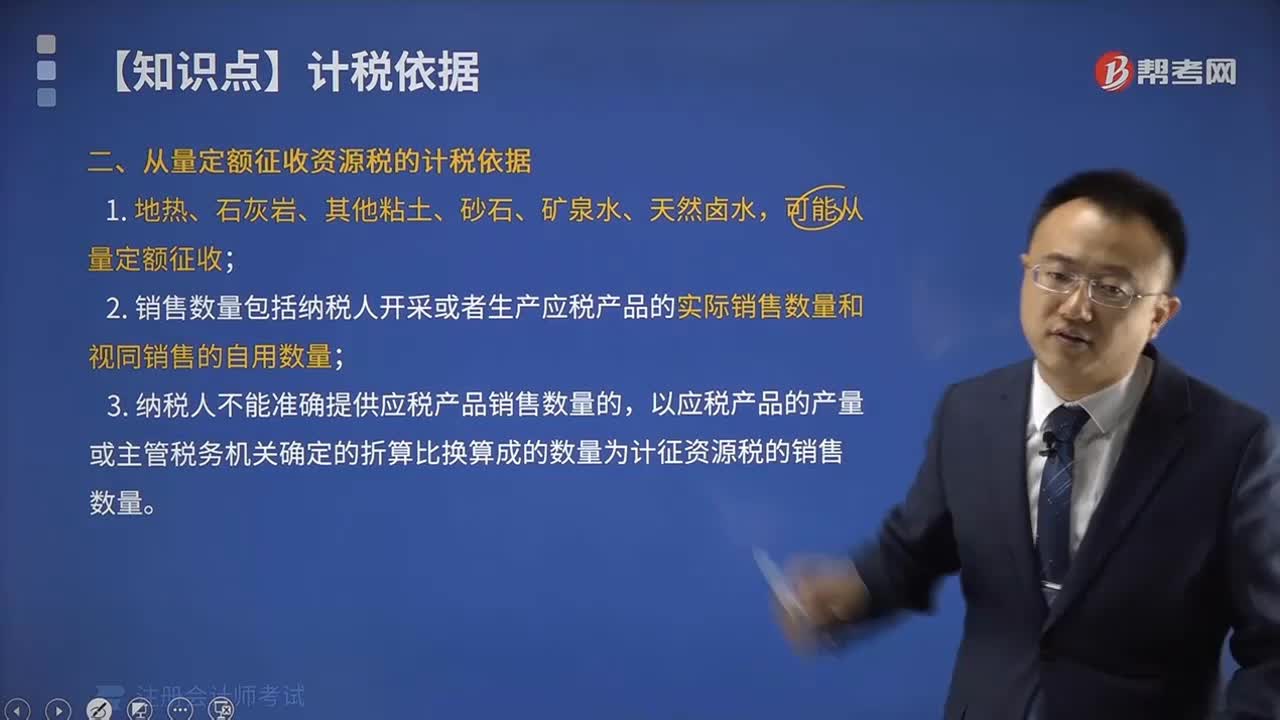
从量定额征收资源税的计税依据包括哪些?
436 播放时长:49
加载播放器...
从量定额征收资源税的计税依据包括哪些?
量定额征收资源税的计税依据包括以下几个方面:
1.资源产量:资源产量是指单位时间内采出的资源量,是计算资源税的基础。
2.资源品位:资源品位是指单位体积或单位重量中所含有的有用成分的质量或含量,资源品位越高,资源价值越大,资源税也相应越高。
3.资源价格:资源价格是指单位资源量的市场价格,也是计算资源税的重要依据。
4.税率:税率是指资源税的征收标准,不同的资源种类和地区,税率也不同。
以上几个方面共同构成了量定额征收资源税的计税依据。在实际征收中,还需要根据不同地区、不同资源的特点制定相应的征收标准和计算方法。
1.资源产量:资源产量是指单位时间内采出的资源量,是计算资源税的基础。
2.资源品位:资源品位是指单位体积或单位重量中所含有的有用成分的质量或含量,资源品位越高,资源价值越大,资源税也相应越高。
3.资源价格:资源价格是指单位资源量的市场价格,也是计算资源税的重要依据。
4.税率:税率是指资源税的征收标准,不同的资源种类和地区,税率也不同。
以上几个方面共同构成了量定额征收资源税的计税依据。在实际征收中,还需要根据不同地区、不同资源的特点制定相应的征收标准和计算方法。
注册会计师考试视频从量定额征收资源税的计税依据包括哪些?税法视频