包含境外经营的合并财务报表编制如何进行特别处理?
453 播放时长:265
加载播放器...
包含境外经营的合并财务报表编制如何进行特别处理?
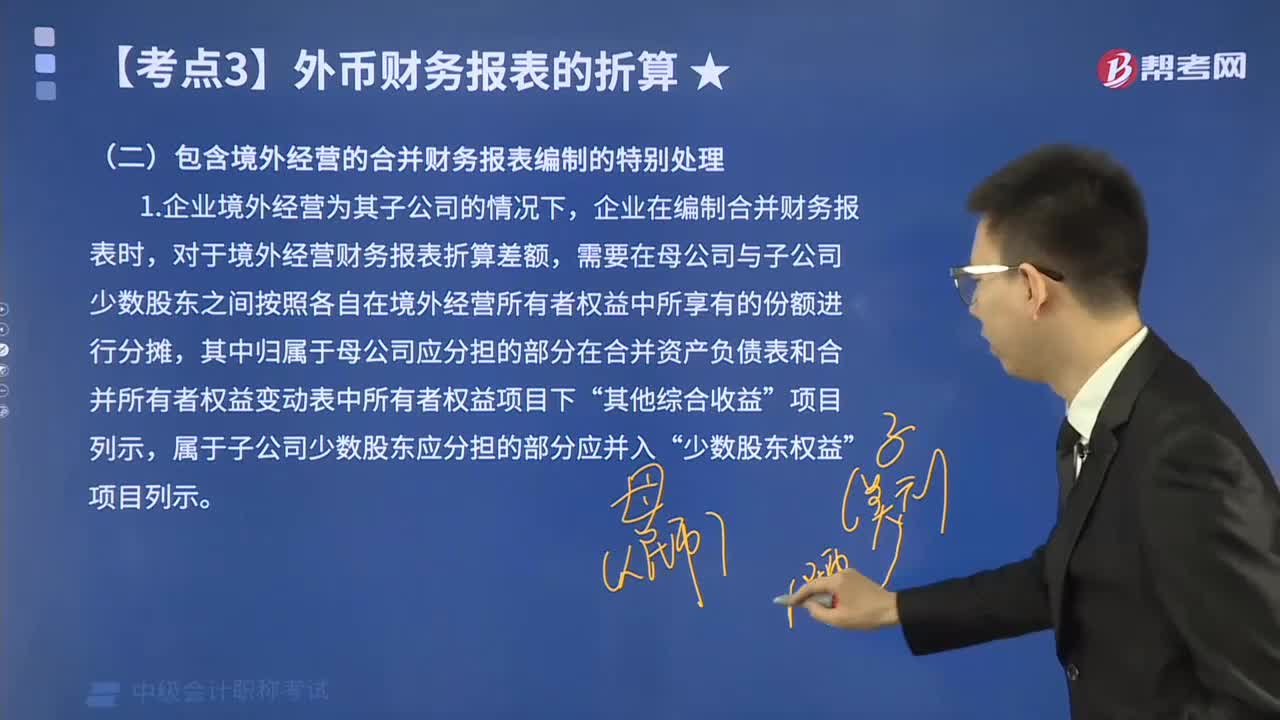
包含境外经营的合并财务报表编制需要进行以下特别处理:
1.货币转换:将境外子公司的财务数据转换成母公司的货币,通常采用平均汇率法或年末汇率法。
2.会计准则的调整:不同国家和地区的会计准则存在差异,需要将境外子公司的财务数据调整为符合母公司所在国家或地区的会计准则。
3.合并范围的确定:需要确定哪些子公司应该被纳入合并财务报表中,以及如何处理少数股东权益。
4.资产负债表的调整:需要将境外子公司的资产负债表调整为符合母公司的资产负债表格式和分类。
5.损益表的调整:需要将境外子公司的损益表调整为符合母公司的损益表格式和分类。
6.税务处理:需要考虑不同国家和地区的税务法规对合并财务报表的影响,以及如何处理跨国税收问题。
7.管理层报告:需要向管理层提供有关境外子公司的详细财务信息,以便管理层做出决策。
1.货币转换:将境外子公司的财务数据转换成母公司的货币,通常采用平均汇率法或年末汇率法。
2.会计准则的调整:不同国家和地区的会计准则存在差异,需要将境外子公司的财务数据调整为符合母公司所在国家或地区的会计准则。
3.合并范围的确定:需要确定哪些子公司应该被纳入合并财务报表中,以及如何处理少数股东权益。
4.资产负债表的调整:需要将境外子公司的资产负债表调整为符合母公司的资产负债表格式和分类。
5.损益表的调整:需要将境外子公司的损益表调整为符合母公司的损益表格式和分类。
6.税务处理:需要考虑不同国家和地区的税务法规对合并财务报表的影响,以及如何处理跨国税收问题。
7.管理层报告:需要向管理层提供有关境外子公司的详细财务信息,以便管理层做出决策。
中级会计职称考试视频包含境外经营的合并财务报表编制如何进行特别处理?中级会计实务视频