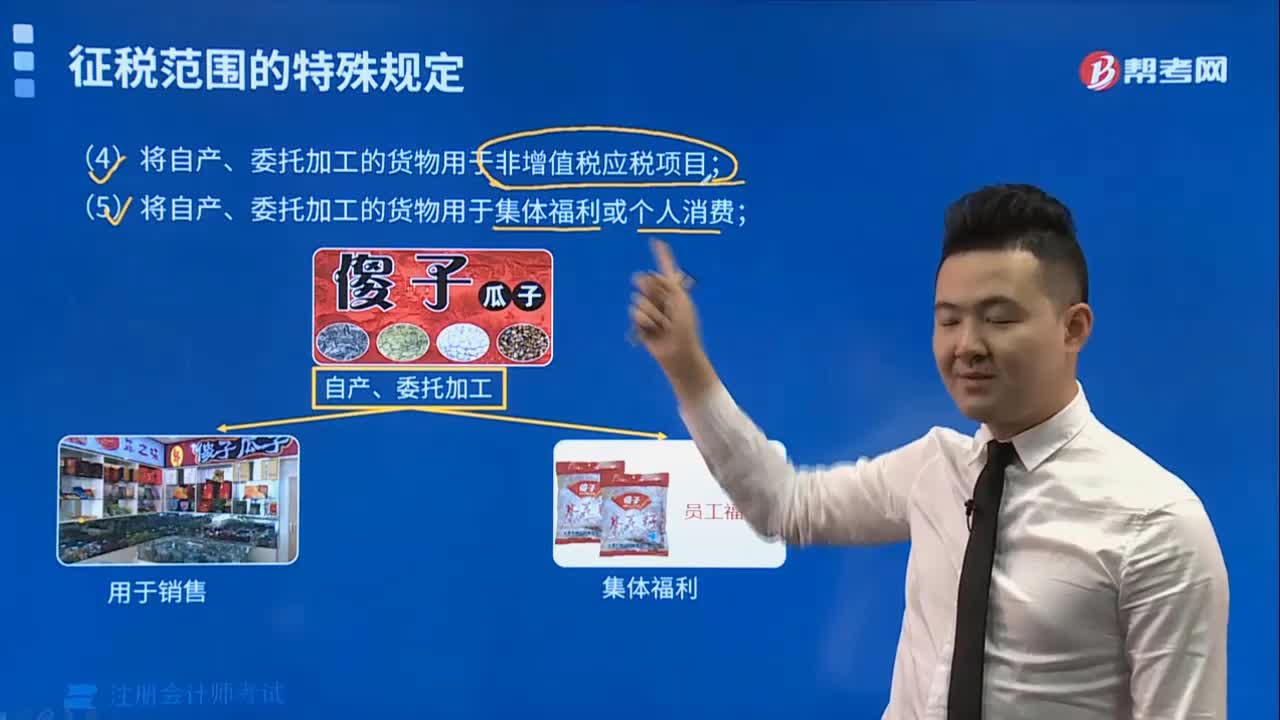
将自产、委托加工的货物用于非增值税应税项目有哪些规定?
364 播放时长:736
加载播放器...
将自产、委托加工的货物用于非增值税应税项目有哪些规定?
根据《中华人民共和国增值税法》和相关规定,将自产、委托加工的货物用于非增值税应税项目(如生产非税收入、用于非增值税应税项目的自用资产等)的,应当按照以下规定处理:
1. 对于自产的货物,应当按照其生产成本核定增值税纳税额,即生产成本乘以增值税税率。
2. 对于委托加工的货物,应当按照加工费用核定增值税纳税额,即加工费用乘以增值税税率。
3. 对于用于非增值税应税项目的自用资产,应当按照其取得成本核定增值税纳税额,即取得成本乘以增值税税率。
需要注意的是,如果将自产、委托加工的货物用于非增值税应税项目的同时,也用于增值税应税项目,应当按照实际用途分别计算增值税纳税额。
1. 对于自产的货物,应当按照其生产成本核定增值税纳税额,即生产成本乘以增值税税率。
2. 对于委托加工的货物,应当按照加工费用核定增值税纳税额,即加工费用乘以增值税税率。
3. 对于用于非增值税应税项目的自用资产,应当按照其取得成本核定增值税纳税额,即取得成本乘以增值税税率。
需要注意的是,如果将自产、委托加工的货物用于非增值税应税项目的同时,也用于增值税应税项目,应当按照实际用途分别计算增值税纳税额。
注册会计师考试视频将自产、委托加工的货物用于非增值税应税项目有哪些规定?税法视频