审计证据的可靠性影响因素包括哪些?
331 播放时长:143
加载播放器...
审计证据的可靠性影响因素包括哪些?
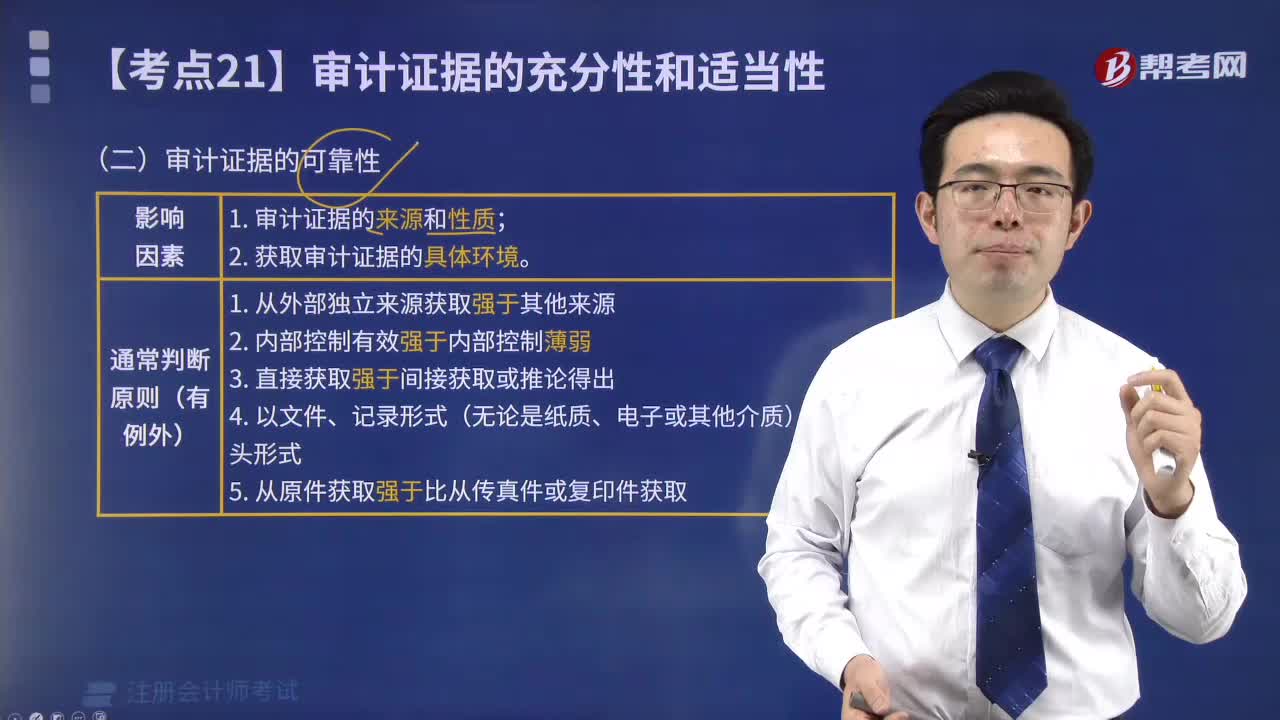
审计证据的可靠性影响因素包括:
1.来源:证据来源的可靠性是影响证据可靠性的重要因素。例如,来自可靠的第三方机构或官方文件的证据通常比来自客户提供的证据更可靠。
2.性质:证据的性质也会影响其可靠性。例如,书面文件比口头陈述更可靠,原始文件比复制件更可靠。
3.时间:证据的时间性也是影响其可靠性的因素。例如,近期的证据比过期的证据更可靠。
4.完整性:证据的完整性也会影响其可靠性。例如,完整的记录比缺失的记录更可靠。
5.内部控制:客户的内部控制对证据可靠性也有影响。如果客户的内部控制较强,证据可靠性可能会更高。
6.独立性:证据的独立性也是影响其可靠性的因素。独立的证据比受到客户影响的证据更可靠。
7.保密性:证据的保密性也会影响其可靠性。如果证据涉及敏感信息,可能需要采取额外的措施来保护其可靠性。
1.来源:证据来源的可靠性是影响证据可靠性的重要因素。例如,来自可靠的第三方机构或官方文件的证据通常比来自客户提供的证据更可靠。
2.性质:证据的性质也会影响其可靠性。例如,书面文件比口头陈述更可靠,原始文件比复制件更可靠。
3.时间:证据的时间性也是影响其可靠性的因素。例如,近期的证据比过期的证据更可靠。
4.完整性:证据的完整性也会影响其可靠性。例如,完整的记录比缺失的记录更可靠。
5.内部控制:客户的内部控制对证据可靠性也有影响。如果客户的内部控制较强,证据可靠性可能会更高。
6.独立性:证据的独立性也是影响其可靠性的因素。独立的证据比受到客户影响的证据更可靠。
7.保密性:证据的保密性也会影响其可靠性。如果证据涉及敏感信息,可能需要采取额外的措施来保护其可靠性。
注册会计师考试视频审计证据的可靠性影响因素包括哪些?审计视频