内部研究开发支出如何进行会计处理?
362 播放时长:584
加载播放器...
内部研究开发支出如何进行会计处理?
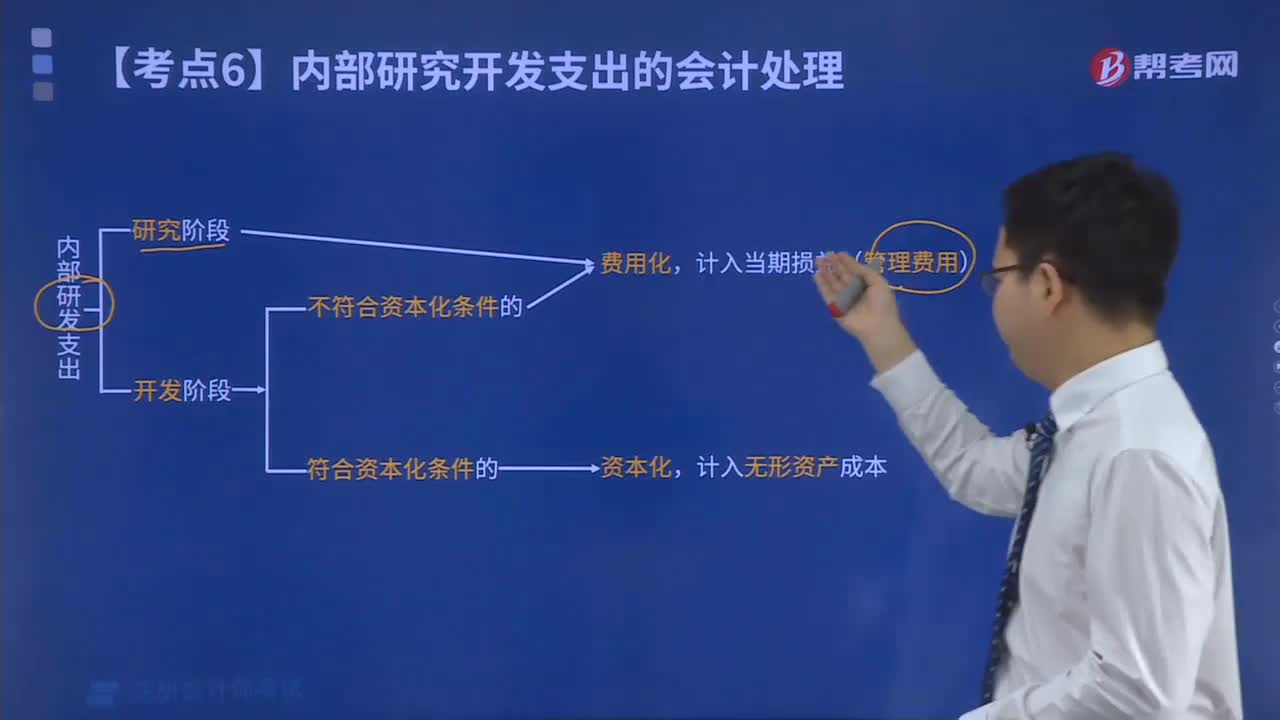
内部研究开发支出应该按照以下方式进行会计处理:
1. 记录成本:将内部研究开发支出记录为成本,即在资产负债表上列出作为资产,而不是在收入表上列出作为收入。
2. 分类:将内部研究开发支出分类为直接费用和间接费用。直接费用是指与研究和开发项目直接相关的费用,例如人工、材料和设备费用。间接费用是指与研究和开发项目间接相关的费用,例如管理费用和设施费用。
3. 分配:将间接费用按比例分配到各个研究和开发项目上,以反映实际的成本。
4. 记录折旧:对于与研究和开发项目相关的资产,例如设备和软件,应按照其使用寿命进行折旧。
5. 记录摊销:对于与研究和开发项目相关的无形资产,例如专利和版权,应按照其使用寿命进行摊销。
6. 记录减值:如果内部研究和开发项目的价值减少,应记录减值损失。
7. 记录收益:如果内部研究和开发项目产生了收益,应将其记录为收入。
总之,内部研究开发支出的会计处理需要遵循会计准则和原则,以确保财务报表准确反映实际成本和价值。
1. 记录成本:将内部研究开发支出记录为成本,即在资产负债表上列出作为资产,而不是在收入表上列出作为收入。
2. 分类:将内部研究开发支出分类为直接费用和间接费用。直接费用是指与研究和开发项目直接相关的费用,例如人工、材料和设备费用。间接费用是指与研究和开发项目间接相关的费用,例如管理费用和设施费用。
3. 分配:将间接费用按比例分配到各个研究和开发项目上,以反映实际的成本。
4. 记录折旧:对于与研究和开发项目相关的资产,例如设备和软件,应按照其使用寿命进行折旧。
5. 记录摊销:对于与研究和开发项目相关的无形资产,例如专利和版权,应按照其使用寿命进行摊销。
6. 记录减值:如果内部研究和开发项目的价值减少,应记录减值损失。
7. 记录收益:如果内部研究和开发项目产生了收益,应将其记录为收入。
总之,内部研究开发支出的会计处理需要遵循会计准则和原则,以确保财务报表准确反映实际成本和价值。
注册会计师考试视频内部研究开发支出如何进行会计处理?会计视频