合并财务报表合并范围如何确定?
414 播放时长:871
加载播放器...
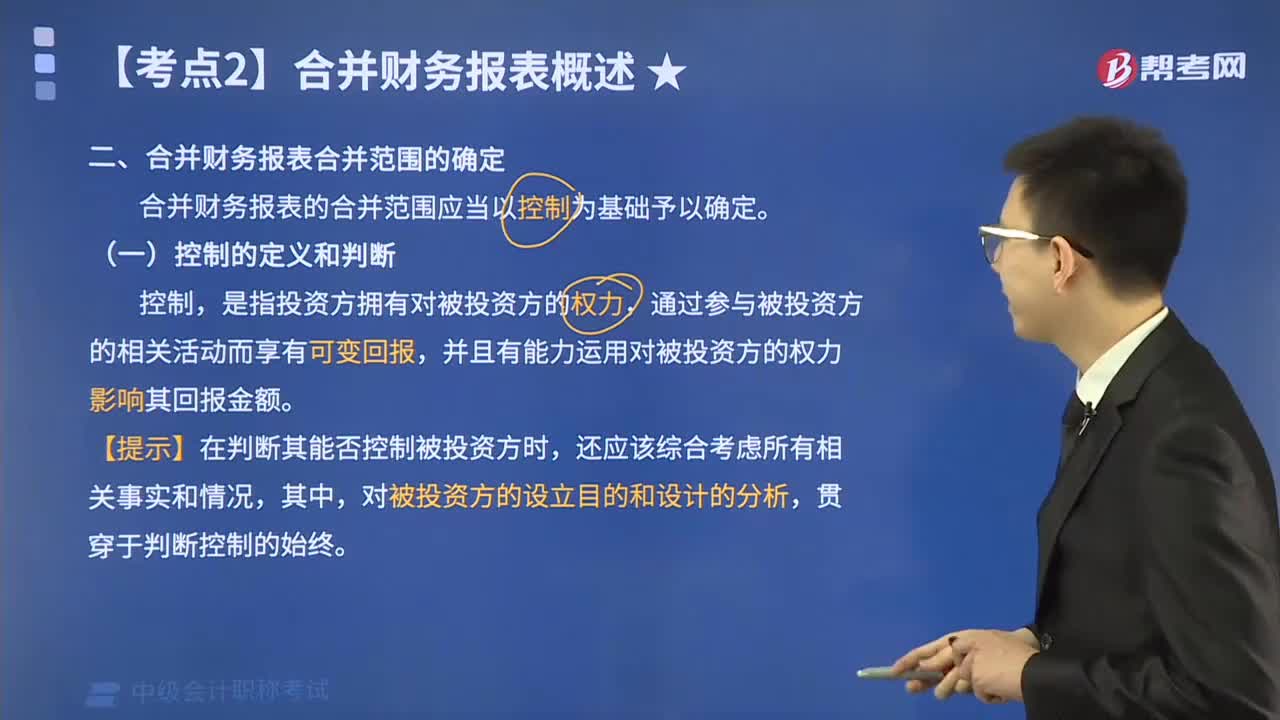
合并财务报表合并范围如何确定?
合并财务报表的合并范围是根据以下几个方面来确定的:
1. 控制关系:合并范围应该包括母公司对子公司的控制关系,即母公司拥有子公司50%以上的表决权或者能够对子公司的经营决策产生重大影响。
2. 公司类型:合并范围应该包括所有子公司,包括有限责任公司、股份有限公司、合伙企业等。
3. 财务报表日期:合并范围应该包括所有在财务报表日期范围内的子公司。
4. 业务关系:合并范围应该包括所有与母公司有业务关系的子公司,即受母公司控制的企业群体。
5. 合并方法:如果采用全面合并法,则应该包括所有子公司;如果采用权益法,则应该包括所有对母公司有重大影响的子公司。
总之,合并范围的确定应该考虑到公司的控制关系、业务关系、财务报表日期等多个因素,以确保合并财务报表的准确性和完整性。
1. 控制关系:合并范围应该包括母公司对子公司的控制关系,即母公司拥有子公司50%以上的表决权或者能够对子公司的经营决策产生重大影响。
2. 公司类型:合并范围应该包括所有子公司,包括有限责任公司、股份有限公司、合伙企业等。
3. 财务报表日期:合并范围应该包括所有在财务报表日期范围内的子公司。
4. 业务关系:合并范围应该包括所有与母公司有业务关系的子公司,即受母公司控制的企业群体。
5. 合并方法:如果采用全面合并法,则应该包括所有子公司;如果采用权益法,则应该包括所有对母公司有重大影响的子公司。
总之,合并范围的确定应该考虑到公司的控制关系、业务关系、财务报表日期等多个因素,以确保合并财务报表的准确性和完整性。
中级会计职称考试视频合并财务报表合并范围如何确定?中级会计实务视频