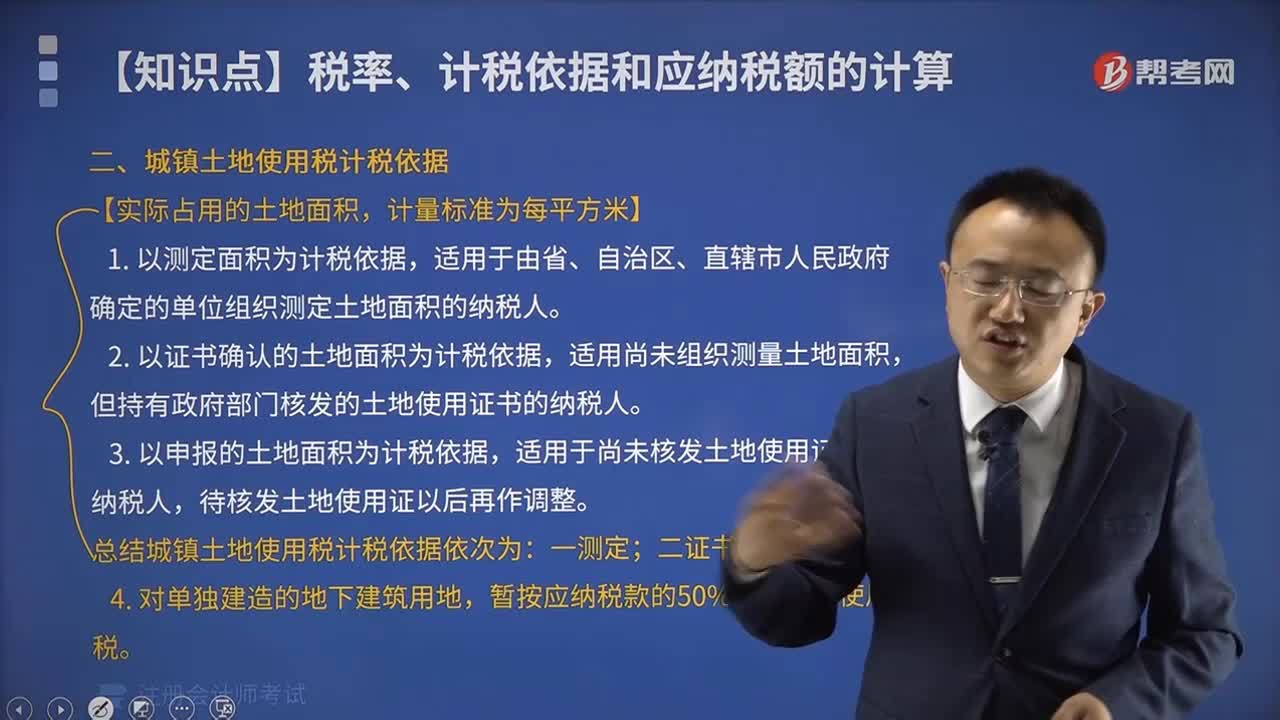
城镇土地使用税有哪些计税依据?
286 播放时长:331
加载播放器...
城镇土地使用税有哪些计税依据?
城镇土地使用税的计税依据主要包括以下几个方面:
1. 土地面积:城镇土地使用税的计税依据之一是土地面积,计税单位为平方米。
2. 土地用途:城镇土地使用税的计税依据之二是土地的用途,不同用途的土地税率不同,一般分为工业用地、商业用地、住宅用地等。
3. 土地等级:城镇土地使用税的计税依据之三是土地等级,土地等级越高,税率越高。
4. 土地位置:城镇土地使用税的计税依据之四是土地位置,不同地区的土地税率也不同。
5. 土地估价:城镇土地使用税的计税依据之五是土地估价,土地估价越高,税率也越高。
总之,城镇土地使用税的计税依据是多方面的,需要根据具体情况进行综合考虑。
1. 土地面积:城镇土地使用税的计税依据之一是土地面积,计税单位为平方米。
2. 土地用途:城镇土地使用税的计税依据之二是土地的用途,不同用途的土地税率不同,一般分为工业用地、商业用地、住宅用地等。
3. 土地等级:城镇土地使用税的计税依据之三是土地等级,土地等级越高,税率越高。
4. 土地位置:城镇土地使用税的计税依据之四是土地位置,不同地区的土地税率也不同。
5. 土地估价:城镇土地使用税的计税依据之五是土地估价,土地估价越高,税率也越高。
总之,城镇土地使用税的计税依据是多方面的,需要根据具体情况进行综合考虑。
注册会计师考试视频城镇土地使用税有哪些计税依据?税法视频