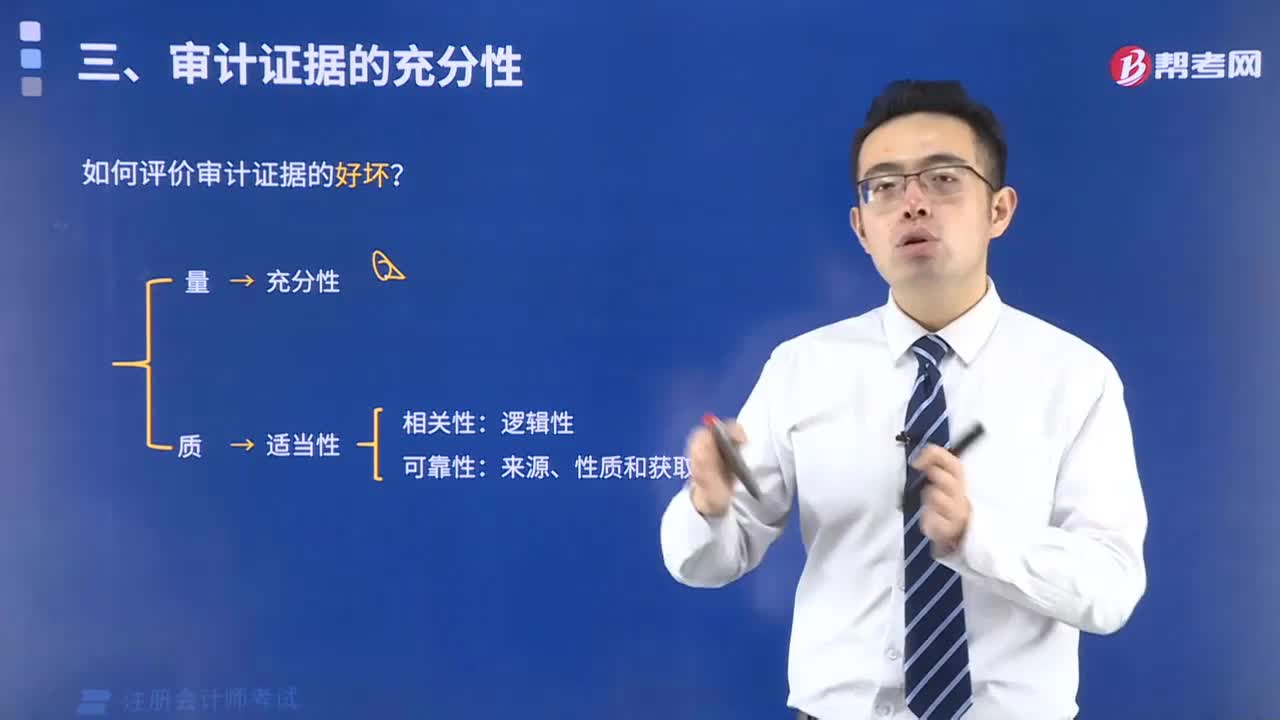
如何评价审计证据的好坏?
781 播放时长:145
加载播放器...
如何评价审计证据的好坏?
审计证据的好坏可以从以下几个方面进行评价:
1. 可靠性:证据来源是否可靠,证据的真实性、完整性、准确性、可信度等是否得到保障。
2. 适用性:证据是否与审计目标、审计计划、审计程序及审计标准相符,是否能够提供有关的信息。
3. 充分性:证据的数量是否足够,是否能够证实审计对象的全部情况,是否具有代表性。
4. 有效性:证据是否能够提供有关审计对象的重要信息,是否能够支持审计结论和建议。
5. 时效性:证据是否及时获取,是否能够反映审计对象的当前情况。
综上所述,好的审计证据应当具有可靠性、适用性、充分性、有效性和时效性,同时需要根据审计对象的特点和审计目标的要求进行评价。
1. 可靠性:证据来源是否可靠,证据的真实性、完整性、准确性、可信度等是否得到保障。
2. 适用性:证据是否与审计目标、审计计划、审计程序及审计标准相符,是否能够提供有关的信息。
3. 充分性:证据的数量是否足够,是否能够证实审计对象的全部情况,是否具有代表性。
4. 有效性:证据是否能够提供有关审计对象的重要信息,是否能够支持审计结论和建议。
5. 时效性:证据是否及时获取,是否能够反映审计对象的当前情况。
综上所述,好的审计证据应当具有可靠性、适用性、充分性、有效性和时效性,同时需要根据审计对象的特点和审计目标的要求进行评价。
注册会计师考试视频如何评价审计证据的好坏?审计视频