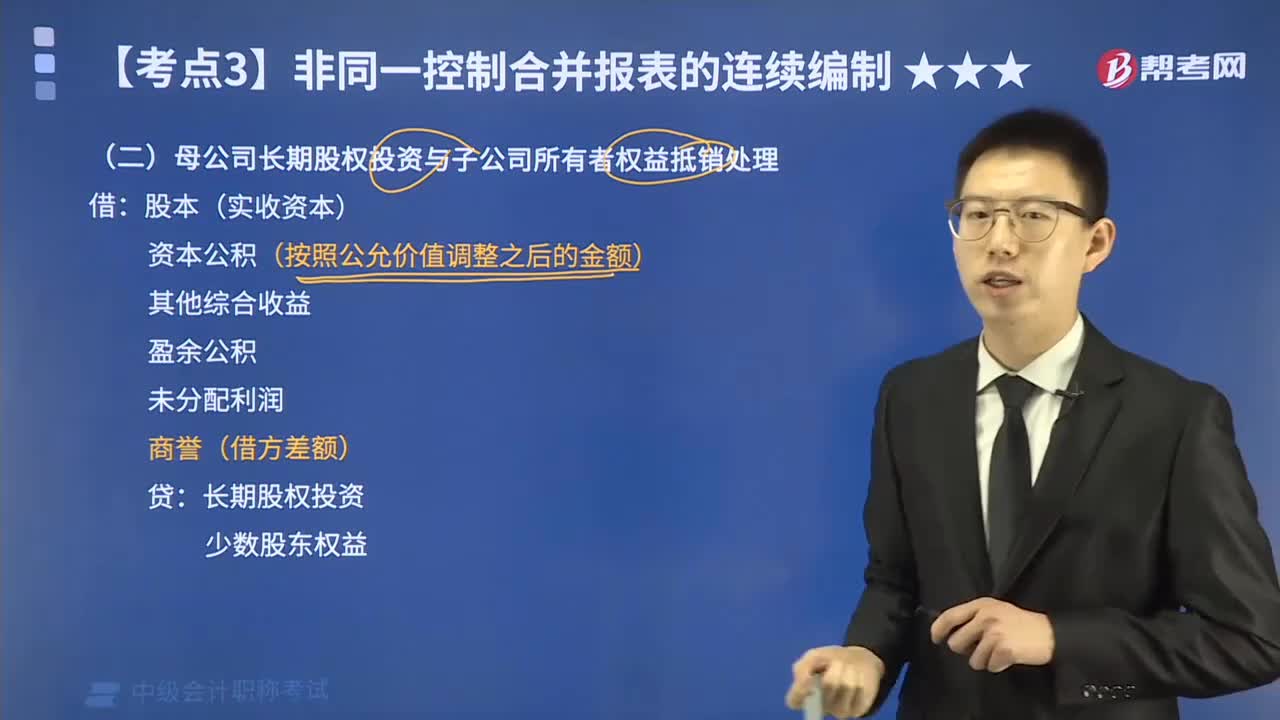
母公司长期股权投资与子公司所有者权益抵销如何处理?
408 播放时长:151
加载播放器...
母公司长期股权投资与子公司所有者权益抵销如何处理?
母公司长期股权投资与子公司所有者权益抵销是指母公司持有子公司的股权,同时子公司也持有母公司的股权,导致母公司和子公司之间的所有者权益出现抵销的情况。
在财务报表编制中,母公司长期股权投资和子公司所有者权益抵销需要进行处理。具体处理方法如下:
1. 在母公司的资产负债表中,将母公司长期股权投资的账面价值与子公司所有者权益的账面价值相抵销,将抵销后的净额列入母公司的“其他资产”或“其他负债”中。
2. 在子公司的资产负债表中,将子公司所有者权益的账面价值与母公司长期股权投资的账面价值相抵销,将抵销后的净额列入子公司的“其他资产”或“其他负债”中。
3. 在母公司和子公司的利润表中,不需要对母公司长期股权投资和子公司所有者权益抵销进行处理,因为这些项目对母公司和子公司的净利润没有影响。
总之,母公司长期股权投资与子公司所有者权益抵销需要在资产负债表中进行处理,而在利润表中不需要处理。
在财务报表编制中,母公司长期股权投资和子公司所有者权益抵销需要进行处理。具体处理方法如下:
1. 在母公司的资产负债表中,将母公司长期股权投资的账面价值与子公司所有者权益的账面价值相抵销,将抵销后的净额列入母公司的“其他资产”或“其他负债”中。
2. 在子公司的资产负债表中,将子公司所有者权益的账面价值与母公司长期股权投资的账面价值相抵销,将抵销后的净额列入子公司的“其他资产”或“其他负债”中。
3. 在母公司和子公司的利润表中,不需要对母公司长期股权投资和子公司所有者权益抵销进行处理,因为这些项目对母公司和子公司的净利润没有影响。
总之,母公司长期股权投资与子公司所有者权益抵销需要在资产负债表中进行处理,而在利润表中不需要处理。
中级会计职称考试视频母公司长期股权投资与子公司所有者权益抵销如何处理?中级会计实务视频