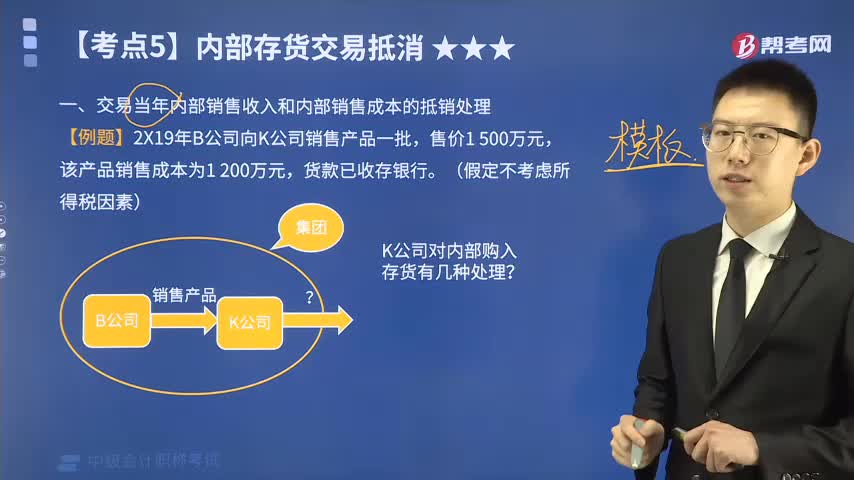
交易当年内部销售收入和内部销售成本如何抵销处理?
497 播放时长:1485
加载播放器...
交易当年内部销售收入和内部销售成本如何抵销处理?
内部销售收入和内部销售成本可以通过以下方式进行抵销处理:
1. 直接抵销法:将内部销售收入和内部销售成本直接相减,得到抵销后的净额。
2. 间接抵销法:将内部销售收入和内部销售成本分别计入不同的账户,然后在月末或年末进行抵销处理,将两个账户相减得到抵销后的净额。
无论是采用直接抵销法还是间接抵销法,都需要在财务报表中明确披露内部销售收入和内部销售成本的情况,以保证财务报表的准确性和透明度。
1. 直接抵销法:将内部销售收入和内部销售成本直接相减,得到抵销后的净额。
2. 间接抵销法:将内部销售收入和内部销售成本分别计入不同的账户,然后在月末或年末进行抵销处理,将两个账户相减得到抵销后的净额。
无论是采用直接抵销法还是间接抵销法,都需要在财务报表中明确披露内部销售收入和内部销售成本的情况,以保证财务报表的准确性和透明度。
中级会计职称考试视频交易当年内部销售收入和内部销售成本如何抵销处理?中级会计实务视频