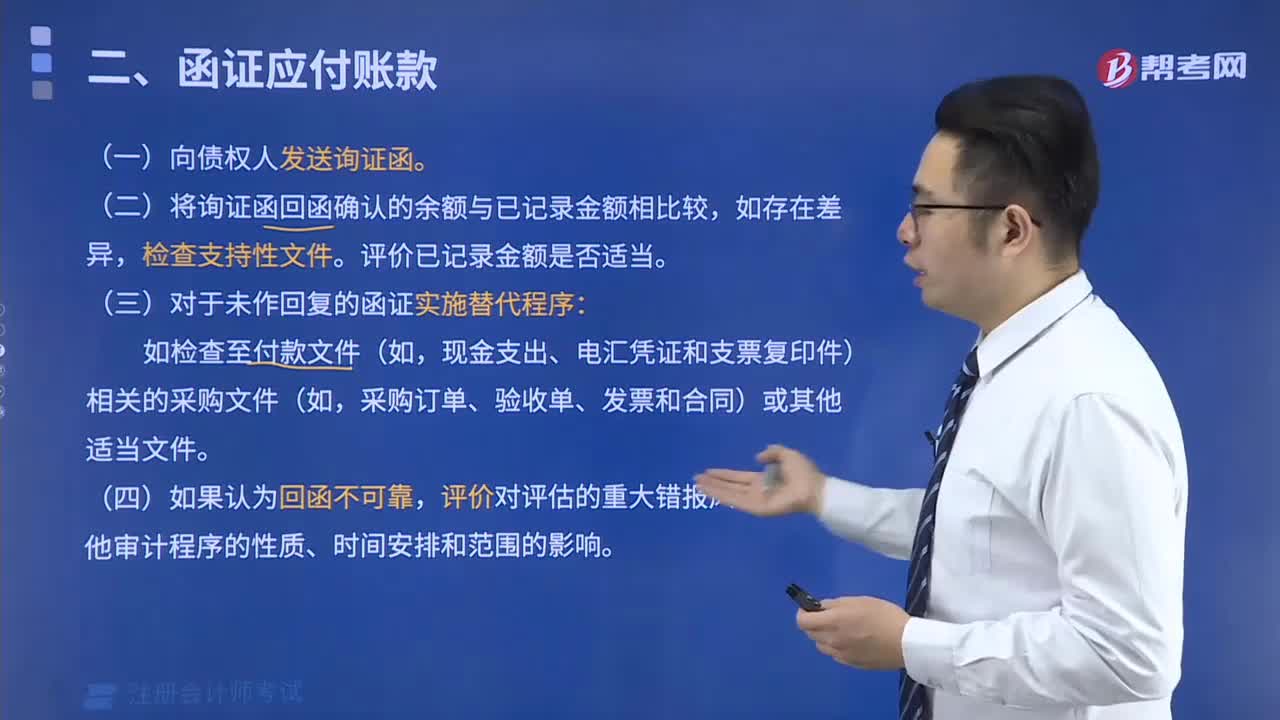
函证应付账款的的实质性程序是什么?
322 播放时长:84
加载播放器...
函证应付账款的的实质性程序是什么?
函证应付账款的实质性程序包括以下几个步骤:
1. 确认应付账款的准确性:核实应付账款的金额、期限、付款方式等信息是否准确无误。
2. 确认应付账款的合法性:核实应付账款的来源是否合法,是否与公司业务有关。
3. 确认应付账款的实际存在性:核实应付账款是否真实存在,是否与供应商进行过交易。
4. 确认供应商的资信状况:核实供应商的信用状况、经营状况、财务状况等情况,以评估其与公司的交易风险。
5. 确认应付账款的清偿能力:评估公司清偿应付账款的能力,包括现金流、负债率、资产负债表等情况。
6. 撰写函证报告:根据以上核实结果,撰写函证报告,对应付账款的真实性、合法性、存在性、供应商资信状况、清偿能力等进行评估,并提出相应的建议和意见。
1. 确认应付账款的准确性:核实应付账款的金额、期限、付款方式等信息是否准确无误。
2. 确认应付账款的合法性:核实应付账款的来源是否合法,是否与公司业务有关。
3. 确认应付账款的实际存在性:核实应付账款是否真实存在,是否与供应商进行过交易。
4. 确认供应商的资信状况:核实供应商的信用状况、经营状况、财务状况等情况,以评估其与公司的交易风险。
5. 确认应付账款的清偿能力:评估公司清偿应付账款的能力,包括现金流、负债率、资产负债表等情况。
6. 撰写函证报告:根据以上核实结果,撰写函证报告,对应付账款的真实性、合法性、存在性、供应商资信状况、清偿能力等进行评估,并提出相应的建议和意见。
注册会计师考试视频函证应付账款的的实质性程序是什么?审计视频