包装物如何进行账务处理?
429 播放时长:591
加载播放器...
包装物如何进行账务处理?
包装物的账务处理主要包括以下几个方面:
1. 采购成本:包装物的采购成本应该计入原材料成本中,同时需要记录采购日期、供应商、数量、单价等信息。
2. 库存管理:包装物的库存需要进行定期盘点,确保库存数量准确无误。同时,需要记录库存数量、单位成本等信息。
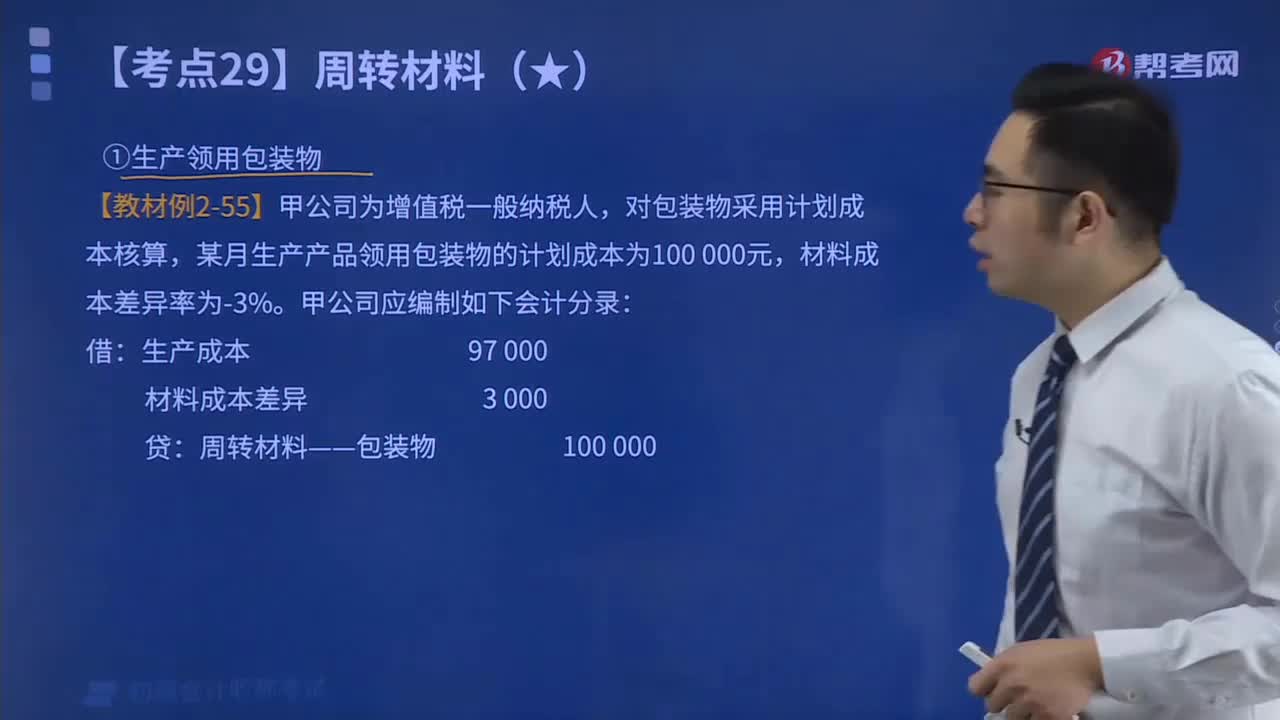
3. 使用成本:当包装物被使用时,需要将使用成本计入制成品的成本中。使用成本包括包装物的单位成本、使用数量等信息。
4. 报废处理:如果包装物因为质量问题或过期等原因需要报废,需要记录报废日期、数量、原因等信息,并将报废成本计入制成品的成本中。
5. 折旧处理:如果包装物是固定资产,需要进行折旧处理。折旧计算需要考虑包装物的购置成本、预计使用寿命、残值等因素。
总之,包装物的账务处理需要细心、准确,并严格按照财务规定进行记录和处理。
1. 采购成本:包装物的采购成本应该计入原材料成本中,同时需要记录采购日期、供应商、数量、单价等信息。
2. 库存管理:包装物的库存需要进行定期盘点,确保库存数量准确无误。同时,需要记录库存数量、单位成本等信息。
3. 使用成本:当包装物被使用时,需要将使用成本计入制成品的成本中。使用成本包括包装物的单位成本、使用数量等信息。
4. 报废处理:如果包装物因为质量问题或过期等原因需要报废,需要记录报废日期、数量、原因等信息,并将报废成本计入制成品的成本中。
5. 折旧处理:如果包装物是固定资产,需要进行折旧处理。折旧计算需要考虑包装物的购置成本、预计使用寿命、残值等因素。
总之,包装物的账务处理需要细心、准确,并严格按照财务规定进行记录和处理。
初级会计职称考试视频包装物如何进行账务处理?初级会计实务视频