企业破产清算程序中如何申报纳税?
410 播放时长:452
加载播放器...
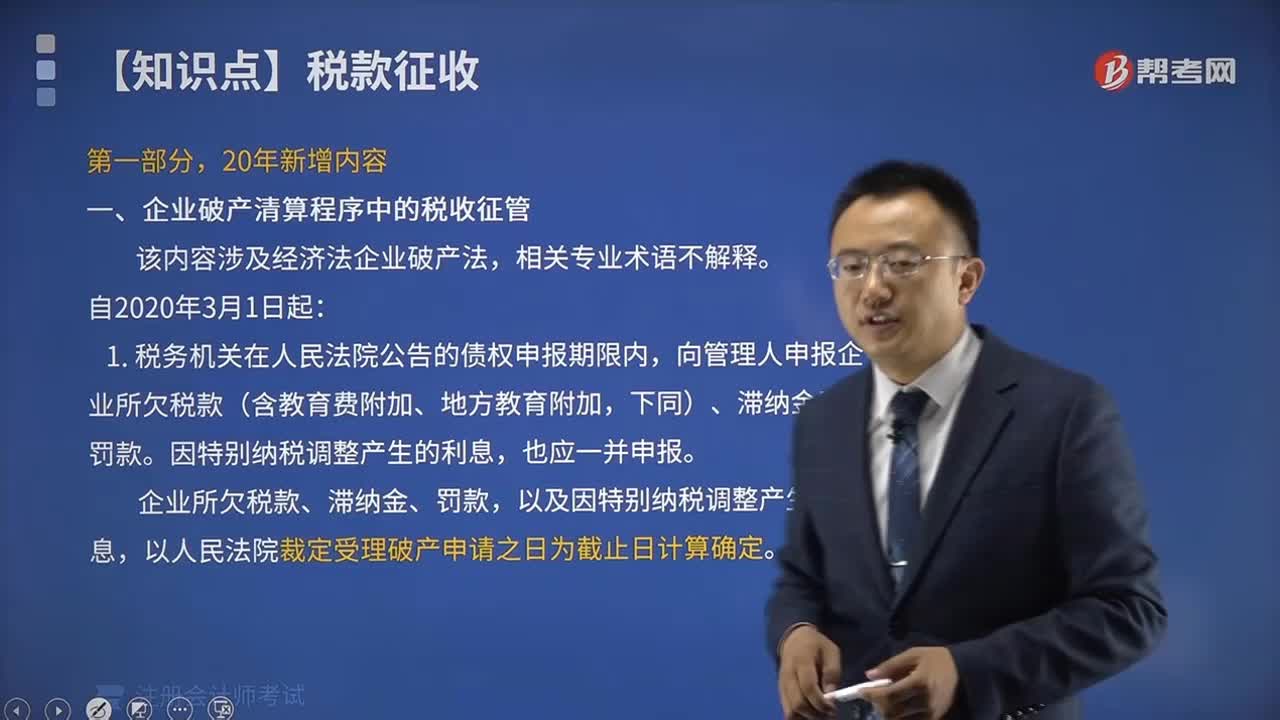
企业破产清算程序中如何申报纳税?
企业破产清算程序中,申报纳税的程序如下:
1. 破产管理人应当在破产清算财产中确认应纳税款项,并向税务机关申报纳税。
2. 税务机关应当根据破产管理人提供的资料,核实破产清算财产中应纳税款项的数额,并开具税务处理决定书。
3. 破产管理人应当按照税务处理决定书的要求,及时缴纳应纳税款项。
4. 税务机关应当在破产清算程序中,对破产管理人的纳税行为进行监督和检查,确保纳税义务得到履行。
需要注意的是,在破产清算程序中,纳税款项的优先顺序为:国家税款、地方税款、社会保险费、职工工资、其他债权。因此,在破产清算中,纳税款项的优先级较高,破产管理人必须按照法定程序及时申报纳税,确保税务义务得到履行。
1. 破产管理人应当在破产清算财产中确认应纳税款项,并向税务机关申报纳税。
2. 税务机关应当根据破产管理人提供的资料,核实破产清算财产中应纳税款项的数额,并开具税务处理决定书。
3. 破产管理人应当按照税务处理决定书的要求,及时缴纳应纳税款项。
4. 税务机关应当在破产清算程序中,对破产管理人的纳税行为进行监督和检查,确保纳税义务得到履行。
需要注意的是,在破产清算程序中,纳税款项的优先顺序为:国家税款、地方税款、社会保险费、职工工资、其他债权。因此,在破产清算中,纳税款项的优先级较高,破产管理人必须按照法定程序及时申报纳税,确保税务义务得到履行。
注册会计师考试视频企业破产清算程序中如何申报纳税?税法视频