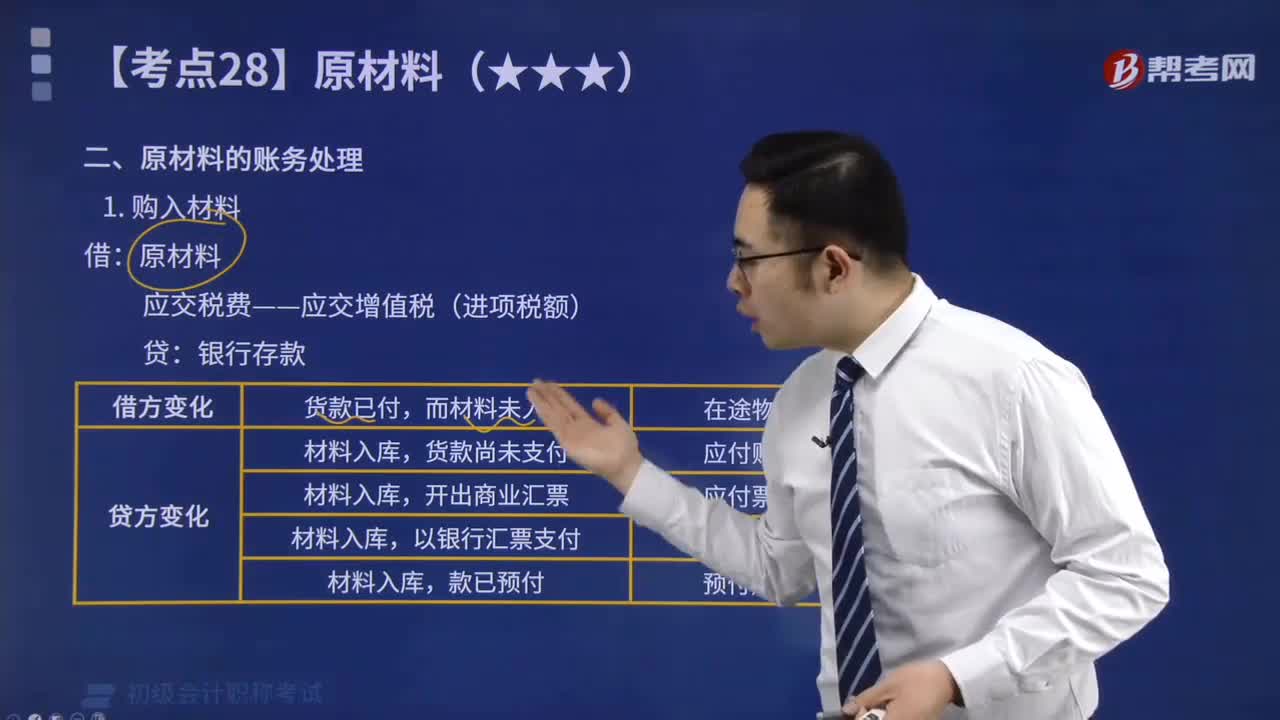
购入原材料账务如何处理?
402 播放时长:528
加载播放器...
购入原材料账务如何处理?
购入原材料账务处理一般包括以下步骤:
1. 记录原材料采购单:在采购原材料时,应填写采购单,记录购买的原材料名称、数量、单价等信息。
2. 记录应付账款:根据采购单信息,计算应付账款金额,并在应付账款科目中记录。
3. 记录现金或银行存款:如果采购时使用现金或银行转账付款,应在现金或银行存款科目中记录。
4. 记录进货成本:根据采购单信息,计算原材料的进货成本,并在进货成本科目中记录。
5. 记录库存变化:将购买的原材料入库后,应记录库存变化,包括原材料名称、数量、单价等信息。
6. 记录成本调整:根据库存变化和进货成本,计算原材料的实际成本,并在成本调整科目中记录。
以上是购入原材料账务处理的一般步骤,具体操作应根据公司的实际情况进行。
1. 记录原材料采购单:在采购原材料时,应填写采购单,记录购买的原材料名称、数量、单价等信息。
2. 记录应付账款:根据采购单信息,计算应付账款金额,并在应付账款科目中记录。
3. 记录现金或银行存款:如果采购时使用现金或银行转账付款,应在现金或银行存款科目中记录。
4. 记录进货成本:根据采购单信息,计算原材料的进货成本,并在进货成本科目中记录。
5. 记录库存变化:将购买的原材料入库后,应记录库存变化,包括原材料名称、数量、单价等信息。
6. 记录成本调整:根据库存变化和进货成本,计算原材料的实际成本,并在成本调整科目中记录。
以上是购入原材料账务处理的一般步骤,具体操作应根据公司的实际情况进行。
初级会计职称考试视频购入原材料账务如何处理?初级会计实务视频