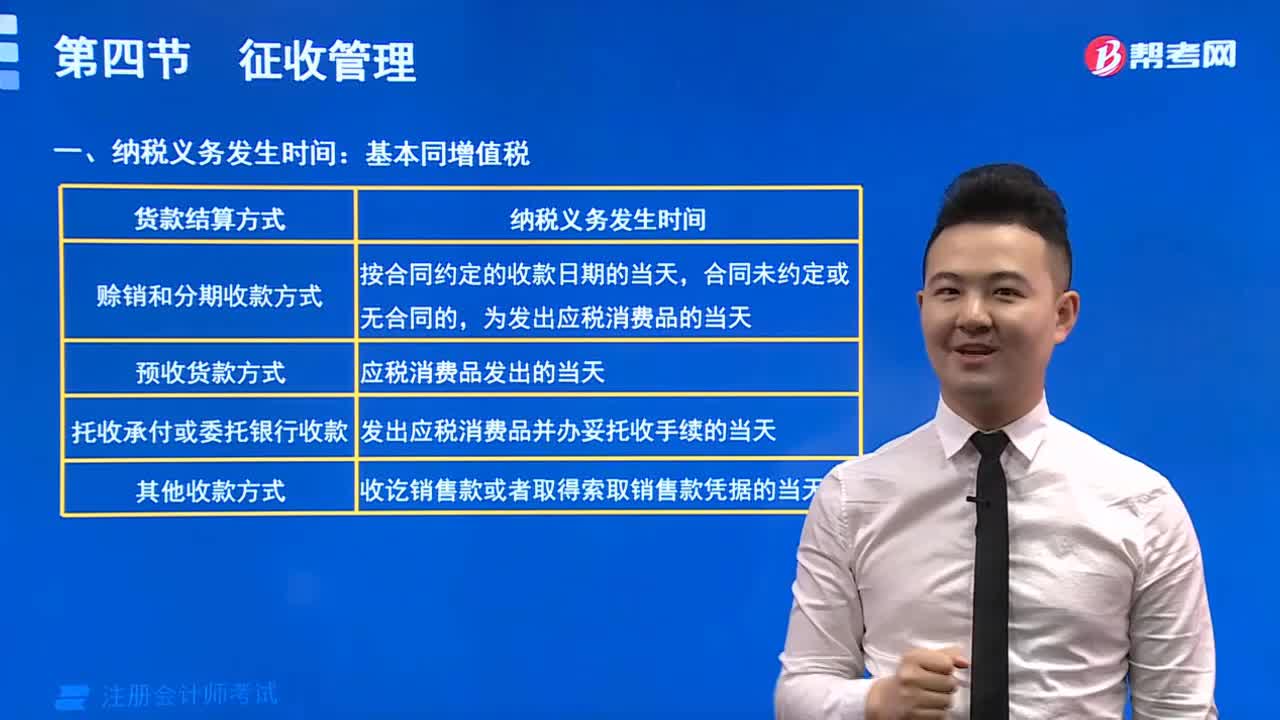
纳税义务发生时间是什么时候?
301 播放时长:294
加载播放器...
纳税义务发生时间是什么时候?
纳税义务发生时间是指税法规定的纳税人应当缴纳税款的时间。具体时间根据不同税种有所不同,一般有以下几种情况:
1. 增值税:应税销售、委托加工、修理、改装、租赁、进口货物等行为发生时;
2. 企业所得税:企业每一纳税年度结束后的三个月内;
3. 个人所得税:所得发生时,每月应当在当月的收入发放前预扣预缴;
4. 房产税:每年的3月1日至6月30日之间;
5. 印花税:税款发生时;
6. 资产税:每年的9月1日至10月31日之间。
需要注意的是,如果纳税人未按规定时间缴纳税款,则需要承担相应的滞纳金或罚款等后果。
1. 增值税:应税销售、委托加工、修理、改装、租赁、进口货物等行为发生时;
2. 企业所得税:企业每一纳税年度结束后的三个月内;
3. 个人所得税:所得发生时,每月应当在当月的收入发放前预扣预缴;
4. 房产税:每年的3月1日至6月30日之间;
5. 印花税:税款发生时;
6. 资产税:每年的9月1日至10月31日之间。
需要注意的是,如果纳税人未按规定时间缴纳税款,则需要承担相应的滞纳金或罚款等后果。
注册会计师考试视频纳税义务发生时间是什么时候?税法视频