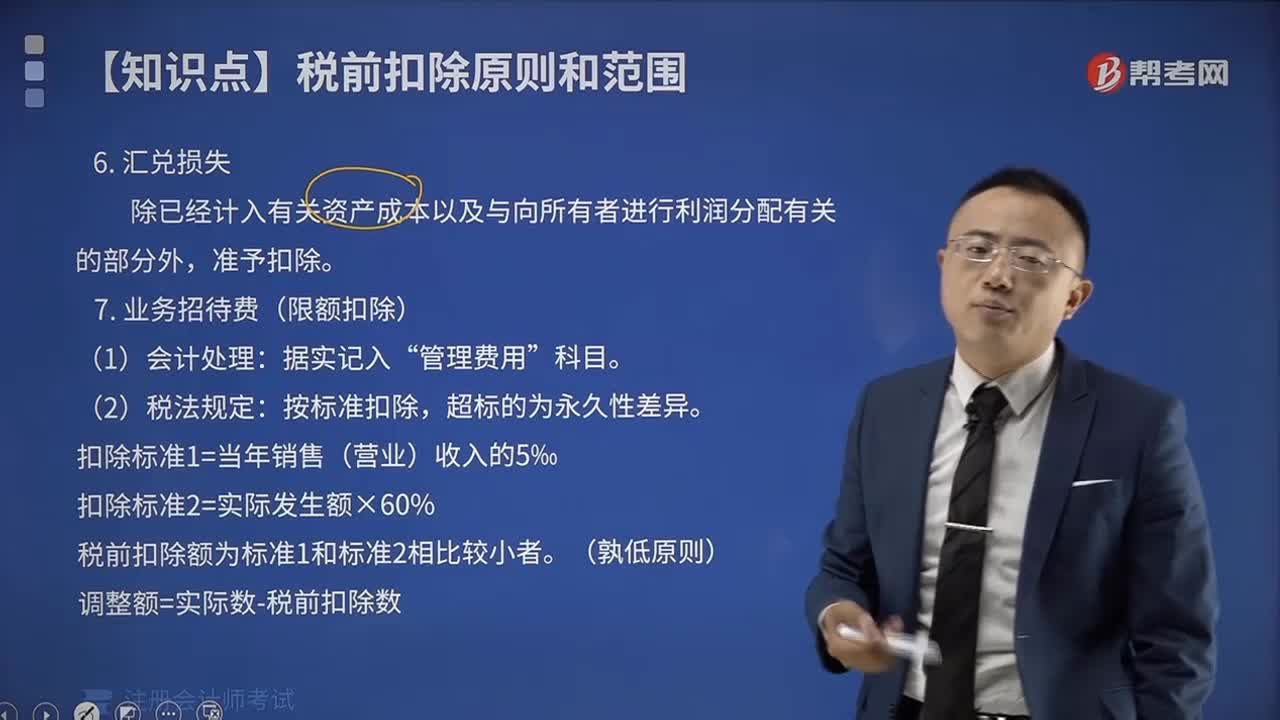
业务招待费(限额扣除)具体内容是什么?
314 播放时长:970
加载播放器...
业务招待费(限额扣除)具体内容是什么?
业务招待费(限额扣除)是指企业为了开展业务活动,向客户、供应商、合作伙伴等人员提供的餐饮、交通、住宿、礼品、娱乐等费用支出。在中国税法中,企业可以将这些费用列为扣除项目,但是需要遵守相关规定,如限额扣除、必要性、真实性、合理性等要求。具体内容包括:
1. 餐饮费:包括企业与客户、供应商、合作伙伴等人员共进餐的费用,如餐厅、酒店、咖啡厅等的餐费、饮料费、小费等。
2. 交通费:包括企业为客户、供应商、合作伙伴等人员提供的交通费用,如出租车、公共交通工具、飞机、火车等的车票费用、机场、车站接送费用等。
3. 住宿费:包括企业为客户、供应商、合作伙伴等人员提供的住宿费用,如酒店、宾馆、招待所等的房费、早餐费等。
4. 礼品费:包括企业为客户、供应商、合作伙伴等人员赠送的礼品费用,如纪念品、文化用品、生活用品等。
5. 娱乐费:包括企业为客户、供应商、合作伙伴等人员提供的娱乐费用,如观看演出、旅游、打高尔夫球、保健等。
需要注意的是,这些费用必须与企业的业务活动有关,必须经过必要性、真实性、合理性的审查,且不能超过规定的限额扣除标准。
1. 餐饮费:包括企业与客户、供应商、合作伙伴等人员共进餐的费用,如餐厅、酒店、咖啡厅等的餐费、饮料费、小费等。
2. 交通费:包括企业为客户、供应商、合作伙伴等人员提供的交通费用,如出租车、公共交通工具、飞机、火车等的车票费用、机场、车站接送费用等。
3. 住宿费:包括企业为客户、供应商、合作伙伴等人员提供的住宿费用,如酒店、宾馆、招待所等的房费、早餐费等。
4. 礼品费:包括企业为客户、供应商、合作伙伴等人员赠送的礼品费用,如纪念品、文化用品、生活用品等。
5. 娱乐费:包括企业为客户、供应商、合作伙伴等人员提供的娱乐费用,如观看演出、旅游、打高尔夫球、保健等。
需要注意的是,这些费用必须与企业的业务活动有关,必须经过必要性、真实性、合理性的审查,且不能超过规定的限额扣除标准。
注册会计师考试视频税法视频业务招待费(限额扣除)具体内容是什么?