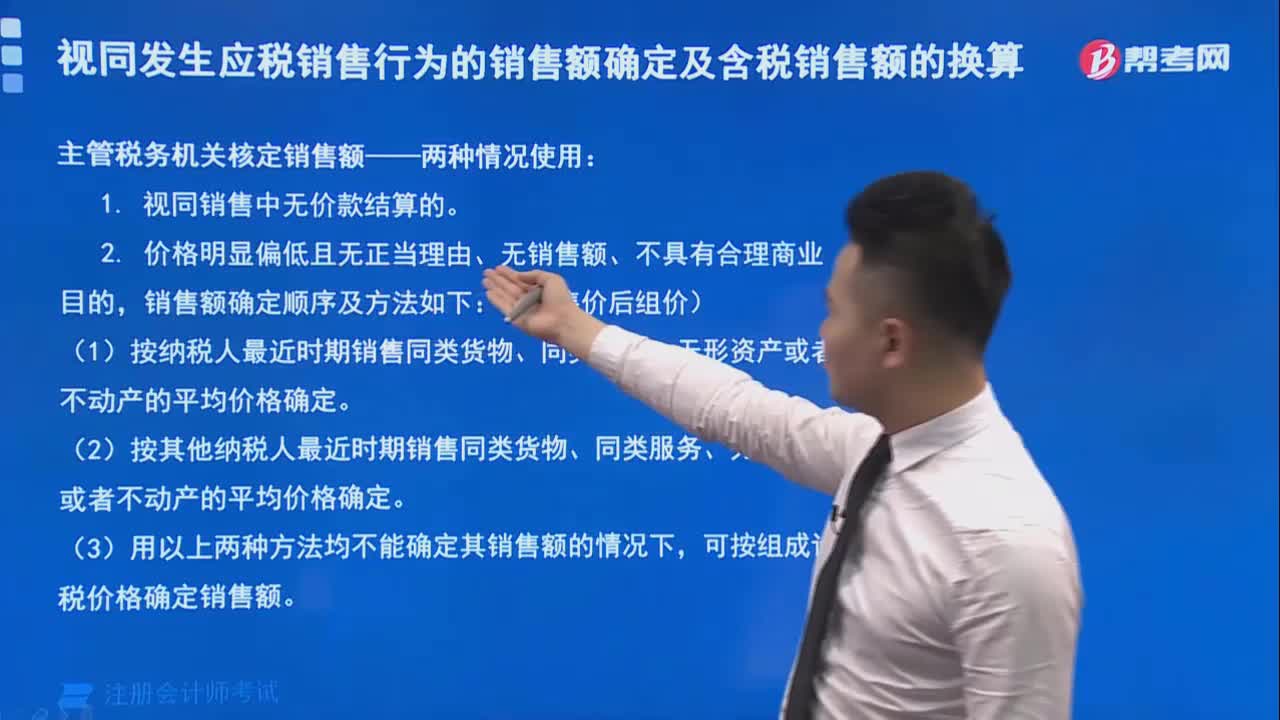
主管税务机关如何核定销售额?
291 播放时长:240
加载播放器...
主管税务机关如何核定销售额?
主管税务机关核定销售额的方法如下:
1. 根据企业的销售发票、收款凭证、销售单据等资料,对企业的销售额进行核定。
2. 对于无法提供完整的销售资料的企业,主管税务机关可以采用比较分析法、估算法等方法进行核定。
3. 对于涉及到跨境电商、虚拟商品等特殊情况的企业,主管税务机关可以采用特殊的核定方法进行核定。
4. 对于存在偷逃、漏报、少报税款等情况的企业,主管税务机关可以采用税务稽查等手段进行核定。
1. 根据企业的销售发票、收款凭证、销售单据等资料,对企业的销售额进行核定。
2. 对于无法提供完整的销售资料的企业,主管税务机关可以采用比较分析法、估算法等方法进行核定。
3. 对于涉及到跨境电商、虚拟商品等特殊情况的企业,主管税务机关可以采用特殊的核定方法进行核定。
4. 对于存在偷逃、漏报、少报税款等情况的企业,主管税务机关可以采用税务稽查等手段进行核定。
注册会计师考试视频主管税务机关如何核定销售额?税法视频