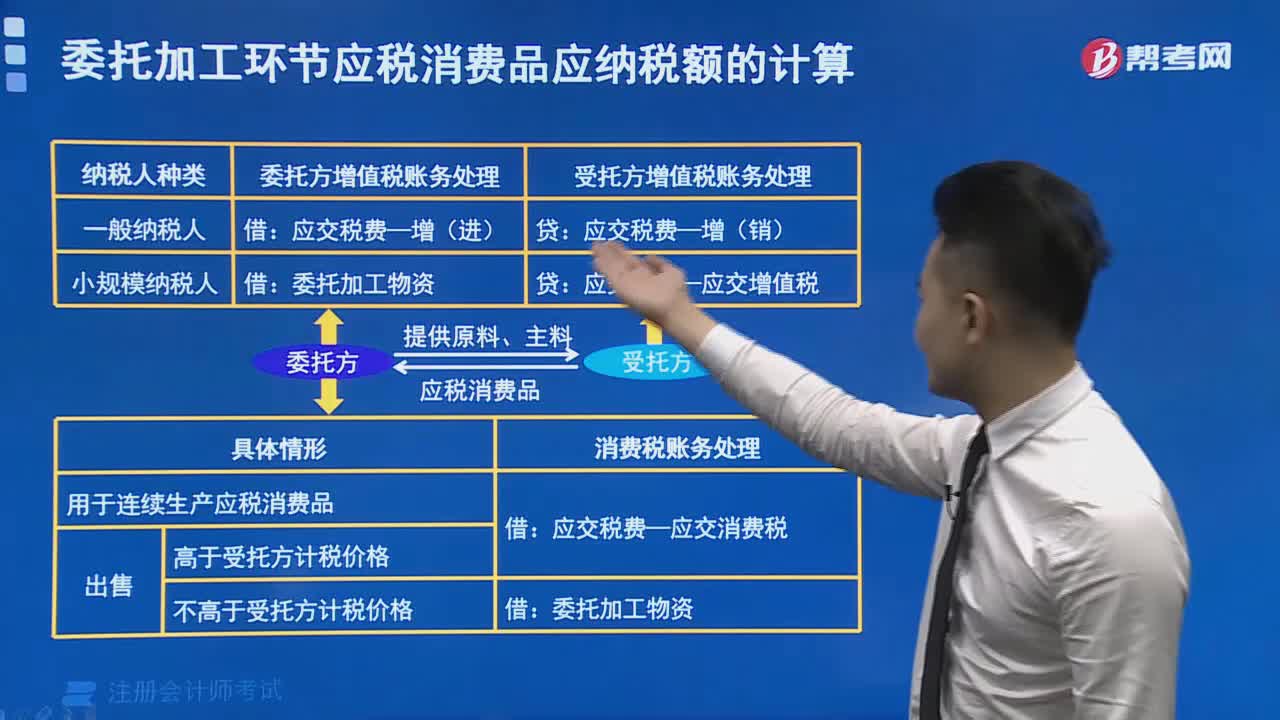
委托加工应税消费品的具体情形有哪些?
255 播放时长:458
加载播放器...
委托加工应税消费品的具体情形有哪些?
委托加工应税消费品的具体情形包括:
1. 企业委托加工生产自己的产品,例如一家汽车制造企业委托另一家厂商生产汽车零部件。
2. 企业委托加工生产其他企业的产品,例如一家电子产品制造商委托另一家工厂生产手机。
3. 企业委托加工生产进口的产品,例如一家服装品牌委托中国工厂生产其在国外销售的服装。
4. 企业委托加工生产出口的产品,例如一家玩具制造商委托中国工厂生产玩具出口到海外市场。
在这些情况下,委托方需要向加工方支付加工费用,并承担应税消费品的增值税。加工方则需要按照委托方的要求进行生产,并按照规定向委托方开具增值税专用发票。
1. 企业委托加工生产自己的产品,例如一家汽车制造企业委托另一家厂商生产汽车零部件。
2. 企业委托加工生产其他企业的产品,例如一家电子产品制造商委托另一家工厂生产手机。
3. 企业委托加工生产进口的产品,例如一家服装品牌委托中国工厂生产其在国外销售的服装。
4. 企业委托加工生产出口的产品,例如一家玩具制造商委托中国工厂生产玩具出口到海外市场。
在这些情况下,委托方需要向加工方支付加工费用,并承担应税消费品的增值税。加工方则需要按照委托方的要求进行生产,并按照规定向委托方开具增值税专用发票。
注册会计师考试视频委托加工应税消费品的具体情形有哪些?税法视频