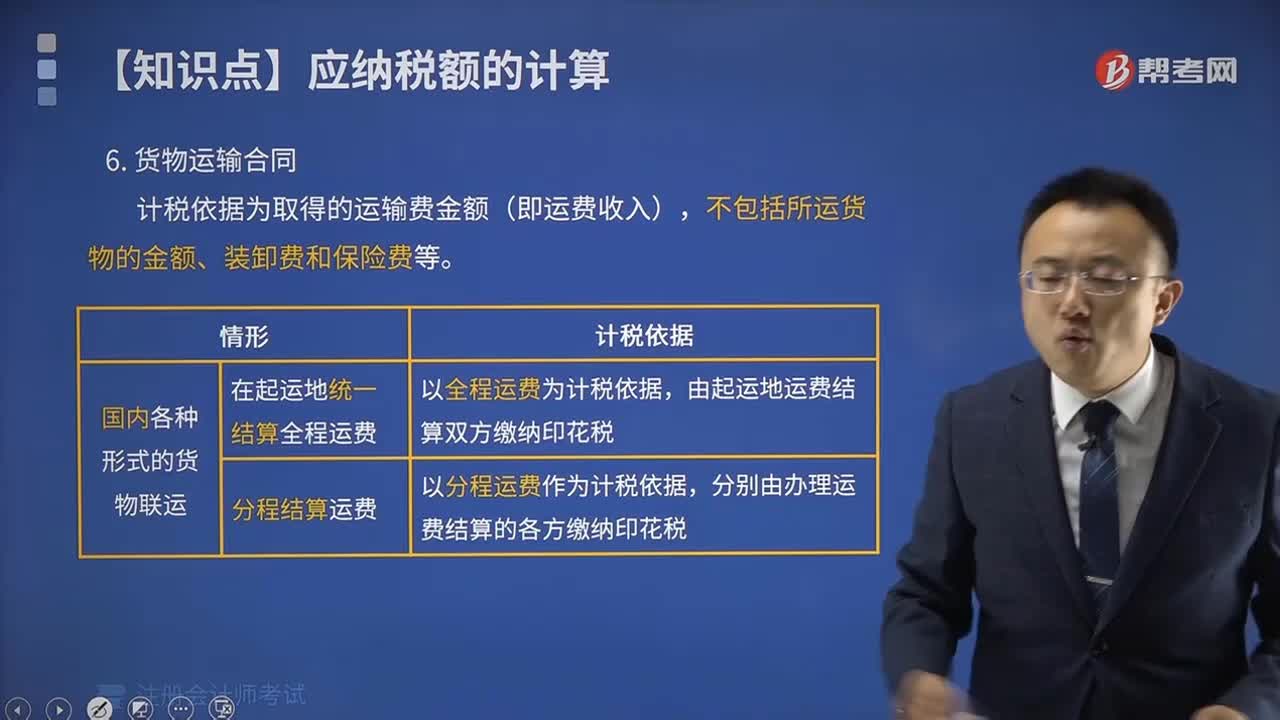
货物运输合同计税依据有哪些情形?
285 播放时长:436
加载播放器...
货物运输合同计税依据有哪些情形?
货物运输合同计税依据主要有以下几种情形:
1. 营业税:对于货物运输企业,按照当地税务机关规定的营业税税率计算,一般是按照货物运输费用的10%征收。
2. 增值税:对于货物运输企业,按照增值税法规定的增值税税率计算,一般是按照货物运输费用的11%征收。
3. 个人所得税:对于货物运输企业的个人所得税,按照国家税务局规定的税率计算,一般是按照个人所得税法规定的税率计算。
4. 印花税:对于货物运输合同,根据国家税务局规定的印花税税率计算,一般是按照合同金额的0.1%征收。
5. 城市维护建设税和教育费附加:对于货物运输企业,按照当地税务机关规定的税率计算,一般是按照货物运输费用的7%征收。
6. 土地增值税:对于货物运输企业,按照国家税务局规定的土地增值税税率计算,一般是按照土地增值额的30%征收。
1. 营业税:对于货物运输企业,按照当地税务机关规定的营业税税率计算,一般是按照货物运输费用的10%征收。
2. 增值税:对于货物运输企业,按照增值税法规定的增值税税率计算,一般是按照货物运输费用的11%征收。
3. 个人所得税:对于货物运输企业的个人所得税,按照国家税务局规定的税率计算,一般是按照个人所得税法规定的税率计算。
4. 印花税:对于货物运输合同,根据国家税务局规定的印花税税率计算,一般是按照合同金额的0.1%征收。
5. 城市维护建设税和教育费附加:对于货物运输企业,按照当地税务机关规定的税率计算,一般是按照货物运输费用的7%征收。
6. 土地增值税:对于货物运输企业,按照国家税务局规定的土地增值税税率计算,一般是按照土地增值额的30%征收。
注册会计师考试视频货物运输合同计税依据有哪些情形?税法视频