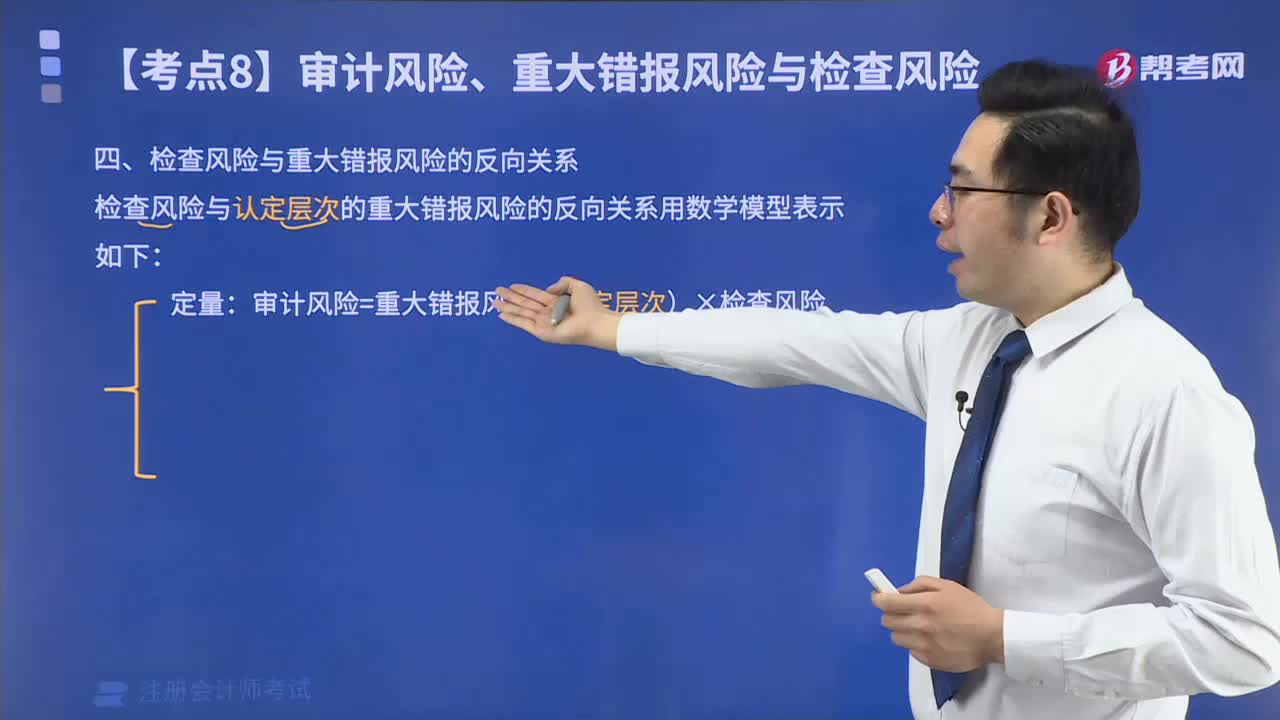
如何理解检查风险与重大错报风险的反向关系?
325 播放时长:64
加载播放器...
如何理解检查风险与重大错报风险的反向关系?
检查风险和重大错报风险是指在决策过程中可能面临的两种风险。检查风险是指在进行决策时,由于过于谨慎而导致的错失机会和效率低下的风险。重大错报风险是指在进行决策时,由于不够谨慎而导致的错误决策和损失的风险。
这两种风险是反向关系,即在决策过程中,当我们尝试减少一种风险时,就会增加另一种风险。例如,如果我们过于谨慎,尝试减少重大错报风险,就会增加检查风险。反之,如果我们不够谨慎,尝试减少检查风险,就会增加重大错报风险。
因此,在决策过程中,我们需要权衡这两种风险,并找到一个平衡点,以最大程度地减少总体风险。这需要我们在决策过程中进行充分的分析和评估,以确保我们做出的决策是最优的。
这两种风险是反向关系,即在决策过程中,当我们尝试减少一种风险时,就会增加另一种风险。例如,如果我们过于谨慎,尝试减少重大错报风险,就会增加检查风险。反之,如果我们不够谨慎,尝试减少检查风险,就会增加重大错报风险。
因此,在决策过程中,我们需要权衡这两种风险,并找到一个平衡点,以最大程度地减少总体风险。这需要我们在决策过程中进行充分的分析和评估,以确保我们做出的决策是最优的。
注册会计师考试视频如何理解检查风险与重大错报风险的反向关系?审计视频