非居民工资薪金所得应纳税所得额如何计算?
329 播放时长:236
加载播放器...
非居民工资薪金所得应纳税所得额如何计算?
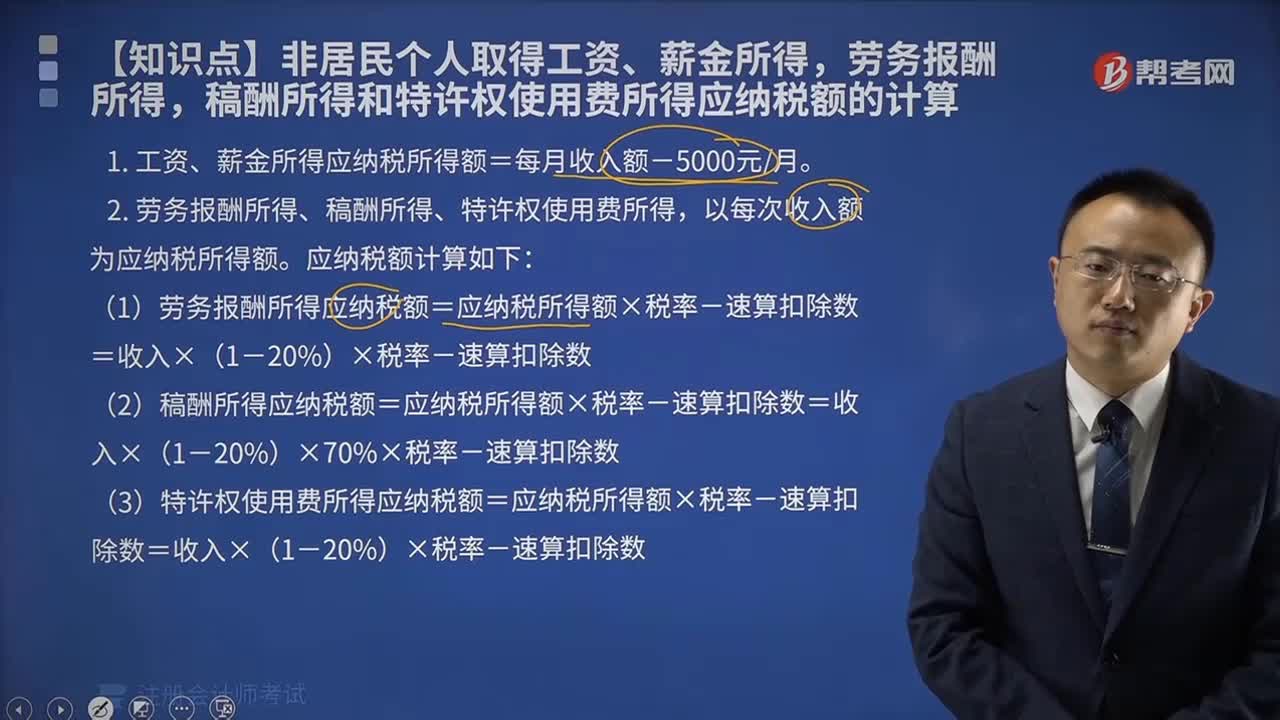
非居民个人工资薪金所得应纳税所得额的计算方法如下:
应纳税所得额=收入总额-减除费用-专项扣除-依法确定的其他扣除
其中,收入总额是指非居民个人在中国境内取得的全部工资薪金所得;减除费用是指与所得有关的必要的、实际发生的支出,包括但不限于社保、公积金、医疗费、住房租金等;专项扣除是指按照税法规定可以享受的扣除,包括但不限于子女教育、继续教育、住房贷款利息等;其他扣除是指依法确定的其他扣除,如赡养老人等。
需要注意的是,非居民个人工资薪金所得的税率为20%,不享受起征点。同时,如果该个人在中国境内工作的时间不足183天,可以根据所得税协定的规定享受减免税款的待遇。
应纳税所得额=收入总额-减除费用-专项扣除-依法确定的其他扣除
其中,收入总额是指非居民个人在中国境内取得的全部工资薪金所得;减除费用是指与所得有关的必要的、实际发生的支出,包括但不限于社保、公积金、医疗费、住房租金等;专项扣除是指按照税法规定可以享受的扣除,包括但不限于子女教育、继续教育、住房贷款利息等;其他扣除是指依法确定的其他扣除,如赡养老人等。
需要注意的是,非居民个人工资薪金所得的税率为20%,不享受起征点。同时,如果该个人在中国境内工作的时间不足183天,可以根据所得税协定的规定享受减免税款的待遇。
注册会计师考试视频税法视频非居民工资薪金所得应纳税所得额如何计算?